下面我就以新加坡友邦的一款储蓄险为例,给大家详细讲讲:

新加坡友邦储蓄险【Platinum Infinite Wealth】百乐财富永传计划是一份单期保费分红终身寿险计划,旨在长期积累财富,且具备保单连续性。
这份计划提供了三种方式,帮助客户实现财富长久传承。
1.指定第二受保人
1)何时指定:保单持有人在投保时或保单有效期内,只要受保人在世,就可以指定一名第二受 保人,确保受保人身故后保单能继续延续。
2)谁能成为:保单持有人或其配偶、子女(未满16岁);信托受益人(前提是保单持有人为信托受托人、根据《1966年保险法》相关条款存在可保利益、被指定人在指定前书面同意且符合其他规定要求)。
要注意:指定时第二受保人不能超过该保险计划的最高投保年龄。
3)不能指定的情况:
保单已有指定受益人;
已在本保单设立信托;
保单持有人或受保人不在世。
特别提醒:若想提名受益人或在本保单设立信托,必须先撤销指定第二受保人。
4)更改受保人选项:自原保单签发日起满一年后,可随时书面申请更改受保人。新受保人的保障期在受保人身故(若未指定第二受保人)或原保单签发日期起300个保单年度后终止,以较早者为准。
要注意:若保单指定了受益人或设立了信托,则不允许更改受保人。
2.更改保单持有人
您可以在保单终止前的任何时间,通过满足相关要求,以书面形式申请更改保单持有人。
在更改保单持有人之前,必须撤销对第二受保人的任何指定。这是因为为满足受保人与新保单持有人之间的可保利益要求,可能需要更改受保人。
因此,保单持有人更改前必须满足的其他要求包括但不限于:
a:填写表格:提供可保性和可保利益证明。
b:资金支持:新保单持有人需能继续为保单提供资金(如适用)。
c:承担义务:新保单持有人同意接管保单的所有权利、利益、责任和义务。
3.保单分拆功能
保单生效至少3年后,您可以要求行使保单分拆选项,将基本保单分拆成一份或多份单独的保单(“分拆保单”)。
每个保单年度内,每份保单(包括分拆保单)只能行使一次保单分拆选项,且每份保单最多可分拆出4份新的分拆保单。
保单拆分例子:
例子一:已婚的迈克尔有个15岁儿子丹尼尔。为实现遗产计划,他打算为儿子及未来孙子孙女准备200万美元。通过合理拆分保单,让财富在不同阶段传承。

例子二:单身银行家大卫30岁时购买了一份定期保费计划,5年内每年支付20万美元。婚后生子后,将保单分拆,保单A指定妻子为第二受保人,保单B受保人是妻子,第二受保人则为儿子,为未来生活做好经济准备。

除上述功能外,本计划还提供身故赔偿:一旦受保人身故,在扣除保单下所有应付给友邦的欠款后,支付较高的身故赔偿金,金额为以下两者中较高者:
金额一:基于适用保险金额(包括保险金额变化、因行使保单分拆选项造成的保费调整)计算的基本保单已缴付单期保费的101%,不计利息。
金额二:保证现金价值与未退保基本保单附加的任何红利。
值得注意的是: 如果在受保人身故前已指定第二受保人,受保人身故时将不获得身故赔偿。
4.收益率比对
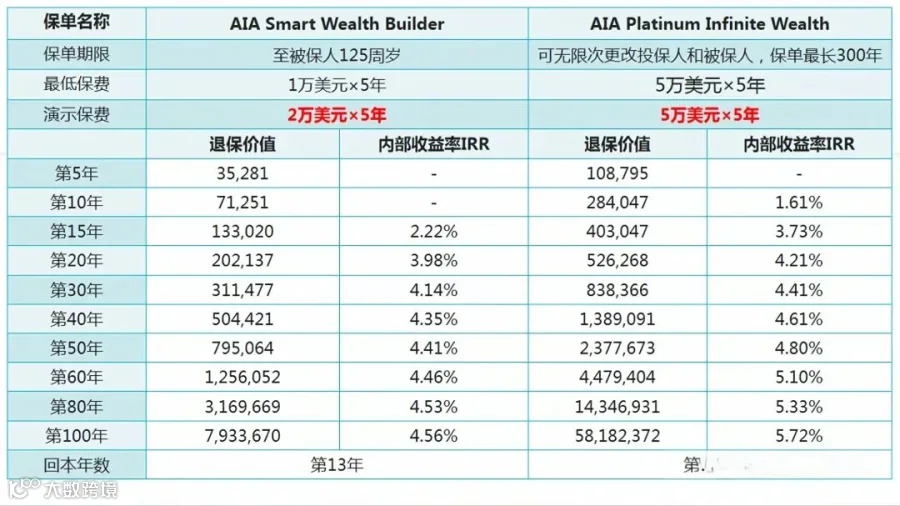
同样是新加坡友邦的储蓄类产品【Platinum Infinite Wealth】,预计回本期是第10年,保证回本期是第15年。
5万美金5年交,期满预期收益可达5.72%。
如果您想要进一步了解或想测算香港保险和新加坡保险的收益、方案配置、产品对比、保额预算等欢迎扫码加V交流沟通!
免责声明
本公众号不保证所提供资讯的精确性和完整性,一切以官方资料为准!
以上内容和意见仅供参考,并不构成任何推介或邀约客户投资。请读者仅作资讯参考,如涉版权问题,请后台留言删除,谢谢!