在传统的港澳地区,我们常见的保险类型是终身寿险。终身寿险的优势很明显,它能保证终身有效,保额会随着时间推移而增长。不过它也有缺点,保费相对较高,而且内部收费不透明。
那么,万用寿险和终身寿险有什么区别呢?下面我们一起来了解一下。
一、什么是万用寿险?它的优势在哪里?
先给大家科普一下,指数型万能寿险,英文缩写为IUL。
1. IUL是一种大额美金保单,属于终身寿险,不仅能提供个人家庭保障,还能进行储蓄投资,也可用于财富传承。
2. IUL的投资策略是跟踪美国标普500股票指数和香港股票恒生指数,通过这种方式能获得比较靠谱的投资收益,这是传统寿险和传统UL所无法比拟的。
3. 股票指数虽然总体趋势是上涨,但也会下跌,不过当指数下跌时,保险公司保证投资收益率不低于0%(保险公司兜底保本,是不是很厉害!)。
4.它可以部分提取现金价值,具有流动性,能够用于教育储 蓄和退休储蓄,并且在第11年后提取时没有手续费,同时不降低保额。
5. 由于保险资金投资收益率较高,保额与保费的杠杆较大,也就是说在同样保额的情况下,保费会比其他类型的寿险便宜。
二、听起来都是优点,它有缺点吗?
当然有,指数型寿险的缺点也很明显,就是保单有小概率会失效。关于失效概率以及什么时候会发生,这里就不详细展开了。
我整理了指数型万用寿险的原理,想了解可以点击下方链接查看 ⬇️
更高潜在收益,兼备身故杠杆 | IUL(指数型万能寿险)底层解析
三、新加坡宏利IUL
新加坡宏利指数型万用寿险 Signature Indexed Universal Life Select(II) - SIUL II

1、卖点抢先看
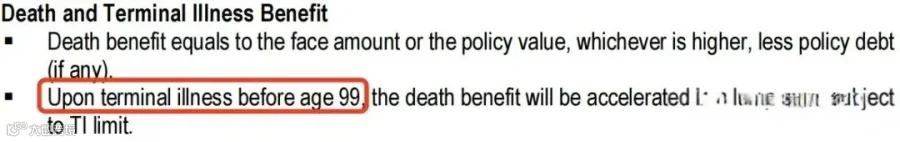
1. 终末期疾病提前预支保险金:如果在99岁之前患上绝症,死亡抚恤金将提前一次性发放。
2. 300万美金免体:方便客户投保。
3. 3种指数账户灵活选择:

增加标普500指数加强策略,分别为
1)115%标普500指数加强;
2)100%标普500指数;
3)60%标普500指数 + 40%恒生指数。
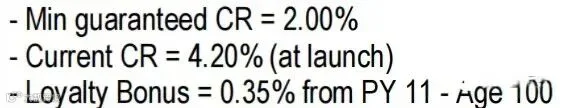
4. 固定利率账户当前派息:4.2%,保底利率2%,11年后有忠诚奖励利息0.35%到100岁。
5. 固定账户和指数账户可进行5种不同组合搭配:满足不同客户的需求。

6. 11年后每年可提取现价:不影响保额。
如果提取金额不超过以下两者中的较低者,则不会减少(a)上一个保单周年日保单价值的5%;(b)提取时固定账户价值的100%。
2、产品摘要
1. 投保年龄:20 - 80岁。
2. 最低起投额:50万美金。
3 付款方式:电汇TT。
4 保费等级:取决于是否抽烟和体检结果。

3.指数型寿险原理

4.戒烟激励政策:允许符合条件的标准吸烟者转化为标准非吸烟者。如果在保单第3年结束时,提供了至少连续12个月戒烟的证据(比如尼古丁检测),就有机会拿到非吸烟的保费。
四、新加坡宏利新旧产品保费对比
40 / 50 / 60岁,不抽烟男性,1000万美金保额,一次性缴费。100%参与三种不同指数账户的保费对比。
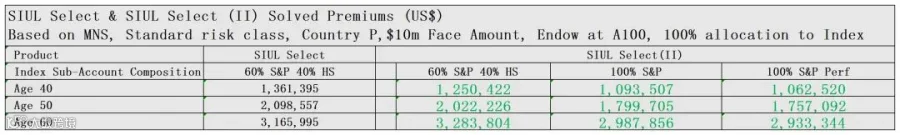
1.新加坡全美&宏利条款和保费对比

以40岁男性,非吸烟,中国内地客户500万保额趸交为例。

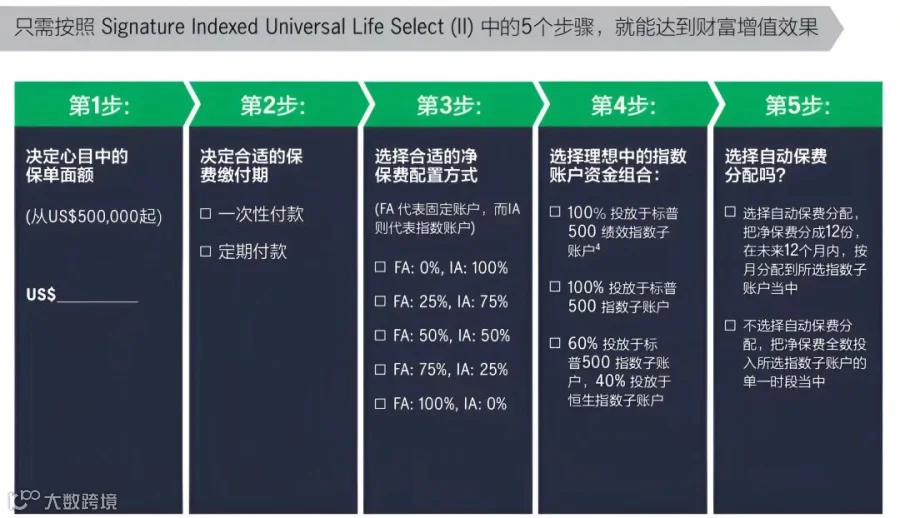
2.如何投保
如果您想要进一步了解或想测算香港保险和新加坡保险的收益、方案配置、产品对比、保额预算等欢迎扫码加V交流沟通!
免责声明
本公众号不保证所提供资讯的精确性和完整性,一切以官方资料为准!
以上内容和意见仅供参考,并不构成任何推介或邀约客户投资。请读者仅作资讯参考,如涉版权问题,请后台留言删除,谢谢!