


在全球经济下行的背景下,单一市场的投资风险和局限性有目共睹。为了分散风险,全球多元化资产配置成为很多投资者的“刚需”,具有资产保护与财富传承功能的大额保单也逐渐走进高净值人群的视野。
从产品角度来看,除了大热的香港储蓄险,新加坡的IUL也是当下投资者青睐的产品之一。为什么大家会选择新加坡的保险产品呢?又为什么是IUL呢?
新加坡保险市场:全球资产配置的财富风口
作为全球金融及保险领域的重要枢纽,新加坡以其经济繁荣和与国际接轨的监管体系,孕育出了一个成熟而发达的保险市场。
据专业分析预测,新加坡的人寿和非人寿保险市场总值有望在今年达到656.2亿美元,并预计以9.95%的复合年增长率增长,到2029年将增至1054.3亿美元。
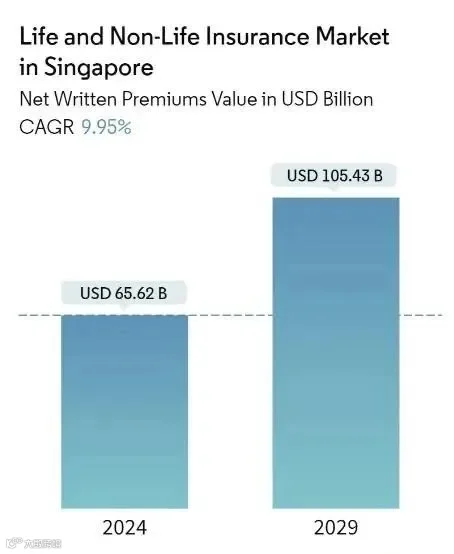
新加坡保险市场概况
新加坡保险市场以其发达和完善著称,提供多样化的保险产品,尤其是定期寿险,具有鲜明的特色。
1. 监管体系完备:新加坡金融管理局(MAS)作为金融监管机构,负责监督银行、资本市场、支付和保险行业等金融机构。同时,保险行业协会进行日常监督管理,确保行业自律和代理人资格准入。
2. 保费和保险金收取便利:海外人士购买新加坡保险时,可以选择多种缴费方式,包括信用卡、现金或银行转账。理赔过程遵循“严核保,宽赔付”的原则,简便快捷。
4.与香港保险相比各有特色:新加坡和香港在保险法律法规及产品设计上虽有共同之处,但在合同签订地、货币挂钩、保证收益和独立赔付等方面各有侧重。
IUL产品成为投资新宠

IUL产品最大的特点就是下有保底,上有封顶。也就是说,如果指数下跌,收益为负值,IUL保单的现金值有保底收益(Floor),不会跟随指数出现亏损。当然,作为交换,这种保单也会有对应的封顶收益(Cap)。
目前,这类产品只有美国、百慕大和新加坡可以配置。而相比美国和百慕大的IUL产品,新加坡的IUL又有着一些独特的优势。
从适用范围来看,美国的IUL产品对于投被保人都有一些美国关联要求,比如长期签证持有者或在美有资产等,具体要看保险公司的要求。百慕大的IUL产品大都通过信托持有,对于投保人财产保护隐秘性高,但还有一些国家地区的投保限制,比如美国、加拿大。新加坡的IUL产品则接受全球除美国、加拿大、百慕大税收居民以外的人投保,配置范围较广。
从投保要求来说,新加坡IUL也较为宽松和简单。配置美国保险必须前往美国进行体检和完成签单,过程相对繁琐,而且大家可能在这个过程中可能面临着流程不熟悉、语言文化陌生等感受。百慕大的保单不要求前往百慕大群岛签单,远程投保即可,但需要完成体检。
新加坡的一些IUL产品可以在国内完成体检远程投保,最后的签单环节也可以选择是否前往新加坡签单,甚至满足一些年龄和保额要求可以实现免飞免体检,比如一些新加坡保险公司的产品设定,55岁以下的新加坡及特定国家居民投保金额为300万美元以下时,无需接受健康检查。而且,新加坡目前对中国公民免签,从某种意义上说去新加坡非常容易,投保也更方便。
此外,新加坡在地理和文化上优势也更明显一些。新加坡处在太平洋和印度洋的黄金水道-马六甲海峡的咽喉地带,距离中国较近。
同时,新加坡属于多种族国家,华人比例非常高,中文在当地也是非常重要的语言,在交流上无障碍,容易融入,整体上文化交流的差异相较于百慕大和美国更小。
如果您想要进一步了解或想测算香港保险和新加坡保险的收益、方案配置、产品对比、保额预算等欢迎扫码加V交流沟通!
THE END
免责声明
本公众号不保证所提供资讯的精确性和完整性,一切以官方资料为准!
以上内容和意见仅供参考,并不构成任何推介或邀约客户投资。请读者仅作资讯参考,如涉版权问题,请后台留言删除,谢谢!
