


今天咱来唠唠港险市场上超火的两款产品,中银人寿的月悦出息和国寿海外的傲珑创富,那可都是爆款!
这俩产品有个共同的亮点,堪称短期提领界的 “扛把子”。月悦出息从第 3 年起就开始派息,每年派的息是保费的 5%;傲珑创富也不甘示弱,从第 5 年起,每年能提取 5% 保费的现金红利,是不是很给力?而且,不管是月悦出息还是傲珑创富,提领之后本金都不受损,现金价值还稳稳地往上涨,安全感拉满!
再看看它们的 “背景板”,那也是相当硬气。一家靠着中国银行这棵大树,另一家来自中国人寿这个保险巨头,都是中资大保司出品。这么看来,不管是保司的实力,还是产品本身的设计,这两款产品就像双胞胎似的,相似度极高。特别适合那些想要快速搭建一个终身现金流,让钱包一直有进账的朋友们。
那问题来了,这两款产品到底谁才是真正的 “收息王者” 呢?今天咱们就来一场公平公正的大对决。
ONE.
回本时间和收益以及提领对比
咱们就以 35 岁的女性为例,一次性预缴 50 万,缴两年,一共 100 万保费来测算一下。经过预缴优惠后,月悦出息实际要缴的保费是 975794 美元,傲珑创富,则是 966217 美元,这么一比,傲珑创富在预缴优惠上力度更大一些。
接着看看收益这块。
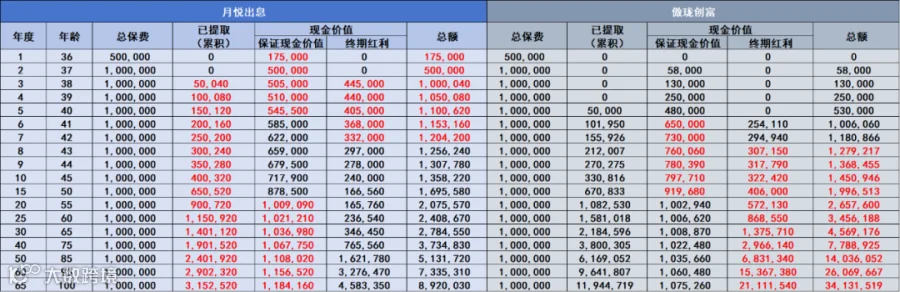
先瞧回本情况,月悦出息预计第 3 年就能回本,资金回笼速度那叫一个快;傲珑创富相对慢一点,预估要到第 6 年才开始回本。
再从提领方面对比,同样是每年提领保费的 5%,因为月悦出息能比傲珑创富提前两年开始提领,所以累计提领的金额,一直都比傲珑创富要高。
从保证部分的现金价值来看,前期月悦出息更胜一筹,中期傲珑创富稍微赶超了一下,但到后期,月悦出息又夺回领先优势。
不过傲珑创富也有它的 “秘密武器”,那就是中后期的终期红利超级高!差不多到第 15 个保单年度的时候,傲珑创富的终期红利已经是月悦出息的两倍还多,越往后差距越大,到第 50 个保单年度,傲珑创富的终期红利竟然是月悦出息的 4.21 倍,是不是很惊人?
所以综合算下来,收益这块,虽说月悦出息提领早,可到了第 8 个保单年度,傲珑创富就靠着终期红利实现反超了。等到第 65 个保单年度的时候,双方总体收益的差距更是拉大到 3.8 倍。
TWO. 分红实现率
除了收益,分红实现率也是咱不能忽视的关键。对于这种主打早提领、靠派息吸引人的储蓄险来说,分红实现率要是不达标,那当年的现金流可就断了,直接影响咱们领钱。
先看月悦出息背后的中银人寿,根据最新公布的分红实现率数据,

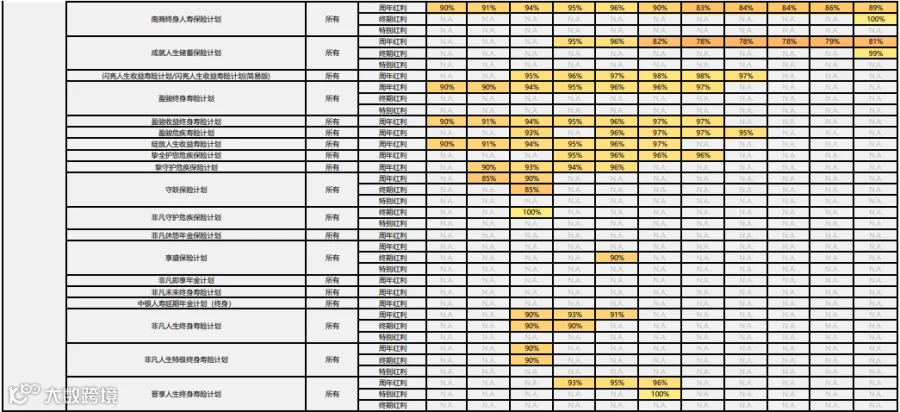
2022 - 2021 年的保单,分红实现率全部达到 100%,2020 年及以前的保单,基本也都在 90 - 100% 之间,只有两款储蓄险产品稍微低一点,低于 90%,整体表现相当亮眼。
再瞧中国人寿海外,最新数据显示,2022 年的保单终期分红全都达到 100%,

周年红利实现率也几乎都在 90% - 100% 之间,只有一款产品的周年红利实现率是 87%。
2021 年及以前的保单,八成以上分红实现率都在 90% - 100% 区间,最低也有 82%。
2010 年之前的 10 年 + 保单,公布的 24 款产品中,基本全都达到 95% 以上,只有一款是 94%,也是相当靠谱。
最后总结一下
在这两款产品里,如果您比较心急,想让钱快点回本,现金流早点到手,并且对前期的保证现金价值更看重,那就优先考虑月悦出息;
要是您既想有稳定的现金流,后期又有资产传承的打算,毕竟傲珑创富中后期的终期红利那么高,那傲珑创富就是您的不二之选。
THE END
免责声明
本公众号不保证所提供资讯的精确性和完整性,一切以官方资料为准!
以上内容和意见仅供参考,并不构成任何推介或邀约客户投资。请读者仅作资讯参考,如涉版权问题,请后台留言删除,谢谢!
