


在香港保险市场,“早提取” 这个功能一直都特别受欢迎,热度始终很高。2024年 4 月,中资国寿(海外)重磅推出了「傲珑创富」这款产品,它靠着 “真提领 255” 这个独特的卖点,一上市就立马成了市场关注的焦点,吸引了好多投资者的目光。
早提取分红储蓄险对保险公司的投资和运营能力可是个很大的挑战。现在市面上大多数早提取的方式都是通过减保来实现的,这样做不仅会让基本保额变少,还会影响后续保单的增值,导致投资者的收益受影响。那国寿的「傲珑创富」为啥能在众多产品里脱颖而出,还被叫做真提领产品呢?下面就给大家好好分析分析。
1. 收益与提取优势明显
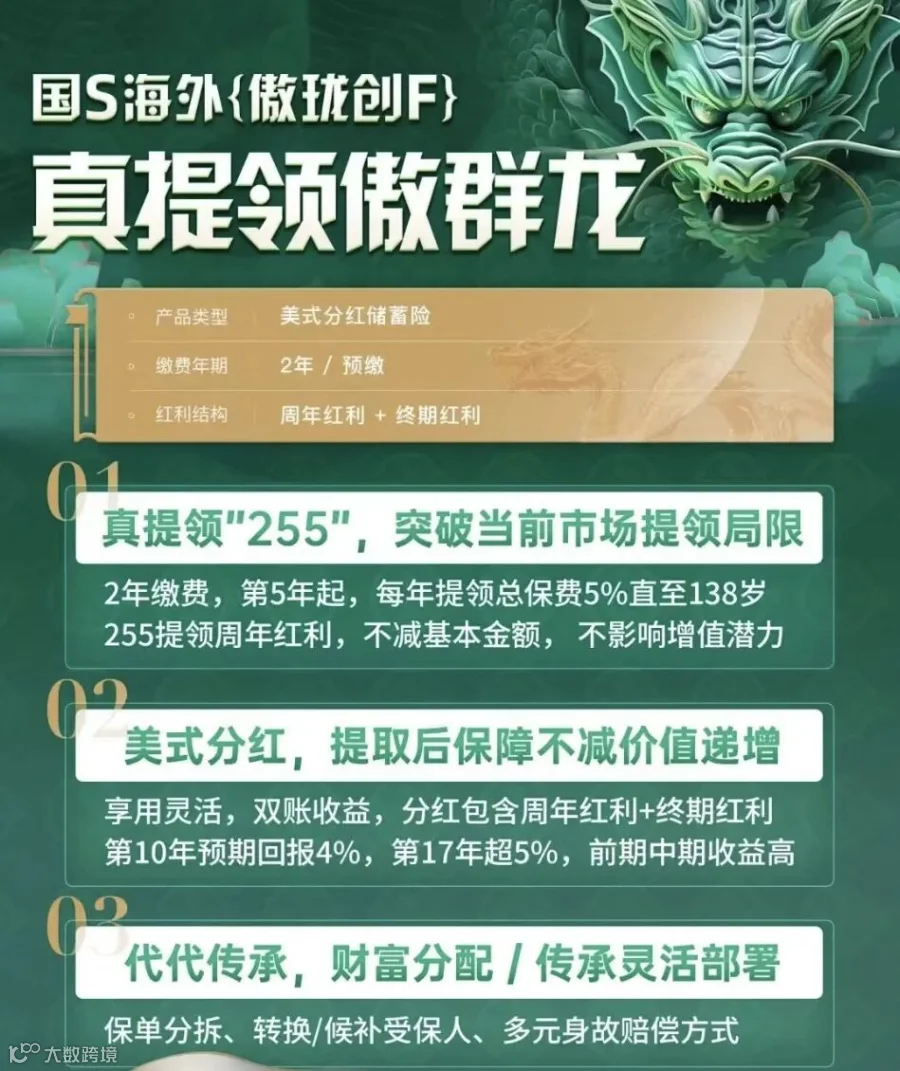
1.回本快、收益高:「傲珑创富」预计 6 年内就能回本,18 年是保证回本。
从第 5 年开始,每年都会发总保费的 5% 当作周年红利,收益是稳步上升的。
要是持有 10 年,内部收益率(IRR)能达到 4.0%;持有 15 年,就提升到 5.03%;要是持有到 18 年,更是高达 5.32%。这个时候,累计能领取 70 万,保证现金价值还有 100 万,预计总的收益能超过 147 万,财富增长的情况一目了然。
2.独特提取方式,资金使用灵活:它支持 255 提取模式,提取资金之后,保证金额一直都不会变,保单终身有效,大家不用担心资金使用的问题。
要是不提取,钱还能放在账户里接着增值,现在的结算利息是 3.45%,能让财富一直产生收益。

2. 真提领,保障保单价值
「傲珑创富」的提领机制是依靠周年红利的,提取的时候基本保额完全不会受到影响。这样既保证了后续保单有增值的潜力,又因为红利结构很稳定,让保单的回报更可靠,真正做到了资金能灵活取用,收益还不会受损,“真提领” 这个称号实至名归。

3. 国寿海外实力强,分红有保障
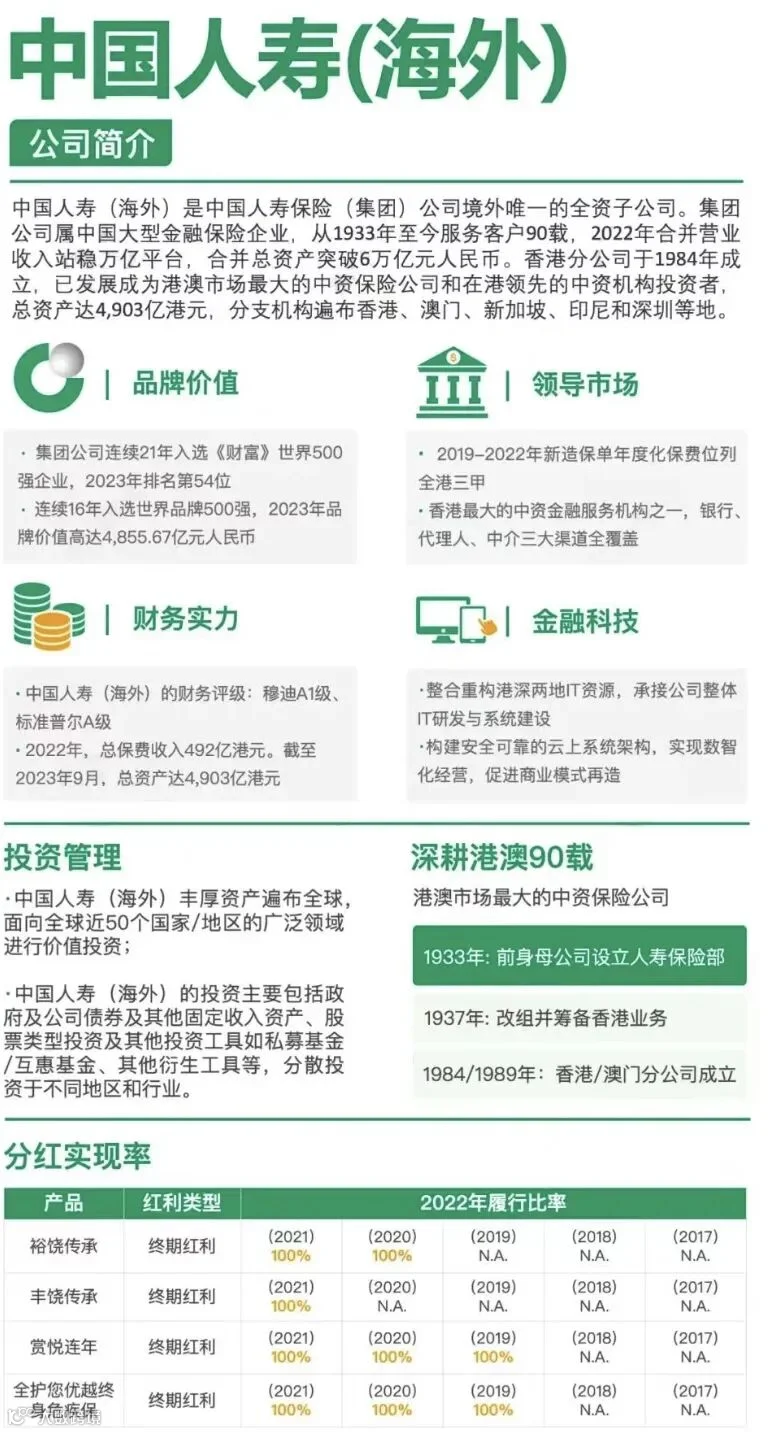
国寿(海外)是香港很厉害的中资保险企业,总资产达到了 4903 亿港元,是香港规模最大的中资机构投资者之一。它的集团公司已经连续 16 年入选世界 500 强了,2023 年排在第 54 名,在香港的保险公司里是数一数二的。
在分红实现率方面,国寿海外的表现也非常出色,从 2010 年开始生效的保单,连续十多年分红实现率都保持在 99%-110%,经营特别稳健,信誉也很好,投资者完全可以放心。
如果您想要进一步了解或想测算香港保险和新加坡保险的收益、方案配置、产品对比、保额预算等欢迎扫码加V交流沟通!
THE END
免责声明
本公众号不保证所提供资讯的精确性和完整性,一切以官方资料为准!
以上内容和意见仅供参考,并不构成任何推介或邀约客户投资。请读者仅作资讯参考,如涉版权问题,请后台留言删除,谢谢!
