


最近半年,美联储连续三次降息,这一消息让不少人开始重新关注起香港的融资保单。据说,有些香港融资保单的年化收益最高能超过 10% ,这回报率相当诱人。
一. 什么是保费融资?
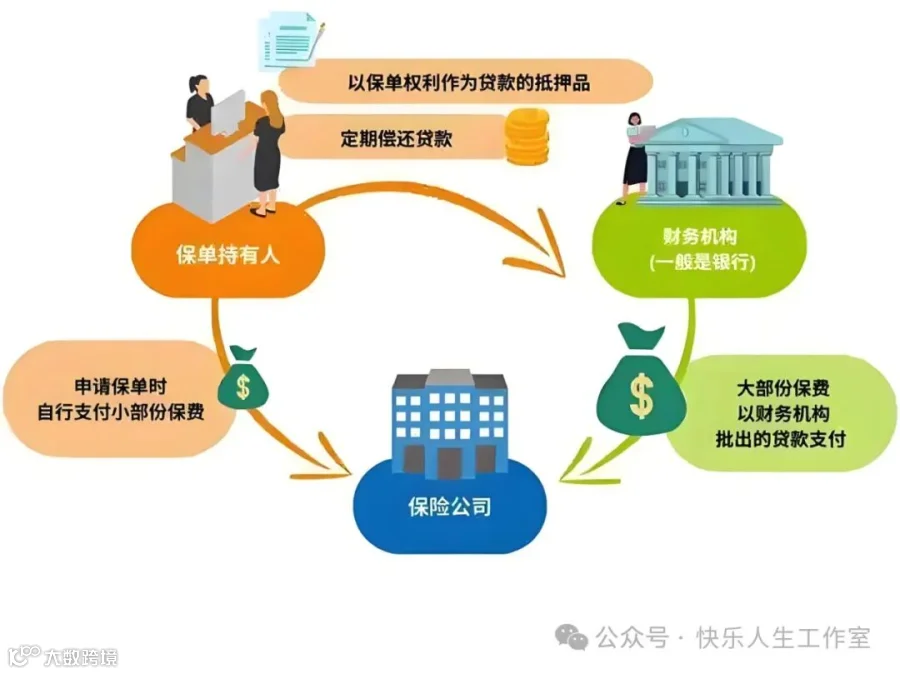
简单来讲,保费融资就是一种套利方式。具体做法是向银行贷款,用贷款的钱去购买香港保险,然后通过保单预期收益和贷款利率之间的差额来赚钱。只要保单的预期收益比贷款利率高,就能从中获利。

比如,你原本打算用 100 万买保险,预计五年后退保能拿到 115 万。
现在换种操作,你向银行以每年 2% 的利率借 500 万,加上自己的 100 万,一共花 600 万买一份保单。
这样 5 年后,预期收益变成了 690 万,还掉银行的 500 万本金和 50 万利息,你到手的保单收益有 40 万。
年化收益率从原本的 3% 一下子提升到了 8%。这就是典型的 “钱生钱” 的理财方式,而且在实际操作中,收益率可能还会更高。
二. 适合保费融资的保险产品有哪些特点?
目前,有不少香港保险产品都支持保费融资,像中银人寿的薪火传承环球、国寿海外的裕饶传承 Ⅱ 和丰饶传承、友邦的简爱延续 5、富卫的智盈汇聚(优越版)Ⅲ 等。
其中,国寿的丰饶传承是大家用得比较多的产品,国寿也一直把保费融资作为一个重要特色。
以丰饶传承和交通银行保单融资为例的收益模型
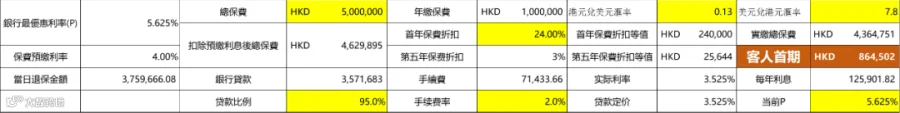
假设我们打算做一份 500 万港币的保单,贷款比例为 95%。首年保费折扣是 24%,第 5 年保费折扣 3%,保费预缴利率为 4%,银行给的贷款定价利率是 P - 2.1%。
在香港做保费融资,贷款利率有两种,分别是 P 和 H。
P 类似内地的 LPR,比较稳定,实际贷款利率一般是银行在 P 基础上减点,比如 P - 1.5% 。
H 就是 HIBOR,是银行间同业拆借利率,银行会在这个基础上加一个值再贷款给客户,比如 H + 0.8% 。HIBOR 波动比较大,几乎每天都在变,所以客户每个月的贷款利率也会跟着变化。
上面说的交通银行是以 p 率计算,实际贷款利率是 3.525%,算上手续费,自己要付的部分是 864502 港币,每年利息 125901 港币。如果分红能 100% 达成,第 10 年退保预计能拿到 6805700 港币,减去贷款利息和各种费用,年化回报率能达到 12.85%,相当可观。
三. 保费融资有风险吗?
虽然保费融资看起来收益很高,但它并不是没有风险。在实际操作中,回报并不是确定的。
要是分红实现率很低,收益远达不到预期,再加上遇到加息周期,保单收益可能连银行利息都覆盖不了,那就可能不赚钱甚至亏损。
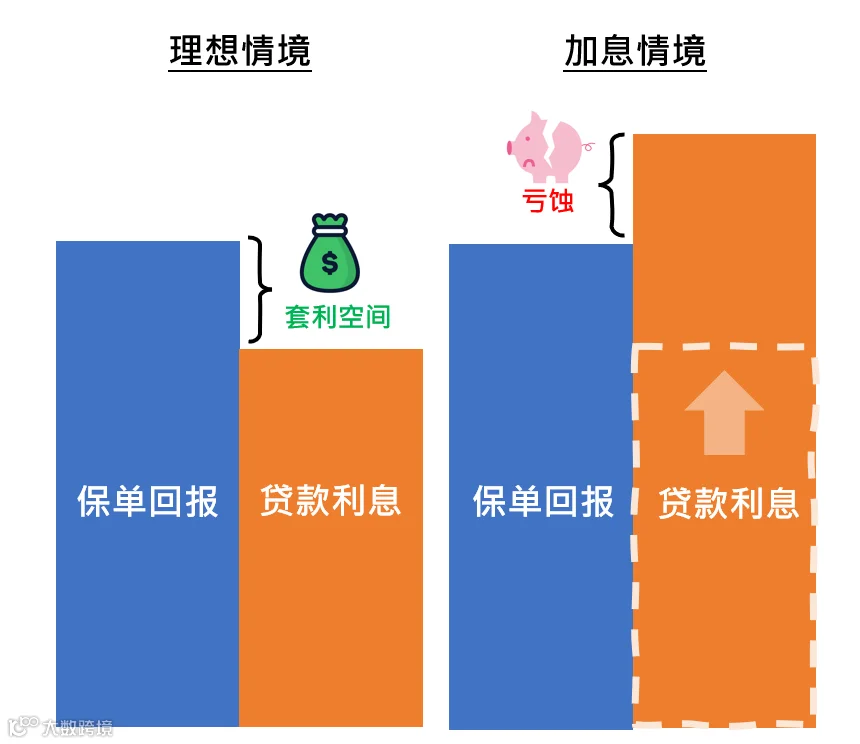
所以,要进行保费融资,一方面要考察保险公司过去的分红实现率是否稳定;另一方面,尽量在降息周期去做。而且,这类加杠杆的产品比较复杂,如果你不是很懂,一定要找专业人士帮忙参谋。
如果您想要进一步了解或想测算香港保险和新加坡保险的收益、方案配置、产品对比、保额预算等欢迎扫码加V交流沟通!
THE END
免责声明
本公众号不保证所提供资讯的精确性和完整性,一切以官方资料为准!
以上内容和意见仅供参考,并不构成任何推介或邀约客户投资。请读者仅作资讯参考,如涉版权问题,请后台留言删除,谢谢!
