之前写了篇资产隔离的文章,好多粉丝来问:想买离岸保单,选香港还是新加坡好呢?
其实,只要操作对了,香港和新加坡都能帮咱实现资产隔离、财富传承。但毕竟是俩不一样的市场,保单差别可不小。这俩争了这么多年的亚洲金融中心、世界级保险代表,到底谁更牛,区别在哪呢?
下面就给大伙唠唠。
一、监管制度有别
两地监管都很完善,可监管重点不同。香港保险业监管局(IA)盯着保险公司的财务稳定性,对公司注册、产品审核超严格。
新加坡金融管理局(MAS),最大特点是重视消费者保护,要求保险公司卖产品时,把产品信息、投资报告都披露得详详细细,审核流程更严,对投保人财产来源说明要求也高。
二、签单地点与合规差异
买港险,除了未成年人,得本人亲自去香港签单,不然就是 “地下保单”,不受法律保护。有意思的是,新加坡有部分产品不用出国,在中国香港、澳门就能远程签单,像新加坡人寿 Singlife 和中国人寿(新加坡)这些。
三、优势产品各有侧重
新加坡保险偏重保障,寿险产品在亚洲那可是相当厉害,比如 IUL 指数型万用寿险,能挂钩标普 500 指数,既跟踪指数又保本,收益下有保底、上有封顶,一般收益率 4% 左右,还有 1.5% - 2% 的最低保证收益,适合追求资金安全又想增值的朋友。
香港保险就更注重储蓄、投资增值,储蓄分红险特别受咱内陆人喜欢。香港储蓄分红险收益挺高,年化能到 6% - 7%,还有无限更改受保人、多元货币转化、红利锁定、财富传承等超贴心设计,怪不得宏利 3.5 亿保单、友邦 5 亿天价保单频出。
四、案例分析见真章
拿友邦储蓄分红险举例,看看差别。两款都是英式分红、追求长期收益的稳健型保单,但金额构成大不一样。
新加坡保证金额高些,香港非保证金额高些。一般新加坡收益率 5% - 6%,香港 6% - 7%。
同样 30 岁男性,20 万美金 / 5 年交,到 100 岁时:
新加坡保单计划书:

保证金额 164.9 万美金,写进合同必兑付。
非保证金额,按金管局要求,用 4.25% 和 6% 年投资回报率体现,分别是 633 万美金和 2995 万美金。
香港保单计划书:
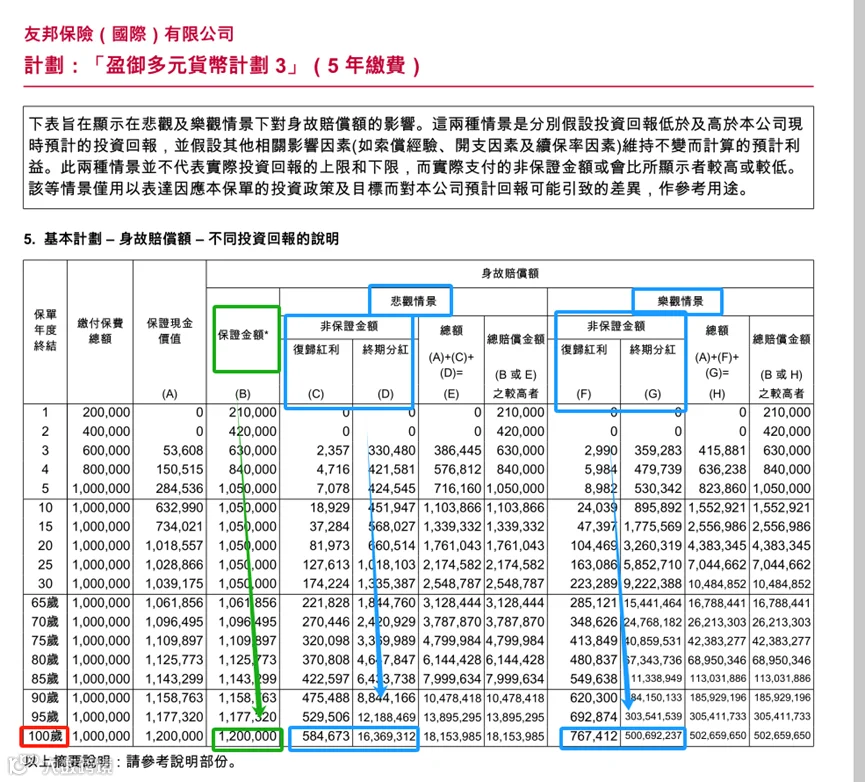
保证金额 120 万美金。
非保证金额以 4.49% 悲观情景和 9.49% 乐观情景展现,收益分别是 1695 万美金和 5 亿美金,实际一般在两者间浮动,像友邦历年分红实现率大多稳在 100% 左右。
为啥香港收益高这么多?
根源是两地保险公司投资底层不同。
新加坡保司追求稳健,监管严,投资债券比例高,如 2023 年友邦新加坡固定收益占比 67%,股票仅 27%,固收资产像美债利率 4% - 5%,构成稳健底层。
友邦香港 50% 资本投股票,像美股,长期看平均预期收益 8% - 9%,非保证收益高就好理解了。
说到底,新加坡保险和香港保险哪个好?各有千秋,没有绝对好,只有更适合。追求稳健的选新加坡,想资产保值增值、要高回报的,香港保险可能更对你胃口。
如果您想要进一步了解或想测算香港保险和新加坡保险的收益、方案配置、产品对比、保额预算等欢迎扫码加V交流沟通!
免责声明
本公众号不保证所提供资讯的精确性和完整性,一切以官方资料为准!
以上内容和意见仅供参考,并不构成任何推介或邀约客户投资。请读者仅作资讯参考,如涉版权问题,请后台留言删除,谢谢!