新加坡和香港保险有非常多的类似之处,比如都是英式分红,低保证高分红等。那么针对内地客户,应该如何选择保险呢?
香港的保险市场明显更具吸引力,其预期收益要高于新加坡。这意味着投资于香港的保单往往能够获得更大的回报。
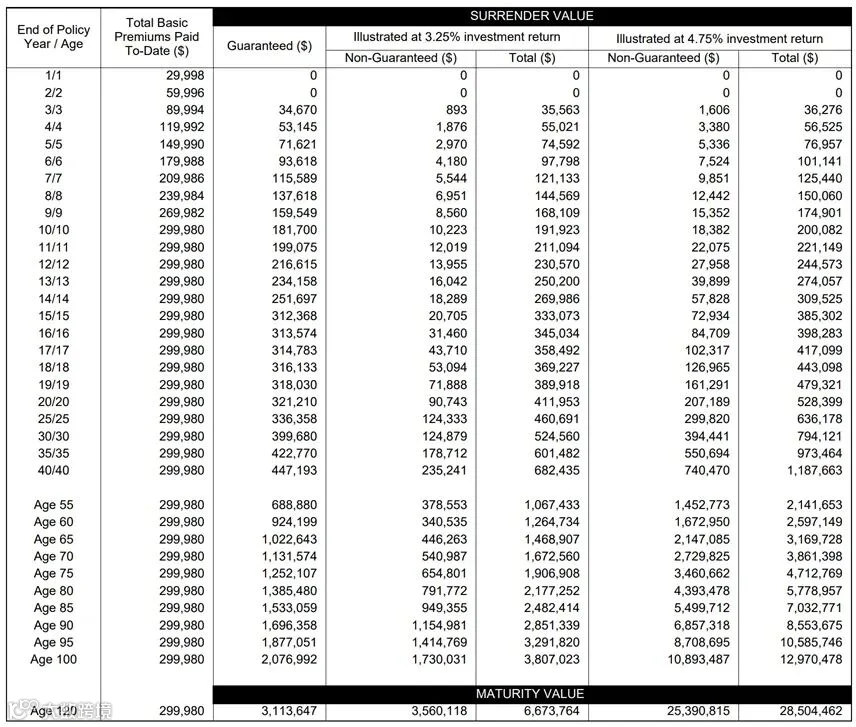
举个例子,给0岁的孩子开始投保,每年投3万,连续10年。到100岁时,新加坡保单的保证收益为208万,香港为42万。但新加坡保单总共收益为1297万,而香港保单高达1.5亿。
新加坡保单⬇️
香港保单⬇️
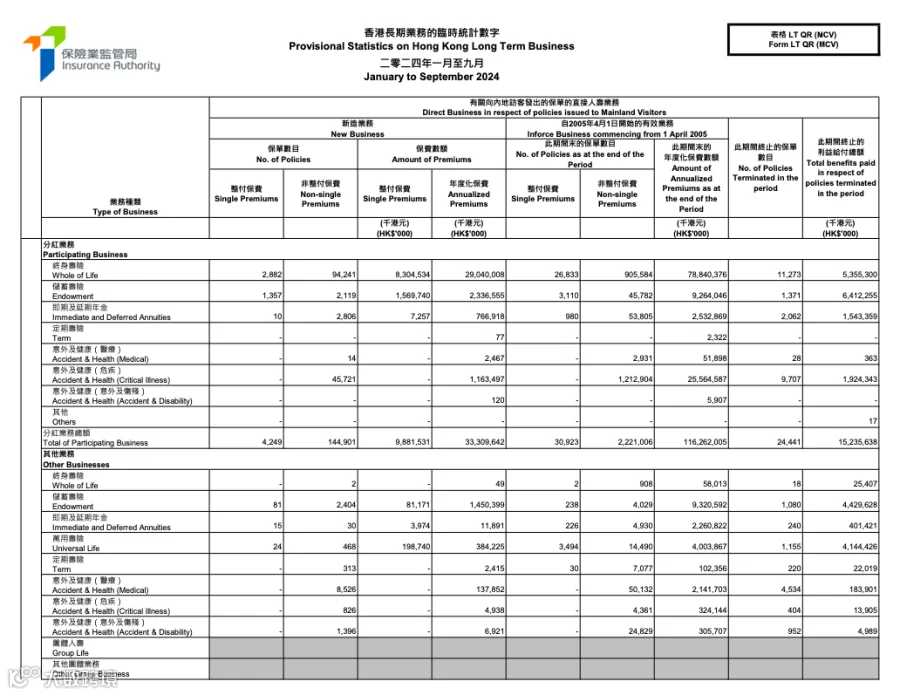
香港分红险显然吸引力更大。不过实际投资表现和分红情况,还需要保监会来监督。
以年金为例,香港的保单每年可提取的金额远高于新加坡。这意味着在香港购买的保单能够为投保人提供更灵活的资金支取选项。
香港的保单支持9种货币转换,这使得投保人能够更有效地规避汇率风险。相比之下,新加坡在这方面的支持可能不如香港充分。
在某些类型的保险产品上,比如高端医疗险,香港的门槛要低得多。这意味着即使来自内地的客户也可以在香港购买这类保险,而在新加坡则需要满足更多的条件。
香港是亚洲最大的资产管理中心之一,同时也是全球最大的离岸人民币业务中心之一。相比之下,新加坡则更专注于私人财富管理。这意味着香港提供了更多的投资机会和更广阔的市场。
香港作为中国内地的特别行政区,具有更强的地缘政治优势。这使得投资者更倾向于将资金投入香港,因为香港与中国内地的联系更为密切。
由于与中国内地的关系,香港具有巨大的发展潜力。随着中国内地的持续进步,香港的政治环境也将更加稳定,这将进一步增强香港作为投资目的地的吸引力。
尽管新加坡也是一个重要的金融中心,但香港储蓄分红险更适合内地投保人的需求,如果是高杠杆投保的需求,还是新加坡更具优势。在决定购买保险时,投保人应该充分考虑个人需求,并选择最符合自己需求的产品。
如果您想要进一步了解或想测算香港保险和新加坡保险的收益、方案配置、产品对比、保额预算等欢迎扫码加V交流沟通!
THE END
免责声明
本公众号不保证所提供资讯的精确性和完整性,一切以官方资料为准!
以上内容和意见仅供参考,并不构成任何推介或邀约客户投资。请读者仅作资讯参考,如涉版权问题,请后台留言删除,谢谢!