2025 年的香港保险市场简直热闹非凡,然而,面对市场上众多的王牌产品,很多人都陷入了选择困难症。
为了帮大家节省时间,我先直接给出结论:
1.宏利「宏挚传承」—— 最全能的选手:它的门槛较低,支持分期缴费,还可以选择自动派息。不仅内部收益率高,而且在收益和现金派息方面做到了很好的平衡,是一款全能型的产品。
2.安盛「盛利」—— 收益天花板:不过它的门槛相对较高,更适合那些预算充足的人。预缴能享受 6.8% 的利息,收益直接拉满,非常适合用于财富传承。
3.国寿「傲珑创富」—— 持续现金流的保障:它有 255 强制派息的机制,分红稳定,提取资金也十分顺畅,特别适合作为养老规划的选择。
接下来,我给大家详细说说得出这些结论的理由。
一、投资收益
大多数人购买香港保险,最看重的就是高收益。在不算保费优惠的情况下,这三款产品的总预期收益情况如下:

安盛「盛利」的收益一骑绝尘,10 年的内部收益率(IRR)达到了 4.41%,20 年更是高达 6.06%;紧随其后的是宏利的「宏挚传承」,10 年 IRR 为 4.29%,20 年 IRR 为 6.00%;相比之下,国寿的「傲珑创富」收益稍逊一筹。
但要是算上保费折扣,情况就有点不一样了。在前 20 年,「宏挚传承」的收益拔得头筹,10 年 IRR 为 4.68%,20 年 IRR 为 6.17%。

从增值速度来看,「盛利」和「宏挚传承」都表现得非常出色,10 年就能突破 4%,20 年更是突破 6%,在香港储蓄险市场中都处于第一梯队。
二、投资门槛
安盛「盛利」和宏利「宏挚传承」的收益都相当不错,那该如何选择呢?
我的建议是:如果你的年缴保费预算充足,那么安盛「盛利」是个很好的选择;要是年缴保费预算有限,宏利「宏挚传承」则更为合适。
为什么这么说呢?
首先,「盛利」的投资收益在同类产品中堪称天花板,只要条件允许,选它准没错。而且它的两年交产品,预缴还会赠送第二年保费 6.8% 的存款利息。叠加预缴 6.8% 的优惠后,10 年 IRR 能达到 4.78%,稳坐第一的宝座,最高甚至可达 7.24%。

不过,「盛利」只支持 2 年缴费,如果年缴保费预算不足,缴费压力会比较大。
这时候,宏利「宏挚传承」的优势就凸显出来了。它支持 3 年、5 年、10 年等多种缴费方式,缴费十分灵活。投资者可以根据自己的实际情况拉长缴费年限,这样既能保证总保费,又能减轻每年的缴费压力。
三、派息结构
有人可能会问,「盛利」和「宏挚传承」还有其他区别吗?
1. 收益结构
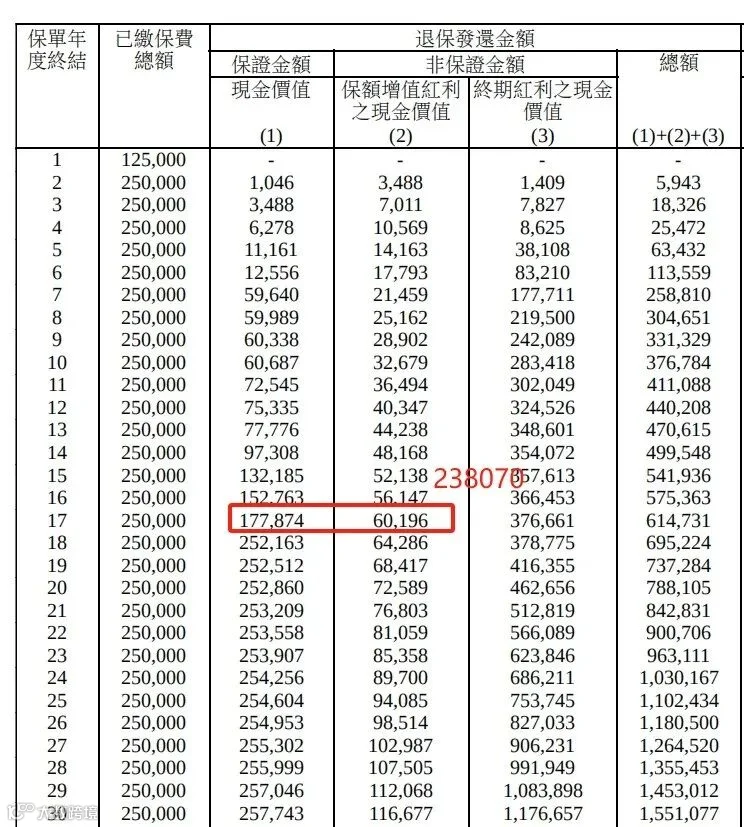
「盛利」有复归红利,而「宏挚传承」只有终期红利。复归红利的好处是分红更稳定,对客户来说是个优势,不过「盛利」的复归红利占比不算高,大概在 5 - 10% 左右。

「宏挚传承」虽然没有复归红利,但在前 20 年,它的保证金额占比最高能比「盛利」高出好几倍。不过随着时间的推移,后期两者的保证金额差距会逐渐缩小。
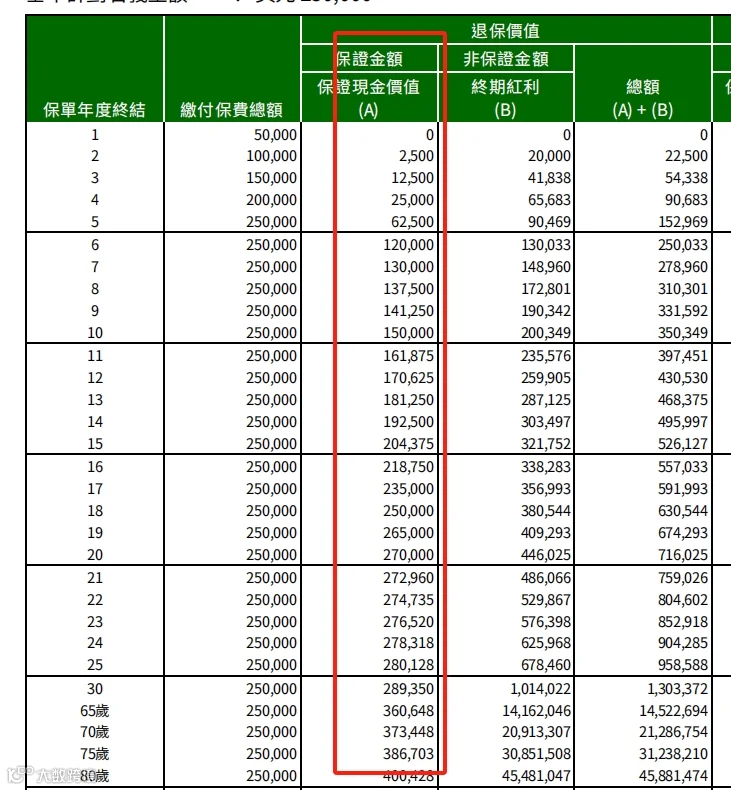
值得一提的是,如果把「盛利」的复归红利也加进去,从第 17 个保单年起,「盛利」的保证金额部分就会超过「宏挚传承」。
2. 底层配置
在底层资产配置方面,宏利的权益资产下限更高,而安盛债券等固定资产上限更高。
具体来说,宏利的权益类资产最低占比 45%,而安盛只有 20%;
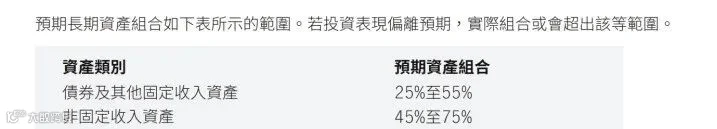
在固收类资产方面,安盛的最高上限能达到 80%,而宏利只有 55%。这意味着在极端情况下,「盛利」的资产配置操作空间更大,可以配置高达 80% 的固收类资产,而「宏挚传承」的权益资产最低也要占 45%。「傲珑创富」底层资产的配置范围和「盛利」是一样的。
四、特色功能与优势
除了上述差异,这三款产品还有各自独特的优势:
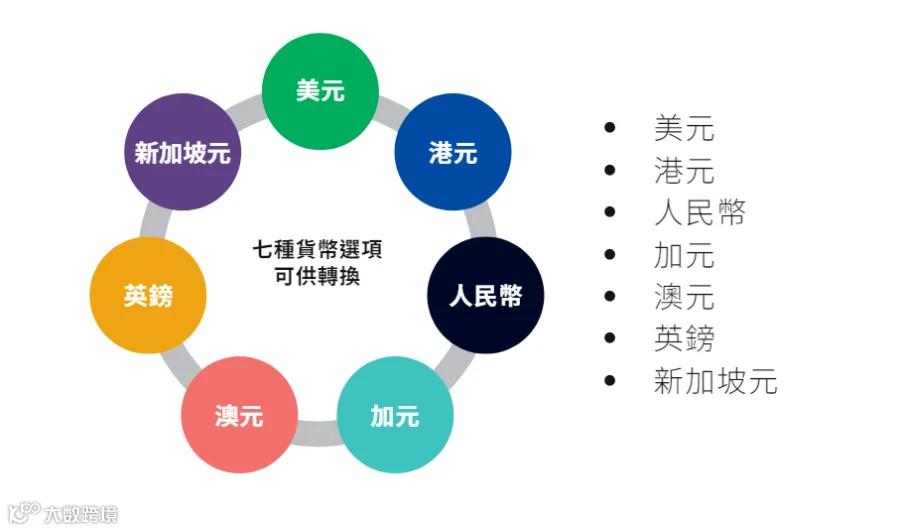
1.适合海外需求:如果你有海外留学或定居的打算,「宏挚传承」的适用性更高。因为它仍然保留了多元货币功能,有美元、港元、人民币、澳元、加元、英镑、新加坡元 7 种保单货币可供选择。而「傲珑创富」和「盛利」只有美元、港元、人民币三种保单货币。
2.兼顾收益与派息:要是你既想要高收益,又希望有稳定的派息,那么直接选「宏挚传承」准没错。它有一个 “无忧选功能”,就像一个作弊神器,使用这个功能后,英式保单可以转化为类似「傲珑创富」的美式保单,每年都能获得稳定的派息。
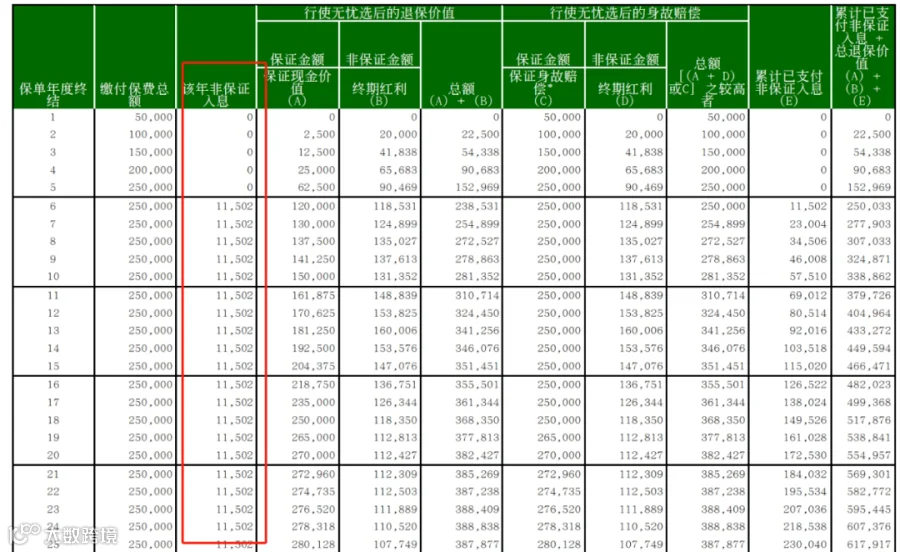
不过要注意,太早使用这个功能可能会影响总收益,如果不着急用钱,可以晚点再用。
3.追求高分红:如果你的资金量充足,想要获得更多的分红,那么选择安盛的「盛利」会更划算。香港的保险公司普遍将 90% 的可分配盈余分给投资者,而安盛「盛利」则将 95% 的可分配盈余写进合同分给投资者,这意味着选择「盛利」你能多分 5% 的可分配盈余,收益上限更高。

4.持续现金流需求:要是你需要持续的现金流,国寿的「傲珑创富」255 性价比更高。它是一款 “强制派息” 的美式分红产品,红利一旦派出就是确定的,波动较小。
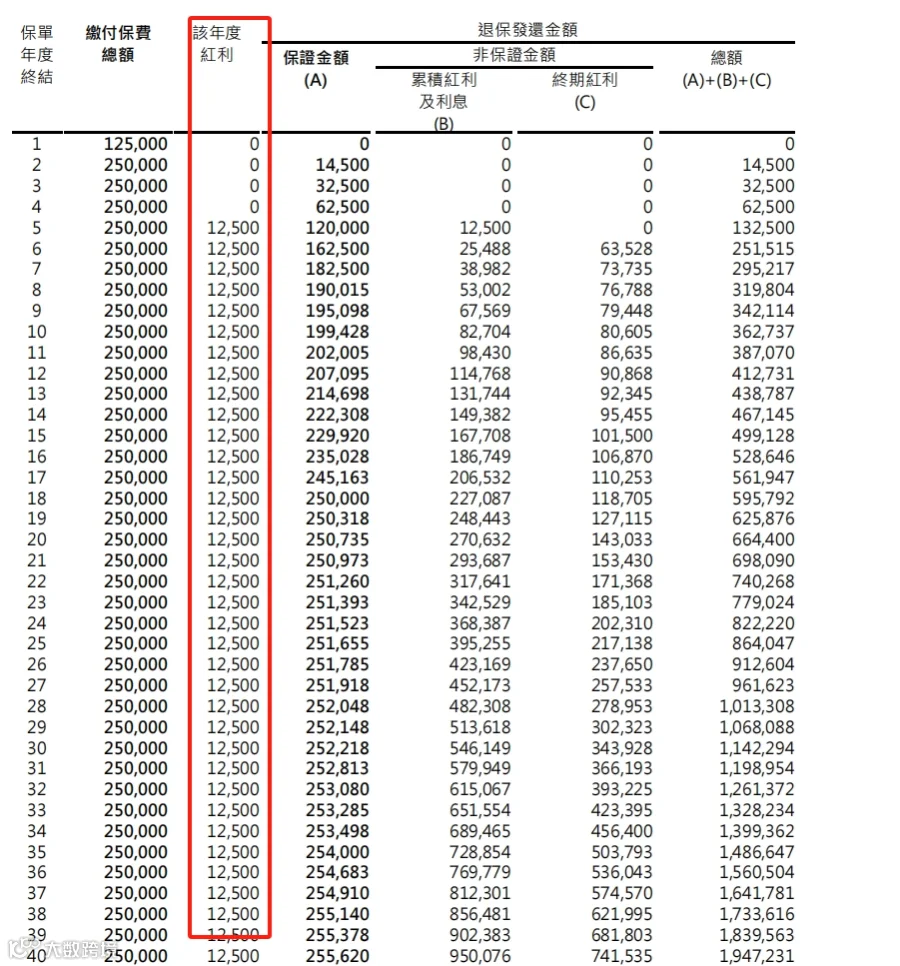
而且相比「宏挚传承」和「盛利」需要主动部分退保提取资金,「傲珑创富」的提取方式更加便捷,直接就能到香港银行账户。
按照 255 派息过后,在前 20 年,「傲珑创富」剩下的钱是最多的,而后 20 年则是「盛利」剩下的钱最多。
写在最后
1. 要是你想全面兼顾各种需求,宏利的「宏挚传承」是个不错的选择,它兼具了安盛和国寿两款产品的优点。既可以附加 “无忧选” 功能切换成美式分红,也能长期持有享受分红实现资产增值,而且缴费期灵活,预期回本时间仅需 6 年,对于那些资金用途尚不明确,但又想灵活配置资产的人来说,它是首选。
2. 安盛「盛利」是长期收益的王者,分红比例最高,收益潜力巨大,适合进行大额配置,无论是作为投资理财的替代,还是用于资产传承都非常合适。
3. 国寿「傲珑创富」是市场上稀缺的前期高收益、255 强制派息的美式分红产品,对于有养老金、教育金等明确现金流要求的朋友来说,可以优先考虑。
如果您想要进一步了解或想测算香港保险和新加坡保险的收益、方案配置、产品对比、保额预算等欢迎扫码加V交流沟通!
THE END
免责声明
本公众号不保证所提供资讯的精确性和完整性,一切以官方资料为准!
以上内容和意见仅供参考,并不构成任何推介或邀约客户投资。请读者仅作资讯参考,如涉版权问题,请后台留言删除,谢谢!