


廉颇老矣,尚能饭否。
94岁的巴菲特虽然已经进入“耄耋之年”,但是巴式投资哲学却依然延续着神话。
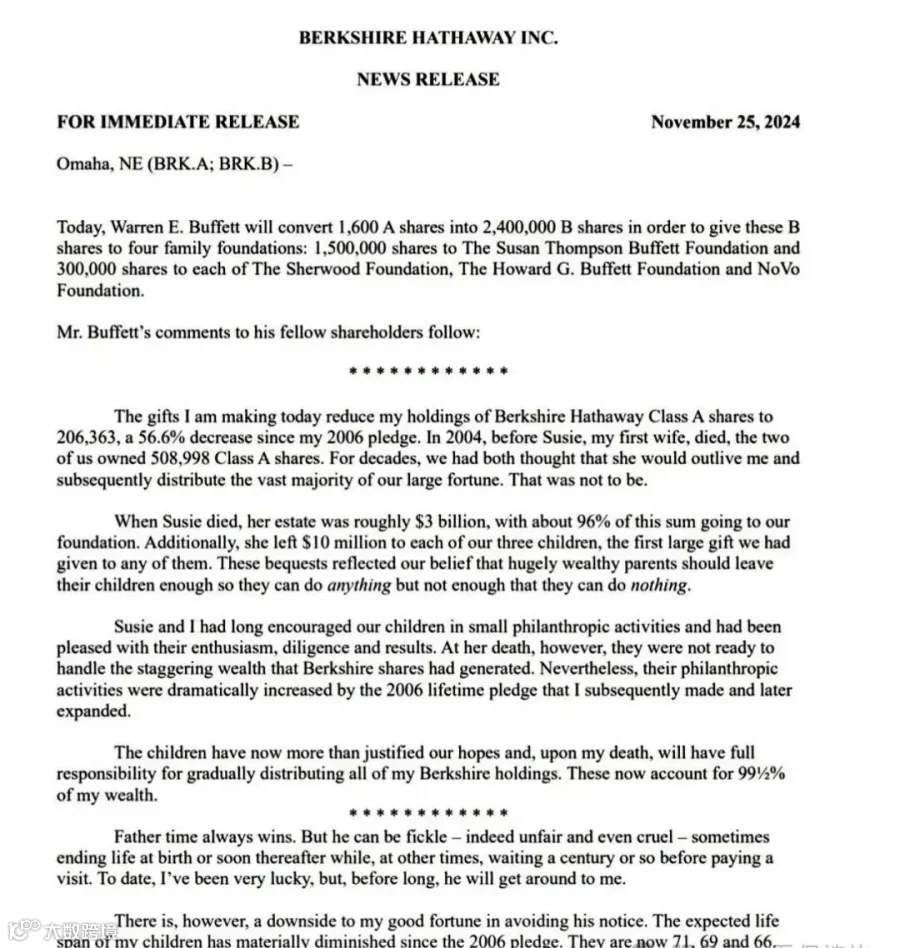
去年底在致伯克希尔哈撒韦股东信里面,巴菲特罕见的宣布了“遗嘱”式安排,他去世后,不会有资金流入盖茨基金会,并让自己的三个子女决定如何分配其大约1300亿美元的剩余财产。
随着他上千亿美元的资产交接给子女管理的基金会,全球慈善领域的格局,也将被改写。
一、巴菲特与盖茨基金会的渊源
巴菲特与盖茨基金会的关系可以追溯到2006年,当时他宣布将向该基金会和四个家族慈善机构进行年度捐赠。2010年,他与比尔和梅琳达·盖茨共同发起了"捐赠誓言",邀请亿万富翁承诺将至少一半的财富捐赠给慈善事业。
巴菲特自2006年起担任盖茨基金会的受托人。2021年,在比尔·盖茨和梅琳达·盖茨离婚后,他宣布辞职。梅琳达也在今年5月宣布,将从盖茨基金辞职,转而投身于自己的慈善事业。
有的人就会问,为什么要捐给慈善基金会,直接把钱分给子女不就好了?
也不是不可以,但是不要忘记美国是要缴纳遗产税的。税率为18%~55%,遗产>250万美元,是50%税率,巴菲特1300亿美元资产平均分给3个小孩,需要缴纳650亿美元的税费,最终每人只能分到216亿美元。
但如果捐给慈善基金会,每年只需5%的捐赠税。同样是交税,捐赠税比遗产税的税率低了45%,再算上资金的时间属性,钱生钱,财富反而可以进一步增值。
原本要被政府“薅去一半”的遗产,转入到慈善基金会中,便可以完美避开遗产税,让家族资产保值增值。
二、巴菲特的财富传承思路是什么?
巴菲特曾说:“非常富有的父母应留给孩子足够的钱,让他们可以做任何事,但不要多到让他们什么都不做。” 巴菲特认为,给孩子太多的钱会让他们失去奋斗的动力,所以他选择了一个平衡点。
我们也可以学习一下他的思路:
1、把控风险
巴菲特没有把财产直接给子女,而是通过信托的方式让专业人管理财产,从源头上杜绝了子女短期内挥霍财产的可能性,但家族信托对资金的门槛要求比较高,所以资金没达到家族信托层级的,可以考虑一下带有信托功能的香港保险。
香港保险的信托功能主要体现在资产隔离保护上,能在债务和婚姻财产方面发挥作用,而且财产上,分配方式灵活且能防止受益人挥霍,又可以让他们不会过于贫困潦倒。比如选择身故后每年给付5%,或者按照5%的基础去递增给付后代资金的功能等。
2、提升自我认知
巴菲特一生都保持着强烈的学习欲望和习惯,他每天会花费大量时间阅读各种金融报告、公司财报、新闻资讯以及专业书籍,提升自己的知识储备和分析能力,以便更好地把握投资机会。
3、提升储蓄意识
巴菲特表示很早就知道自己会变得富有,只是没有想到会积累这么多财富。在大萧条期间,情况非常糟糕,之后的财富增长一直很慢,复利效应真正起作用是在巴菲特生命的后期。
巴菲特给这种财富积累的方式起了个全新的名字,延迟消费。而我们普通人要想做到富有,储蓄的习惯是必不可少的,先有储蓄,再提高自己的投资能力,最后再结合时间的复利。
三、财富传承&资产隔离
财富传承领域中, 香港保险隔代投保的方式备受关注。当家族资产传承成为高净值人群的核心关注点,香港保险隔代投保以其卓越的优势,为家族财富的延续与传承提供了一条新的思路。
基本操作是(外)祖父母作为保单投保人,(外)孙子或孙女作为受保人,这种安排意在为孩子储蓄一笔教育基金或创业资金,这既顺畅传承了家族的财富,同时也把长辈的爱和关怀延续了下去。
1、财富定向传承
香港储蓄险支持无限次修改受保人,这使得长辈能够将他们的爱源源不断地通过保险传递给下一代。根据香港法律,第一顺位继承人仅包括父母、子女和配偶。祖辈若想将遗产留给孙辈,需要经历繁琐的遗嘱继承手续。然而,通过隔代投保,能够直接将孙辈设定为被保人,免去了那些复杂的程序,直接达成财富的定向传承目标。
2、婚姻资产隔离
当今社会由于婚姻问题导致财产分配不均的情况屡见不鲜。借助港险隔代投保这一功能,可避免因婚姻破裂导致财产分割。若投保人是祖父母,即便子女离婚,保单也不会受到任何影响,身故保险金一般也认定为个人财产。祖辈还可将保险与信托结合,依意愿设领取和分配条件,保障孙辈经济稳定。
3、债务隔离
对于企业主之类的客户,隔代投保利于规划债务隔离。小孩为受保人、祖辈为持有人,保费可以通过赠予的方式给到持有人缴付。这样操作,企业有风险时,可领保单现金价值应对危机。同时,为了避免老人受骗退保或身故使保单成遗产等道德风险,孩子父母可与老人签赠予合约对保单设限,保障孙辈利益。
4、简易信托功能
寿险保单中还增添了简易信托的功能,在保单持有人身故后,保险理赔金不会一次性发放给保单受益人,而是会按照保单持有人的生前意愿进行分期发放。这样一来可以有效避免了出现被骗和败家的情况。
写在最后:
财富传承不是终点,而是家族基业长青的新起点。
如今,中高产家庭愈发重视财富传承与法律风险,保险规划、家族信托成热门选择。香港保险灵活性高、兼具保障与增值功能,堪称财富传承 “利器”。
隔代传承意义非凡,不止于财富流转,更承载家庭温情与关怀文化,祖辈攒下的家底代代延续,护佑子孙生活,饱含长辈宠溺,稳筑家庭幸福根基。