


最近,有粉丝来问我:“听说新加坡有一款保险,不仅能保终身,还能跟着美股赚收益,这不是天上掉馅饼,白送钱吗?”
你还别说,这可不是什么智商税。这两年,新加坡的“指数万能寿险(IUL)”在全球都特别火,尤其是被中国的高净值人群疯狂抢购。今天,我就带大家好好了解一下,这款被称为“神仙保险”的产品到底是怎么回事,咱们普通人能不能入手。
ONE
IUL是什么?3句话讲清楚
1. 本质是终身寿险:和普通寿险一样,如果人去世了,就会赔付一笔钱给家人,能保障家人的生活。
2. 挂钩美股指数:比如标普500指数上涨了,你的保单账户价值也会跟着增加,能获得收益。
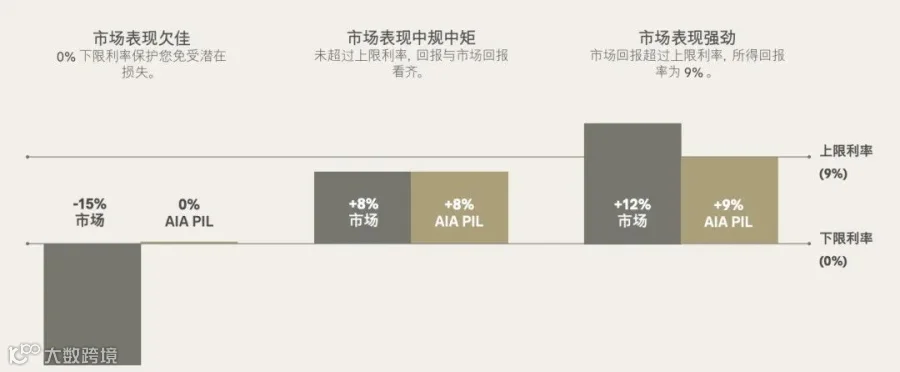
3. 保本又封顶:要是指数下跌,你的本金不会有损失,最低收益是0%;要是指数上涨,最高能获得9%的利息收益。
例:张三买了保额为100万的IUL,并且和标普500挂钩。
I) 如果标普当年涨了20%,张三的账户就会按照9%的封顶利率增值。
II) 如果标普当年跌了15%,张三的账户收益就是0%,但本金不会亏损。
这就相当于有了一种“稳赚不赔”的炒股体验!一般来说,IUL是通过期权(option)的形式来跟踪市场指数,而不是直接投资在指数基金,因此无需调仓和支付基金管理费用,所以费用会低于主动管理基金。
TWO
IUL凭啥火出圈?4大优势太香了!
优势1:保费便宜到离谱
同样是100万保额的保险:
I)国内寿险:每年要缴纳3万保费,需要交20年,算下来总保费是60万。
II)新加坡IUL:每年只需要缴纳1.5万保费,交10年就行,总保费才15万。
优势2:收益吊打银行存款
国内大额存单的年化利率大概是2%。IUL的保底收益是0% ,最高能达到9%。
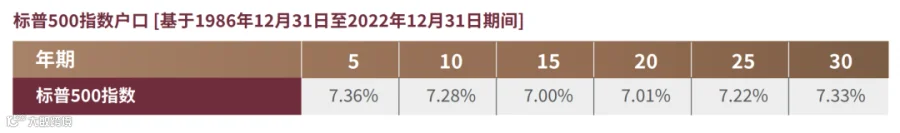
在过去30年里,标普500的平均年化收益率是9.9%,所以IUL的实际收益大概能达到7%以上。这就像是用银行存款的利息,赚到了炒股才能有的收益!
优势3:取钱灵活不卡脖
当你急需用钱的时候:
I) 国内增额寿要是退保,损失会很大;贷款的话,利息又很高。
II) IUL就不一样了,账户增值的部分可以随时提现,而且保额还不会变。
优势4:0门槛薅国际羊毛
I)最低50万美元保额起投,换算成人民币大约是360万。
II)健康告知很宽松,300万美元以内都不需要体检。
III)可以远程投保,人在国内,通过视频签约就能办理。
在新加坡保险圈有一句话很流行:“不会英语?没关系!会扫码付款就行。”
THREE
IUL有坑吗?3个真相劝退一半人
真相1:收益“封顶”是双刃剑
要是标普涨了20% ,你却只能拿到9%的收益。
要是标普跌了15%,虽然你能保住本金,但也浪费了投资赚钱的机会成本。
所以,IUL比较适合那些既想赚美股红利,又害怕股市暴跌的“稳健派”。
真相2:长期持有才划算
如果在前5年就退保,可能会亏损本金,因为要扣除初始费用。
但要是能持有20年以上,通过复利就能滚出7%以上的年化收益。
简单来说,就是拿得住,它就是黄金;拿不住,那可能就没什么价值了。
真相3:极端情况会“爆雷”
从理论上来说:
如果标普连续30年暴跌,那账户扣完管理费后就会归零。
不过在现实中:标普从成立到现在,从来没有连续3年下跌过。
这种情况发生的概率比中彩票还低,但在购买之前,大家还是必须要了解清楚!
FOUR
普通人怎么玩转IUL?3步实操攻略
第一步:选对指数
如果你是保守派,那就选标普500,它的波动比较小,历史表现也很稳定。
要是你比较激进,想追求更高的收益,可以选纳斯达克,它涨跌幅度比较大,收益封顶也更高。
第二步:巧用“时间杠杆”
给大家看个案例:30岁的时候投保,每年缴纳10万保费,交5年。
到60岁的时候,账户增值大概能达到500万(按照7%的复利计算)。
到80岁的时候,账户价值就能突破1500万。
只要用20年的耐心坚持,就能换来三代人的财富自由。
第三步:规避“暗坑”
要避开小保险公司,尽量选择像全美人寿、宏利、友邦等国际知名的保险巨头,它们更靠谱。
一定要看清费用明细,管理费、手续费这些通常写在合同的第8页,千万别稀里糊涂就签字。
找独立顾问咨询,千万不要相信那些“返佣中介”,小心遇到杀猪盘,别让自己的钱打水漂。
FIVE
这些人慎碰IUL!
如果你计划3年内要买房,这笔钱可不能用来买IUL,因为它需要长期持有,提前取出来可能会有损失。
要是你完全不懂复利是什么,对理财一窍不通,那也别轻易尝试,先多学习学习再做决定。
还有那些幻想一夜暴富的赌徒,IUL不是让你快速发财的工具,它是一种稳健的保险和财富增值方式。
写在最后
1. IUL不是单纯的理财产品,它是“保命钱+增值器”的结合体,既能保障你的生命安全,又能让你的资产增值。
2. 年收入在50万以上,并且有海外资产配置需求的人,买IUL是比较合适的。
3. 2024年新加坡的保费还在上涨,要是你心动了,想入手的话可得趁早!
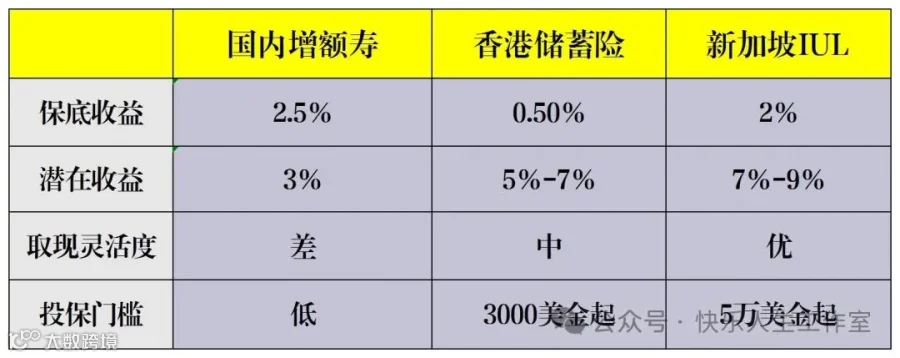
最后送大家一张对比表👇
原创声明:本文数据源自新加坡金管局及标普指数年报,案例为虚拟演示,转载需授权。保险配置因人而异,建议咨询专业顾问。
如果您想要进一步了解或想测算香港保险和新加坡保险的收益、方案配置、产品对比、保额预算等欢迎扫码加V交流沟通!
THE END
免责声明
本公众号不保证所提供资讯的精确性和完整性,一切以官方资料为准!
以上内容和意见仅供参考,并不构成任何推介或邀约客户投资。请读者仅作资讯参考,如涉版权问题,请后台留言删除,谢谢!
