


蛇年春节马上就到了,好多朋友都打算趁着这个假期去香港逛一逛,顺便想用年终奖或者孩子的压岁钱配置点香港保险。
开年的时候,香港保险的保费折扣和预缴优惠力度都非常大。

最近有不少客户来问我,哪款香港保险收益最高。但说实话,这个问题真不好回答,毕竟每个人需求不一样,用钱的时间也不同。
需求一:
着眼中长期资金保值增值,用于大额提取或财富传承
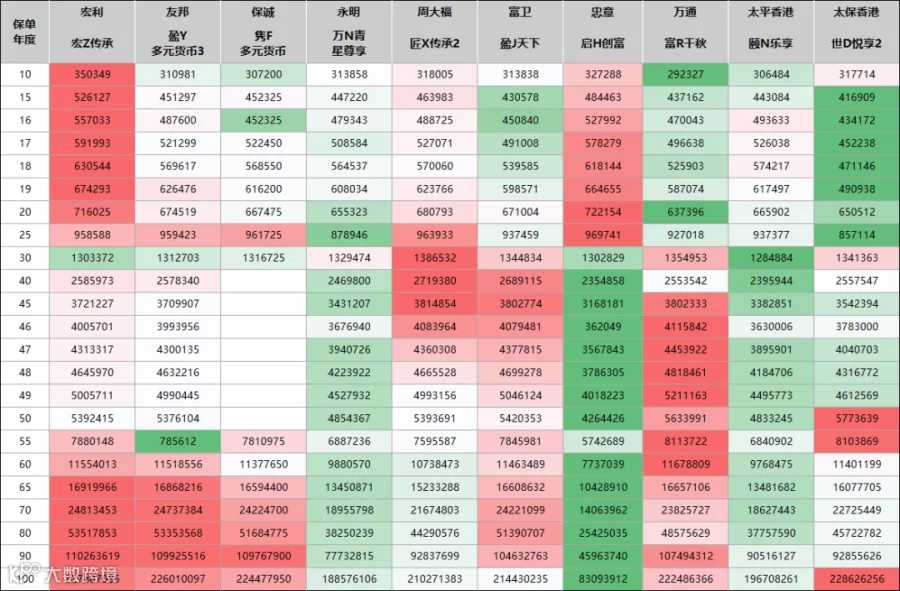
有些客户是为了中长期资金增值,打算在 10 - 30 年这个时间段,部分减保或者直接退保,一次性提取一大笔钱使用,或者把这笔钱当作大额财产直接传承给孩子。
1. 两年期和三年期缴费:从第 10 年到第 30 年,安盛的产品预期收益最高。
投入的资金在 10 年能达到 1.5 倍,20 年翻倍,30 年翻六倍。

安盛作为全球排名第一的保险公司,推出的这款产品堪称 2025 年的开门红爆款。
因为它给出的预期收益实在太诱人,还把 95% 的利润都分给客户,所以是限时限额销售,只卖两个月,3 月份就停售了。要是你只想把缴费期控制在两三年,那可得抓紧了解安盛这款产品,真的是 “买到就是赚到”。
2. 五年期缴费:如果选择五年期缴费,在前 30 年,其他产品很难与宏利竞争。
宏利的产品 10 年内部收益率(IRR)能达到 4.29%,20 年 IRR 为 6% ,这可是市场最高水准,完全能满足大家对资产保值增值的期望。
需求二:
注重终身现金流,快速提取用作养老金或家用,余额留作传承
还有些客户快到退休年纪了,希望有一笔终身现金流,每年从账户里提领一笔钱,当作自己的退休金,或者补贴家用,账户剩余的钱还能留给后代传承。香港保险每年提领的金额是固定的,所以账户里剩余的钱越多越好。
比如我的客户王女士,45 岁,自己做生意,社保交得少,预算是 5 万美元分五年缴纳,想用香港保险给自己补充终身养老金,最好存完钱能尽快有现金到账,最后还能留一大笔钱给孩子。
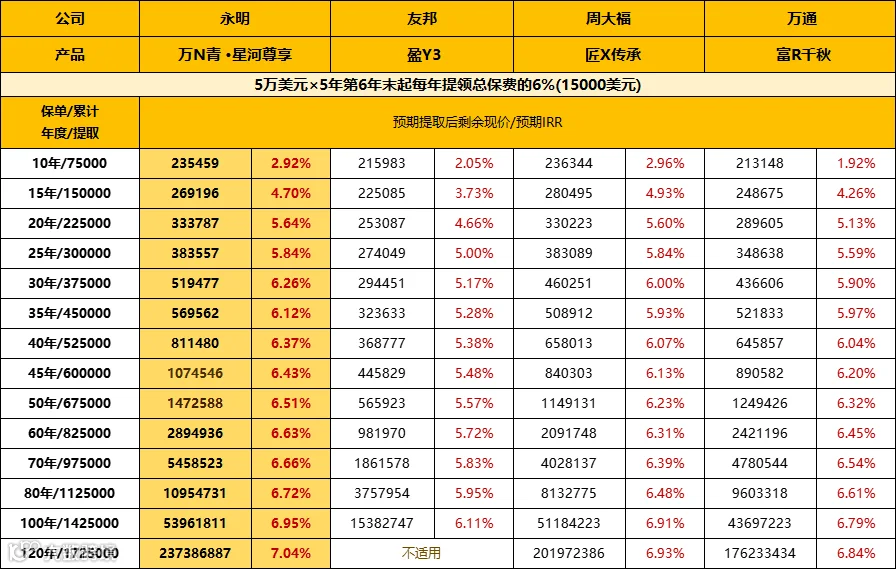
以常见的 556 提领模式(五年交完保费,第六年开始,每年提领总保费的 6%,直至终身)为例,看看全港市场表现最好的几款产品,永明的产品排在首位。
尤其是领取 20 年后,永明产品账户里的钱比某邦多出 2 - 4 倍。也就是说,王女士 50 岁开始领钱,每年能领 1 万 5 美元,差不多 11 万人民币,只要领到 65 岁,账户里剩余的钱就是永明最多,留给孩子的也就更多。要是王女士活到 85 岁,总共领了 52 万多美元,账户里还能剩下 81 万多美元留给孩子,本金翻了五倍还不止。
所以,如果你既想要每年有一笔终身现金流,又想尽可能多留钱给孩子,永明的产品是比较理想的选择。
为啥建议中产及以上家庭配置美元资产?
从 2024 年开始,我就建议一些中产及以上家庭配置一些美元资产。最主要的原因就是分散风险,别把所有钱都投在一个市场。
这几年,但凡做点投资的家庭,都或多或少被内地金融市场折腾怕了。先是 P2P 暴雷,接着是 2015 年和 2018 年的股灾,然后从 2021 年开始,连续三四年的大熊市。
投资 A 股赚不到钱,基金、银行理财,甚至存款收益也不理想。我身边但凡买了股票、基金、信托,甚至房子的,没有一个不亏钱。
所以,中产及以上家庭配置一些美元资产,虽说不一定能暴富,但能保证本金 100% 安全,还能尽可能多获得收益。
如果您想要进一步了解或想测算香港保险和新加坡保险的收益、方案配置、产品对比、保额预算等欢迎扫码加V交流沟通!
THE END
免责声明
本公众号不保证所提供资讯的精确性和完整性,一切以官方资料为准!
以上内容和意见仅供参考,并不构成任何推介或邀约客户投资。请读者仅作资讯参考,如涉版权问题,请后台留言删除,谢谢!
