


香港保险市场里,预缴折扣是保险公司吸引客户的大招。但各家公司策略不同,从利率稳定到优惠叠加,再到资金灵活度,都影响投保人的收益。
今天,我们来深挖一下,看哪款储蓄计划最值得买!
预缴策略大揭秘:
1.抵扣有差别:有的公司预缴利率得等保单最后一年才能拿,有的则直接转化为保费折扣首年抵扣。比如永M 万年Q,预缴优惠直接抵扣首年保费,立马省钱。而宏L的宏Z,优惠利息得第4个保单周年日后才能存入,回笼慢。
2.利率各不同:有的公司预缴利率高,但资金不灵活;有的优惠多样,门槛却高。保C的隽F,预缴优惠利率按保费多少分层,10万美元以上是4.8%,以下是3.8%,门槛高。
3.账户处理各异:有的公司允许预缴保费余额继续生息,有的则停。安S挚H,预缴5年保费后,余额按4.5%利率生息,但缴费期满后不再生息,增值受限。
4.合同约束多样:有的合同预缴保费不能享受折扣,有的则可以。友B盈Y的预缴保费不能打折,只能缴费后取出,效率低。而永M、保C则可以将保证利息提前变折扣,更实惠灵活。
02 永M 万年Q・星河系列:三大亮点,独领风骚
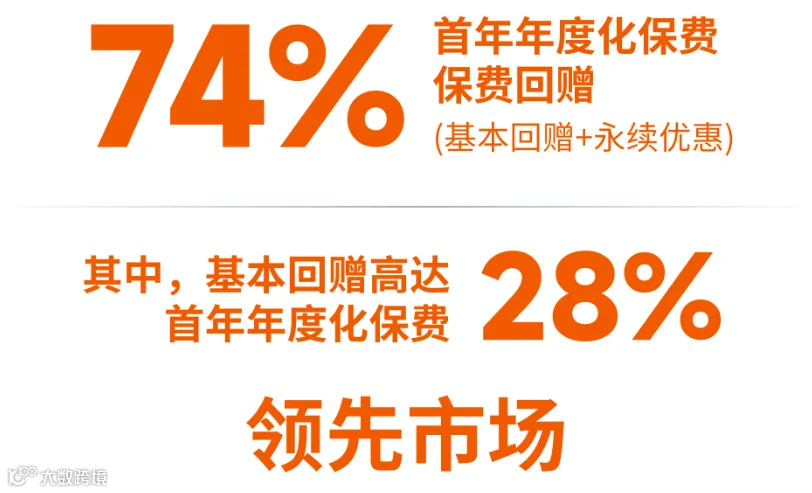
1.优惠大:年缴20万美元以上,永M 万年Q・星河系列首年保费立减74%,包括28%回赠和46%预缴优惠,市场罕见。
2.灵活性强:“567提领不断单”,第5年起可自由提领,资金灵活如活期存款,剩余资金仍按保证利率增值。
3.收益稳:保证IRR达1.01%(行业最高),预期IRR为7.13%,非保证收益占比仅30%,收益确定性高。
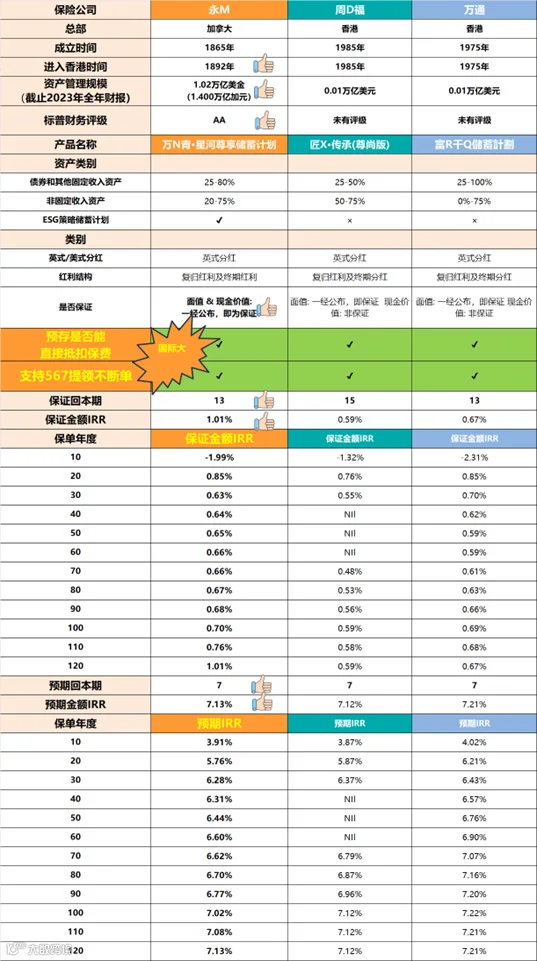
03 永M与其他公司对比,优势明显
以0岁男、10万美元*5年合同为例:
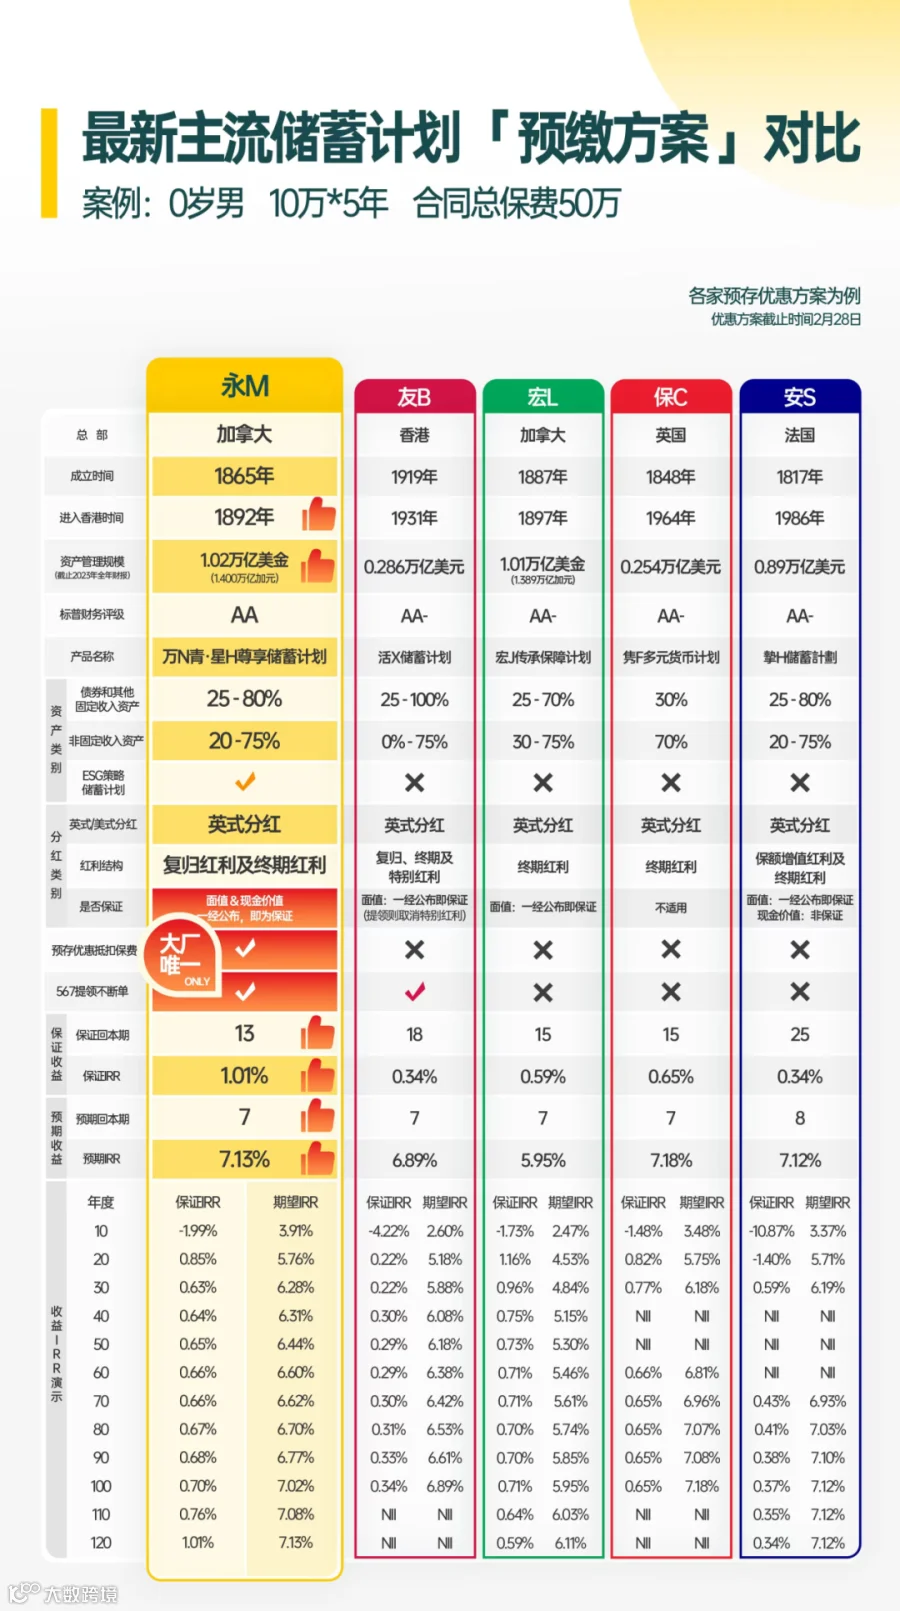
永M:优惠大、灵活、收益稳,保证回本期13年最短,IRR表现最优。
友B:灵活性差,收益确定性存疑,保证回本期18年。
宏L:预缴优惠受限,收益低,不支持“567提领”。
保C:资金使用效率低,无“567提领”,灵活性垫底。
安S:资金周转不灵活,保证回本期最长25年。
04 永M适合这三类人
1.高净值人士:追求稳健增长和税务优化,永M方案节省成本,提供双重保障。
2.现金流敏感者:看重灵活性和即时回报,永M首年保费减半,资金可配置其他投资,567提领机制提供应急资金。
3.长期财富传承者:注重保值增值和跨代传承,永M方案优于家族信托,能抵御通胀,实现财富跨周期增长。
综上所述,永M 万年Q・星河系列在预缴策略、资金灵活性和收益稳健性上均表现出色,是香港保险市场的明智之选。
如果您想要进一步了解或想测算香港保险和新加坡保险的收益、方案配置、产品对比、保额预算等欢迎扫码加V交流沟通!
THE END
免责声明
本公众号不保证所提供资讯的精确性和完整性,一切以官方资料为准!
以上内容和意见仅供参考,并不构成任何推介或邀约客户投资。请读者仅作资讯参考,如涉版权问题,请后台留言删除,谢谢!
