1.更早提领
相比市场上老牌保险公司的6年之后提取,盈聚天下主打第3年开始提取,创造自己的提取密码“236”。2年缴费,第3年开始每年提取总保费6%。
2.更高价值
不要只看预期收益,投保的目的是要领取的,领取之后剩余保单价值高才是王道。虽然盈聚天下的预期收益只有7.13%,在高手林立的香港市场只能是第二梯队,但提取之后的保单价值妥妥的NO.1.
3.多种货币
8种货币随便选择,无限次转换。美元、港币、人民币、英镑、加拿大元、澳元、新加坡元、欧元,财富传承、无惧汇率波动。
4.信托传承
盈聚天下在传承的功能上完全可以PK家族信托首创富传家,多达5种保险金领取方式,3重顺位继承。可以实现财富传承的安全传承、无限传承、无间断收益,支持各种个性化传承安排。
二、投保案例
52岁的张先生,一直在关注香港保险,身边已经有很多朋友买了,自己想买,但一看到回本期要8年就打了退堂鼓。
他无意中接触了富卫盈聚天下这款产品,立马被“236”打动,55岁就可以领钱这太好了。
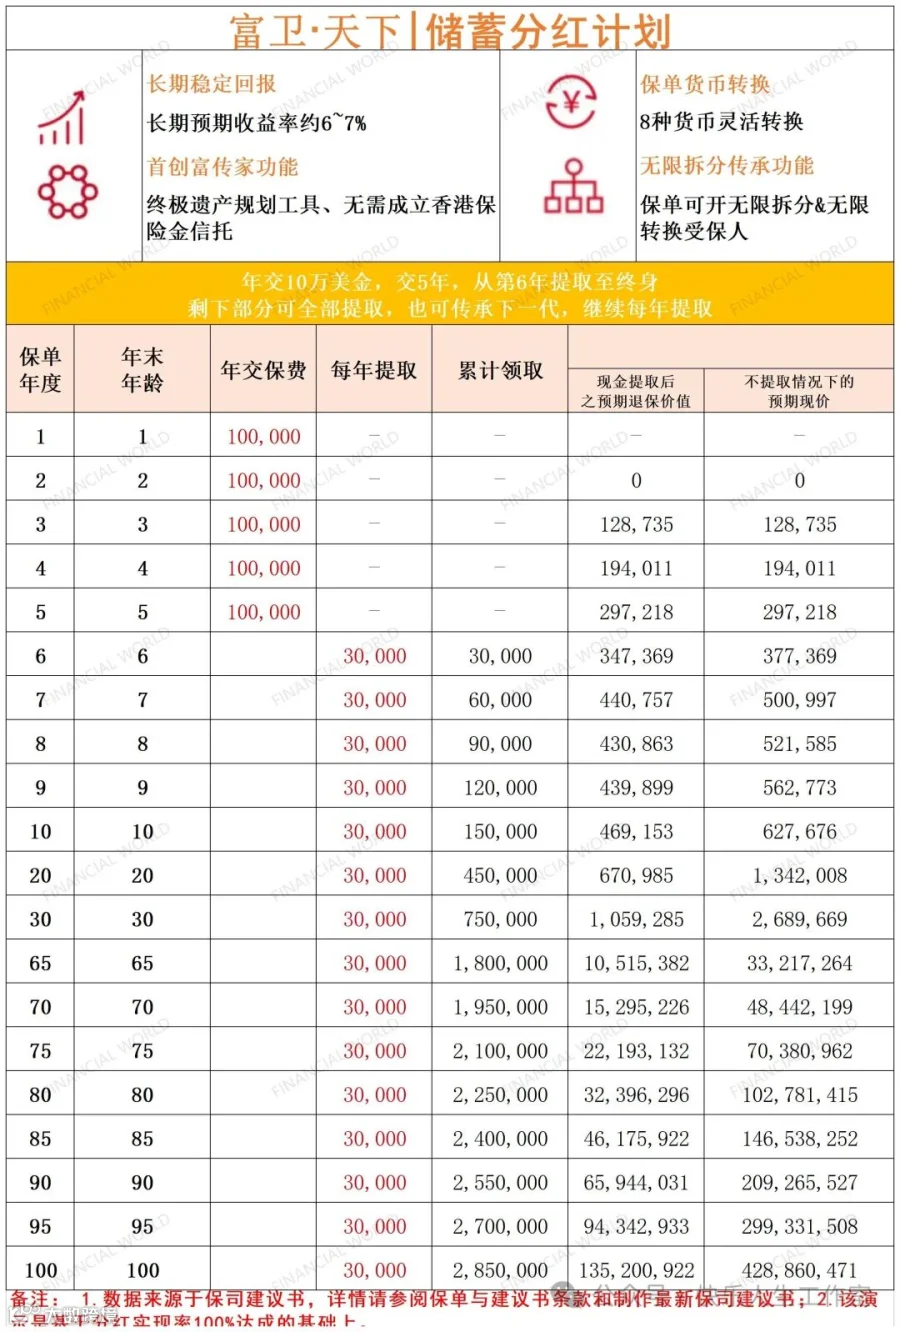
他选择年交20万美元,缴费2年,总保费40万美元的方案。
55-100岁每年领取2.4万美元用于养老,基础社保加上这个商业养老险,晚年生活有保障了。
张先生自己作为保单持有人及受保人,太太作为后备人选,如果张先生先走一步,太太继承保单继续领取养老金。领取之后到张先生100岁时保单还有173万美元可以传承。

三、常见问题
Q1:投保需要到香港办理了吗?
A:保单持有人要来香港现场签约,受保人如果是未成年人可以不用来香港。
Q2:需要在香港开银行账户吗?
A:需要办理香港银行开户,方便缴费和后续提取。我们有多家合作银行可以很方便搞掂开户。
Q3:投保需要多久时间?
A:投保需要1小时,银行开户需要1-2个小时。
Q4:提取款项如果在内地使用方便吗?
A:保险金提取直接到持有人香港账户,保单持有人可以在内地刷卡、ATM提现或者关联微信、支付宝使用。也可以通过一定方式转到内地账户。
Q5、投保这个产品有哪些风险?
A:香港投保主要有两点风险,汇率风险和预期收益波动的风险。不过产品本身设计了多币种可转换以及分红锁定,这两个风险已经降到极低的水平。
如果您想要进一步了解或想测算香港保险和新加坡保险的收益、方案配置、产品对比、保额预算等欢迎扫码加V交流沟通!
THE END
免责声明
本公众号不保证所提供资讯的精确性和完整性,一切以官方资料为准!
以上内容和意见仅供参考,并不构成任何推介或邀约客户投资。请读者仅作资讯参考,如涉版权问题,请后台留言删除,谢谢!