


如今,相信不少家庭都在为两件大事发愁:孩子的教育储蓄计划,还有自己的退休收入补充规划。摆在面前的选择五花八门,却不知道哪个才是最适合自己家的,是不是特别纠结?
有些家庭觉得买房出租是个好办法,一边收租,一边坐等房子升值。等孩子上大学了,就把房子卖了,兑换成现金,一次性付清学费。这些方法各有各的好处,也适合不同类型的家庭,并不是说只能选一个,不能选其他的。
要是条件允许,把各种财务规划方案和金融工具都用上,那肯定是最理想的。但有没有一种更简单、更优的财务方案,既能给孩子存好大学教育金,又能解决自己退休后的养老收入问题呢?
最近,我的客户 Ava 就正在研究这个事儿。
Ava 今年 34 岁,她的女儿两天前刚满 2 岁。初为人母的她,满心都是对女儿的责任,特别想给女儿一份长久的保障,让孩子不管什么时候都能安心。
新加坡的高等教育学费一直在涨,Ava 担心以后一下子拿不出那么多钱,所以想提前给女儿的大学学费做储蓄规划,避免到时候资金周转困难。同时,她也盼着等女儿毕业后,自己能舒舒服服地享受退休生活,所以得提前准备好退休后的补充收入。
既要保障女儿,又要准备学费,还要考虑自己的退休金,这么多需求,该怎么办呢?我给她推荐了特定的投资型保险账户设计,帮她实现目标。

在这篇文章里,我就带大家分析一下 Ava 是怎么用投资连接险做教育储蓄计划,还有她自己的退休收入规划的,看看这个生命周期图里藏着什么秘密。通过了解这个设计方案的原理,大家也能举一反三,找到适合自己家庭的储蓄财务规划。
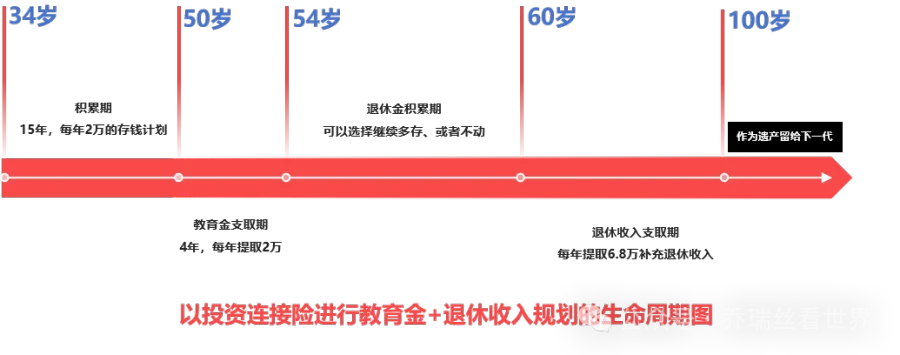
一、分享一下Ava的案例
Ava 申请了一个追踪指数的投资型保单账户,每年存 $20000 保费,打算连续存 15 年。等孩子 18 岁的时候,Ava 就不再存钱了。
同时,Ava 开始从这个保单账户里提取免税资金,用来支付女儿 4 年的大学学费,每年 2 万新币。四年后,女儿顺利毕业,这时候 Ava 也 54 岁了。
等 Ava 到了 65 岁,她每年从保单账户里提取 $6.8 万免税资金,当作补充退休收入。等 Ava 去世后,保单里剩下的资金或者身故赔偿金,就会支付给她的受益人。
二、这么做的优势是什么?
I) 学费免税:Ava 每年能从保单账户拿出 $20000 给孩子交学费,而且这笔钱完全免税,实实在在地减轻了经济负担。
II) 不影响助学贷款:从保单里取的钱,不会影响孩子申请额外的助学贷款。就算家庭经济状况有变化,孩子也还有其他途径获得教育资金支持。
III) 丰厚退休收入:Ava 65 岁后,每年能从保单账户提取免税退休金 6.8 万当作收入补充,一直能取到 100 岁,算下来一共 $238 万。以后的养老生活,有了这笔钱,就能过得更滋润。
IIII) 意外保障:在陪伴孩子成长的过程中,要是 Ava 遭遇意外,孩子在资金上也有保障,不会因为家庭变故影响生活和学业。
在这个案例里,Ava 总共交了30万新币保费。从这个保单账户潜在支取的钱,包括退休金和孩子的教育支出,生前累计提取了246 万新币,去世后还能给后人留一笔钱,是不是特别划算?
三、常见问题 FAQ
Q1:每年存20000太少,能不能每年存6 万,$60 万?
A1:当然可以!当大家了解了用这种特定人寿保单做财富规划的原理后,肯定都想往保单账户里多存点钱。不过也别盲目存,得综合考虑各种因素。
Q2:我怎么知道保单账户最多能存多少钱?能拿多少钱?
A2:保单账户能存的最多金额,主要由年龄、性别、健康状况以及保额等很多因素决定,每个保单账户的申请都是量身定制的。不同保险公司的产品不一样,市场定位也不同,配套的设计方案也会有差别,这些都会影响我们的保单账户申请。
所以,要是大家也想做这种既考虑退休收入领取,又考虑孩子教育金领取的综合型财务规划,不妨先找专业的财务顾问聊聊,一起讨论财务规划方案和保单账户选品,弄清楚怎么存、存多少、有哪些附加福利,还有在不同时间段最多能拿多少钱,这样才能实现终身财务和保障二合一的综合规划目标。
要是还有什么疑问,欢迎随时在评论区留言,咱们一起探讨!
如果您想要进一步了解或想测算香港保险和新加坡保险的收益、方案配置、产品对比、保额预算等欢迎扫码加V交流沟通!
THE END
免责声明
本公众号不保证所提供资讯的精确性和完整性,一切以官方资料为准!
以上内容和意见仅供参考,并不构成任何推介或邀约客户投资。请读者仅作资讯参考,如涉版权问题,请后台留言删除,谢谢!
