


在香港保险市场中,储蓄分红险一直备受瞩目,国寿「傲珑创富」更是其中的明星产品,热度居高不下。今天就来深入剖析这款产品,看看它到底有何独特魅力。
1.保本生息,还能快速提取
「傲珑创富」最大的优势就是保本生息,让资金稳稳增值。它的缴费方式灵活,以2年交为例,从第5年起,每年可提取5%的周年红利。令人称奇的是,提取红利时,账户本金还能稳定增长。
通常,提取会使账户现金价值减少,它却能做到这点,关键就在于香港保险独特的红利结构。
2.香港保险红利结构解析
香港保险收益由保证收益与分红收益构成,分红收益又分为周年红利、复归红利和终期红利。
周年红利:类似每年发放的奖金,是实实在在的现金,直接到账。
复归红利:每年派发,但以面值形式发放,类似股票,需折现才能拿到现金。
终期红利:在保单终止,即被保险人身故、退保或保单期满时才派发,如同年终奖。不过,其账户资金会随保险公司投资情况波动,随时可能调整。
「傲珑创富」作为美式保单,周年红利超高。前20年,周年红利占比达40%-65% ,这意味着不仅收益稳定,还能较早拿到红利,且不影响后续保单增值潜力。
3.收益超高,用数据说话
挑选保险产品,除红利结构外,收益率也是关键指标。确保产品安全的前提下,收益越高越好,衡量收益重点关注现金价值和内部收益率(IRR)。
以30岁女性投保5万美元,2年交(算上2%保费折扣)为例:
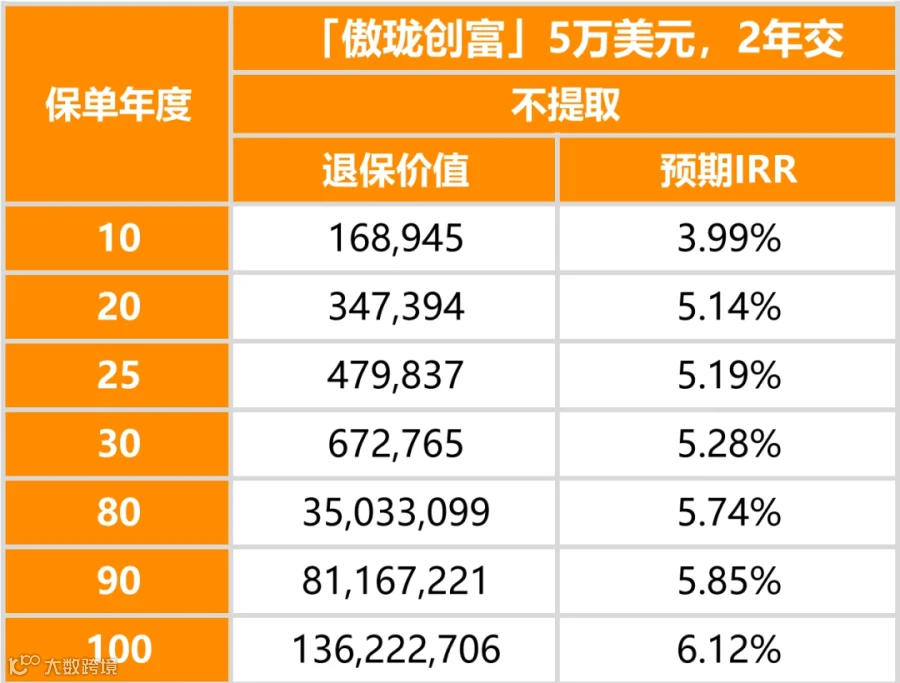
第10年退保,现金价值为16万8945美元,内部收益率3.99% 。
第80个保单年度退保,能拿到3503万美元,是本金的35倍,收益率高达5.74% 。长期持有,回报相当可观。
4.255快速提取,收益依旧出色
上述是不提取的情况,若按255提取方式,收益率如何呢?
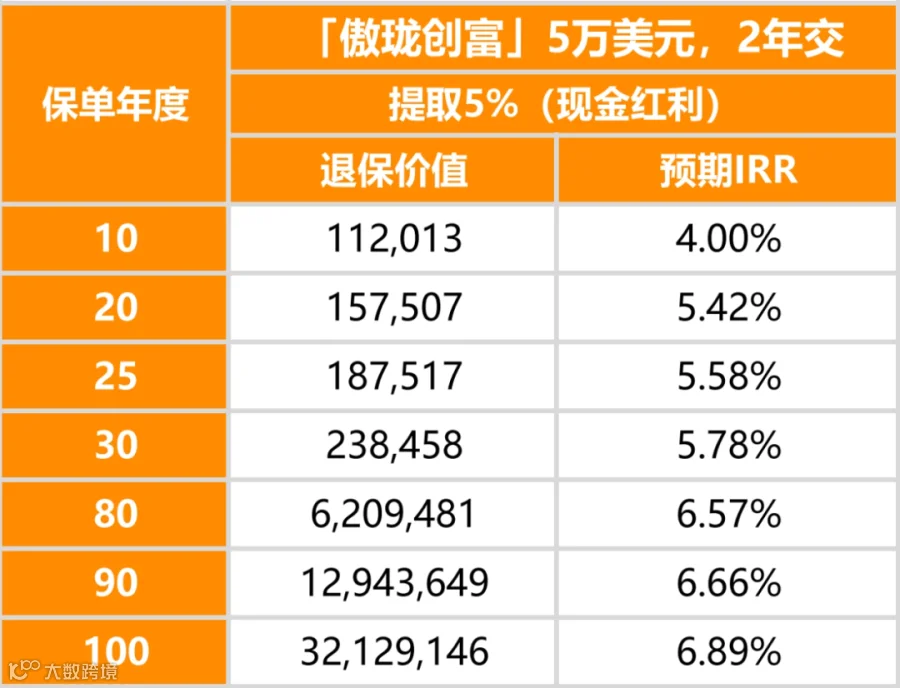
255提取即2年缴费,第5年起每年提取总保费的5% 。比如总交10万美元,每年就能提取5000美元。
这种情况下,10年预期IRR达4% ,17年就能达5%+ ,比同类产品高很多,前中期IRR表现相当优秀。
为何第10年提取后的IRR比不提取的高?因为无论是否提取,「傲珑创富」都会派发周年红利。不提取时,这部分钱进入个人账户,类似内地万能账户,目前保司给的利率是3.9% ,低于保单本身收益率,所以整体收益率会低些,且该利率与美联储利率挂钩,会有波动。
提取后现金价值会变少吗?以5万美元2年交为例,从第5年起每年提取5000美元,基本金额始终保持在10万美元以上。
第20个保单周年,总共提取7.5万美元,账户还剩15.75万美元;第30个保单周年,总共提取15万美元,账户还剩23.8万美元。
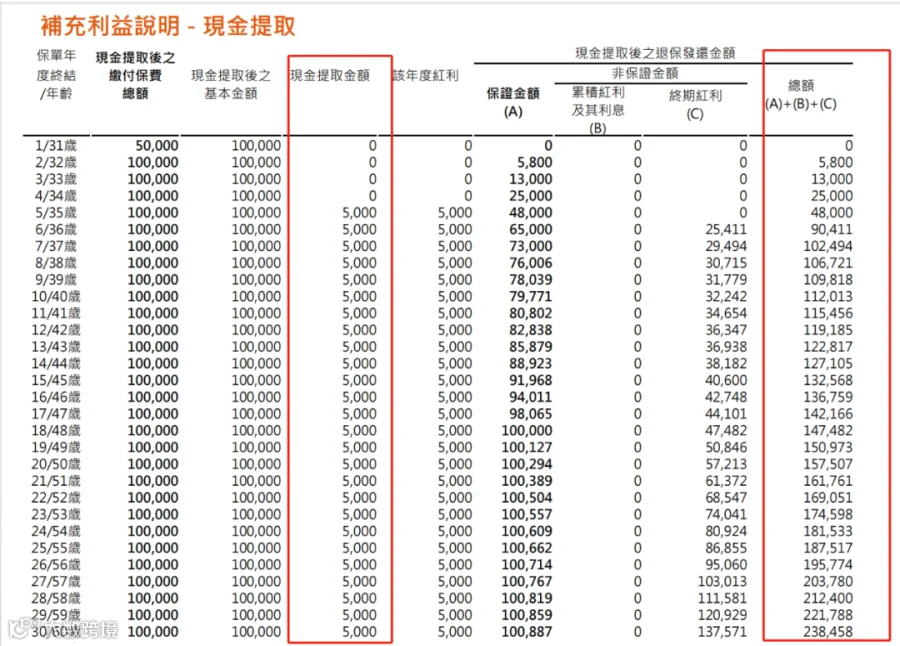
可见,提取后收益持续增长,保单保证现金价值和预期现金价值不会像英式分红提取那样减少,就像一次性存一大笔钱,每年提取稳定现金流,本金还在账户持续复利增值,非常实用。
5.保单拆分和更改被保人,财富规划更灵活
除收益稳定外,「傲珑创富」还具备港险常见实用功能。从第5个保单周年日起,投保人可进行保单拆分,将原保单拆分成两份或更多新保单,比如一份用于养老,另一份留给孩子,满足不同财富规划需求。
从第1个保单周年日起,投保人能无限次转换被保人和保单持有人。例如爷爷把保单留给爸爸,若爸爸不靠谱,可转给孙子,投保人始终掌握控制权,保障财富按意愿传承。
6.灵活多样的身故赔偿支付方式
若投保人交完保费不幸身故,也无需担忧。保险公司提供5种灵活赔偿方式:

1. 一次性发放赔偿金:简单直接,一笔到账。
2. 每年/月平均发放赔偿金:类似信托,防止后代无节制花钱,起到财务托管效果。
3. 先付一部分,然后每年/月按时发放:既能解燃眉之急,又能保证后续有稳定现金流。
4. 先每年/每月按时发放,最后一期把剩下的一起发放:保障长期资金需求,最后给予较大金额。
5. 每年递增发放,每年递增5% ,按年/月按时发放:随着时间推移,领取金额增多,满足不同资金规划。
这5种方式可根据不同人的需求和性格选择,让财富更好地传承。
7.背靠中资老大哥,实力雄厚
买保险,保险公司实力至关重要,关乎产品可靠性和收益能否实现。中国人寿作为中资保险老大哥,实力雄厚。中国人寿(海外)成立于2007年,是中国人寿(集团)境外唯一全资子公司 ,在战略版图中占据重要地位。

数据显示,国寿海外可投资资金高达3932亿港元 ,业务遍布全球。

在竞争激烈的香港保险市场,2024年1季度,国寿海外个人新单总保费和个人标准保费都跻身前五 。
2023年,国寿海外多款产品分红实现率表现出色,100%达标的不在少数,最高达110% ,平均分红87.7% 。
其中,三款储蓄险分红实现率最高97% ,最低87% ,平均95% ,成绩相当不错。

国寿海外还获得穆迪A1、标普A财务评级,偿付充足率为343.52% ,完全配得上老大哥称号。
8.风险分析与适合人群
任何产品都有两面性。国寿「傲珑创富」背靠国资,稳定可靠,但对资产隐私性要求特别高的人可能不太合适,因它在一定程度上受官方监管,这种情况可考虑友邦、宏利、保诚等外资产品。
若喜欢中资保险背景,信赖国家队产品,或希望有稳定投资回报,每年能持续领取现金流,比如临近退休需补充养老金,或是低风险偏好的投资者,「傲珑创富」都非常值得考虑,其255周年红利提取设定,不损耗本金还能持续增值,极具吸引力。
最后提醒,这款产品3月底就要下架了,之后可能难遇这么高的美式分红产品,感兴趣的朋友要抓紧时间了解!
如果您想要进一步了解或想测算香港保险和新加坡保险的收益、方案配置、产品对比、保额预算等欢迎扫码加V交流沟通!
THE END
免责声明
本公众号不保证所提供资讯的精确性和完整性,一切以官方资料为准!
以上内容和意见仅供参考,并不构成任何推介或邀约客户投资。请读者仅作资讯参考,如涉版权问题,请后台留言删除,谢谢!
