不用等10年!第6年就能提钱,还能锁定收益,这次真的闭眼冲?
“钱存在银行,利息连通胀都跑不赢;想去炒股吧,每天都提心吊胆,心脏实在受不了;买基金呢,那一片绿油油的走势,看得人心里直发慌……2025年都到了,咱们普通人就想稳稳当当地赚点钱,到底还能信谁啊?”
最近,公众号后台都快被粉丝们“炸”了,好多人都在催我推荐那种“不用操心、收益又高,还能随时把钱拿出来”的理财神器。今天,我就不藏着掖着了,直接上干货——安盛2025年开年推出的王炸产品「盛利储蓄计划」。
我仔细研究了一下,它有三大超厉害的杀手锏,绝对能让你眼前一亮!
2年就能把钱交完,第6年就能提现,20年资产直接翻3倍!
ONE、
打工人的暴富公式:2年交钱,20年躺赚3倍
咱们先来看看普通人理财的现状:把钱存银行定存,5年利率也就2% ,要是存50万,存20年,最后也就变成73万,只赚了23万。
再看看某宝的理财,年化利率3% ,50万放进去20年,能变成90万,赚40万。虽说比银行多了点,但也不算多。
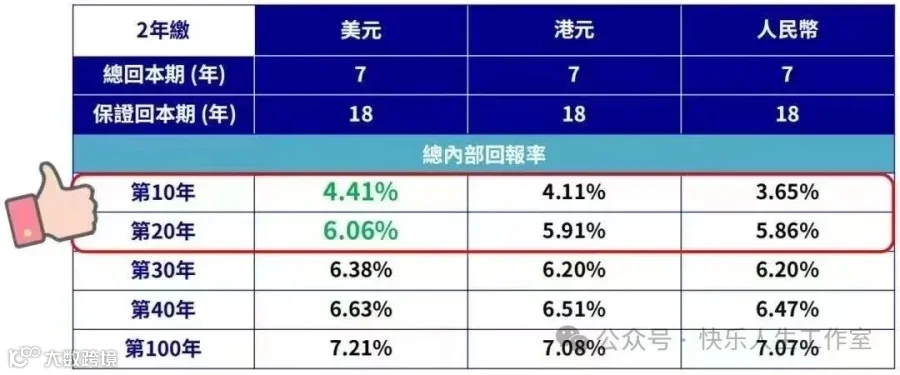
那安盛的「盛利计划」到底厉害在哪呢?
它交钱时间超短,只需要2年就能把钱交完,然后就可以直接躺平啦,不用像有些保险一样,一交就是10年。打工两年后,就能开启“收租”模式,想想都开心。而且收益超高,20年资产直接翻3倍,50万直接变成157.5万,这收益直接碾压银行和其他理财平台。
要是你突然急用钱也不怕,第6年就能开始提钱了,每年可以提8%当作“零花钱”。比如说你投了50万本金,从第6年起,每年就能提4万出来用,真的太方便了。
简单总结一下,「盛利计划」交钱时间短、拿钱速度快、赚钱还多,简直就是专门治疗“又想暴富又怕亏钱”这种纠结症的良药。
TWO、
3大独家优势,把“不确定”锁进保险箱
1、收益白纸黑字写进合同,不怕暴雷
现在银行存款利率经常说降就降,太让人没有安全感了。但「盛利计划」不一样,从第10年起,保证收益就直接锁定了,而且锁定额度没有上限,不像同类产品最多只能锁50% - 60% 。锁定的这部分收益还能享受3.75%的利息,比银行大额存单的利息还高,是不是很诱人?
2、提钱姿势超灵活,5种方案任选
如果你是急用钱党,从第6年起,每年就能提8% ,要是投了50万本金,每年就能提4万应急。
要是你在为养老做准备,第10年起,每年可以提10% ,也就是5万用来养老。要是你想土豪式收割财富,第20年可以先拿回200%的本金,50万就变成100万了,之后每年还能再提6% 。这就相当于交2年钱,后半辈子都能躺着收“工资”,简直不要太爽。
3、美元/人民币/港币都能买,全球抗通胀
不管你是赚美元的,还是收房租的,又或者是家里有孩子要留学的,都可以直接选择对应的币种购买。这样一来,就不用担心汇率波动带来的损失了,不管世界经济怎么变,你的财富都稳稳当当。
THREE、
谁适合上车?对号入座
如果你是懒人理财党,不想费心思研究股票基金,就想稳稳当当地收钱,「盛利计划」绝对适合你。
要是你是鸡娃老母亲,想提前给孩子攒留学基金,还想锁定美元资产,那它也很合适。
中年危机的打工人也可以考虑,2年交完钱,还能强制储蓄,防止自己乱花钱。
还有那些想当包租公的朋友,把“交2年保费”当成“买个房”,后半辈子就可以收租啦。
FOUR、
限时羊毛攻略(2025.1.15 - 3.31)
现在上车还能多赚一笔。要是你选美元保单,并且一次性交钱,就能多送6.8%的利息,这相当于白捡一年的收益。
比如说你一次性投入50万美元,就能直接多拿3.4万美元的利息,这羊毛不薅太可惜了。
不过,这里也有一些防坑指南要告诉大家。一定要找安盛官方合作渠道投保,千万不要相信那些所谓的“内部优惠”,不然很容易上当受骗。
在资金规划方面,选“2/15/8%”方案是最稳的,第15年就能拿回全部本金,之后每年还能提8% 。要是你的家庭年收入小于50万,建议用闲钱投保,可千万别把所有钱都投进去,不然风险太大。
2025年,想让自己的财富稳稳增长,安盛的「盛利计划」真的是个不错的选择。

THE END
免责声明
本公众号不保证所提供资讯的精确性和完整性,一切以官方资料为准!
以上内容和意见仅供参考,并不构成任何推介或邀约客户投资。请读者仅作资讯参考,如涉版权问题,请后台留言删除,谢谢!