


第5年就能提钱,复利滚雪球,这次真的闭眼冲?
“把钱放在余额宝里,年化利率才1.5%,银行理财还动不动就暴雷,在股市里摸爬滚打十年了,还是被割的韭菜……都2025年了,普通人想要稳稳地每年赚11%,难道真的是天方夜谭吗?”
最近后台被问爆了的「香港神仙储蓄计划」,实测数据新鲜出炉!这个计划3年交钱,第5年就能开始提现,10年直接让本金翻3倍!
ONE、
算笔狠账:3年存30万,10年变93万?
先看看咱们普通人常见的理财现状。
 把30万放在某额宝里,10年后也就变成34.5万,只赚了4.5万,年化利率1.5% 。

 银行大额存单,30万存10年能变成39万,赚9万,年化利率3% 。虽说比某额宝强点,但也实在算不上高收益。
那香港宏利的这个储蓄计划到底厉害在哪呢?
首先是交钱速度快,采用3年闪电战模式,每年存10万,连存3年就可以躺平了,不用像有些理财方式那样苦等10年持续投入。
其次,它的复利堪称核武器,10年后30万直接变成61万,单利年化高达22% ,这可是银行的7倍,收益简直太惊人。而且它的灵活度拉满,要是你突然急用钱,第5年就能撤退,年化利率也有4.8% ;要是不差钱,就放到第8年,年化利率能达到10.5% 。

简单来说,这个储蓄计划交钱快,想什么时候撤退都很自由,收益还能把市面上那些理财APP远远甩在身后,简直就是专门治疗“又想高收益又怕资金被锁死”这种纠结癌的良方。
TWO、
3大硬核优势,把“怕亏”焊死在门外
1、百年老店托底,比银行还稳
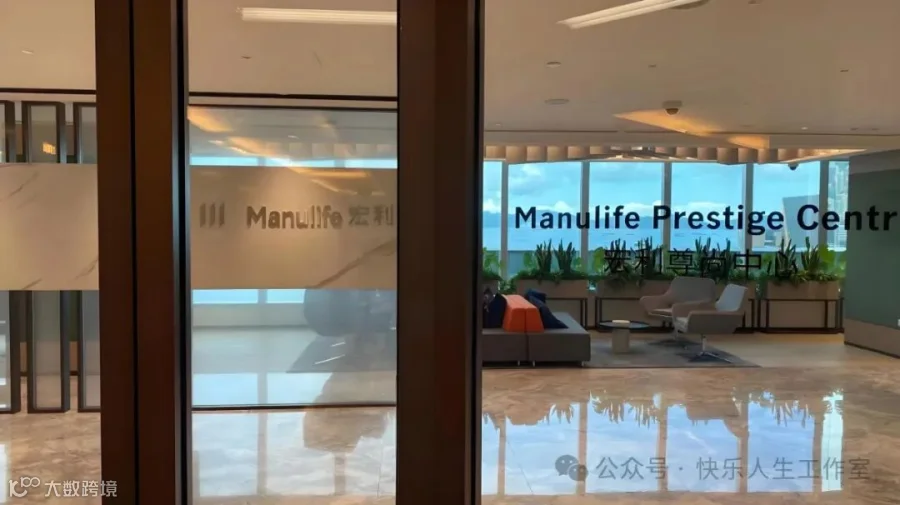
宏利成立于1887年,比故宫博物院还早80年,历经两次世界大战都屹立不倒,这实力和稳定性没话说。
它的资产规模高达2万亿,差不多相当于10个某大地产,还获得了穆迪A+评级,和国内四大行是同级别。

而且它的分红实现率在98% - 101%之间,说分多少就分多少,绝对不玩画饼那一套,让人特别放心。

2、提钱姿势任选,急用不求人
如果你是那种想快速回血的人,存够3年后,第5年就能连本带利撤退,年化利率4.8% ,能解燃眉之急。
要是你是为了以后养老做打算,走中产养老流路线,那就把钱放到第8年,年化利率10.5% ,30万就能变成66万,给你的养老生活增添不少底气。
还有土豪躺平派,只要熬满10年,直接本金翻3倍,30万变成93万,后半辈子直接躺赢。
3、美元资产配置,抗通胀神器
不管你是要送孩子出国留学,还是喜欢全球旅游,又或是有海外置业的打算,都可以直接通过这个储蓄计划锁死美元资产。再也不用担心人民币贬值的问题,因为它和咱们的收益没啥关系,稳稳地守护住咱们的财富。
THREE、
谁适合上车?对号入座

 要是你是跨境打工人,平时赚港币或者美元,这个储蓄计划能帮你拒绝汇率收割,保住你的辛苦钱。
 鸡娃家长们也很合适,提前锁定留学基金,以后孩子留学时,美元可以直接交学费,方便又省心。

 灵活理财党肯定也会心动,既怕钱被锁死不灵活,又眼红高收益,这个计划完美满足需求。
 还有中年朋友,想防止家庭资产崩盘,通过这个计划3年强制存钱,还能防止炒股败家,给家庭资产上一道安全锁。
FOUR、
小白实操指南(2025最新版)
Step1:开户
如果你方便的话,可以自己飞香港,1天就能搞定开户,记得带上证件和入境小票。要是你比较忙,是个懒人,也有懒人通道,找合规中介代办理就行,不过需要视频验证,确保安全合规。
Step2:打钱
这个储蓄计划10万美元起投,也支持人民币/港元换算,很人性化。要是你是土豪,直接50万美元直冲,10年后就能变成155万,收益相当可观。
Step3:躺赚
之后就轻松啦,每年坐等短信通知“您的账户到账XX万”,看着自己的财富不断增长,是不是很有成就感?
防坑指南
1. 一定要选「保证红利」选项,这样收益是写进合同里的,稳稳当当有保障。
2. 如果家庭年收入小于100万,建议用闲钱配置,可千万别押房押车去投,不然风险太大,影响家庭生活。
3. 投保的时候一定要找持牌经纪,千万别掉进“地下钱庄”的套路里,不然钱打了水漂,哭都没地儿哭。
2025年理财躺赢的密码就在这里了,就看你敢不敢抄作业!扫码回复【宏利】,免费领取「收益计算器」 ,只要输入年龄、金额,就能秒算你能赚多少。
赴港投保需要提前预约,记得提前锁定额度,别错过这个财富增值的好机会!
THE END
免责声明
本公众号不保证所提供资讯的精确性和完整性,一切以官方资料为准!
以上内容和意见仅供参考,并不构成任何推介或邀约客户投资。请读者仅作资讯参考,如涉版权问题,请后台留言删除,谢谢!
