2025年内地利率一路在走低,大家都在寻找新的理财方向。这时候,美元存款和美元保单就像突然走红的明星,成了大家眼中的香饽饽。
可市场变化比变脸还快,香港大部分银行的美元定存利率,从之前的4.5%一下子腰斩到3.5%,美元保单的预期收益也被限制在6.5%封顶,那些能给出7%+预期收益的产品,到6月底就要彻底消失了。

不过,有一款超火的产品等不到6月,它就是安盛的「盛利」,3月底就要跟大家说拜拜了。
可能有人会纳闷,这款产品怎么上架没多久,下架速度还这么快呢?其实,这是安盛为了在市场上抢占先机,下了血本推出的王炸产品。
它带着“6.8%高优惠 + 7.21%高收益 + 95%高分红”的超强配置来袭,因为是香港保险公司自己掏腰包让利给大家,肯定没办法长期供应。
所以,安盛「盛利」一出场就是限额、限时、限量供应,投保截止日期就在2025年3月31日。
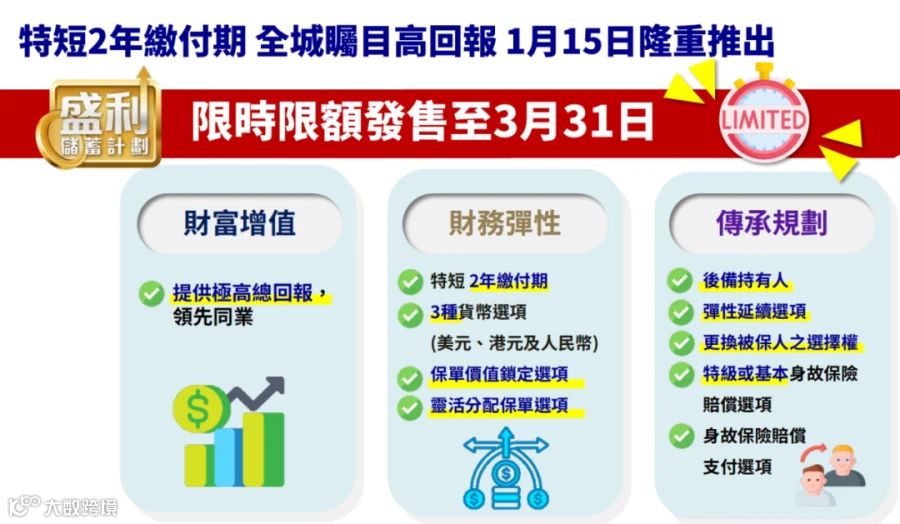
说了这么多,这款产品到底好在哪里呢?下面就给大家详细讲讲。
1. 史上最大优惠,预缴利率6.8%:市面上两年缴费的产品,预缴利率大多只有5%,但安盛的「盛利」直接给到6.8%。
只要你一次性把保费交完,就能拿到6.8%的保证利息。打个比方,这收益和内地1年期定存相比,差了足足4倍!
2. 收益天花板,叠加预缴最高irr7.24%:「盛利」简直就是中产阶级的理财神器。不管是用来做长期资产配置,还是当作中短期理财,它都表现得相当出色。
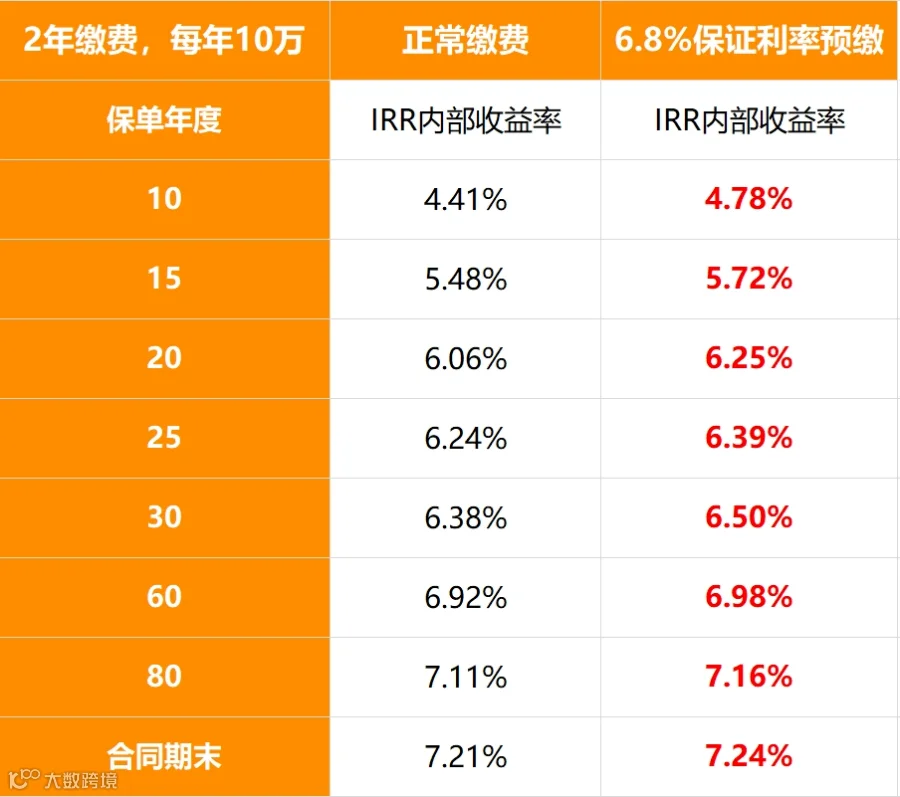
10年irr能达到4.41%,20年irr是6.06%,比同类产品高了一大截。要是再叠加6.8%的预缴利率,10年irr能提升到4.78%,20年irr变成6.25%,最高irr能达到7.24%。
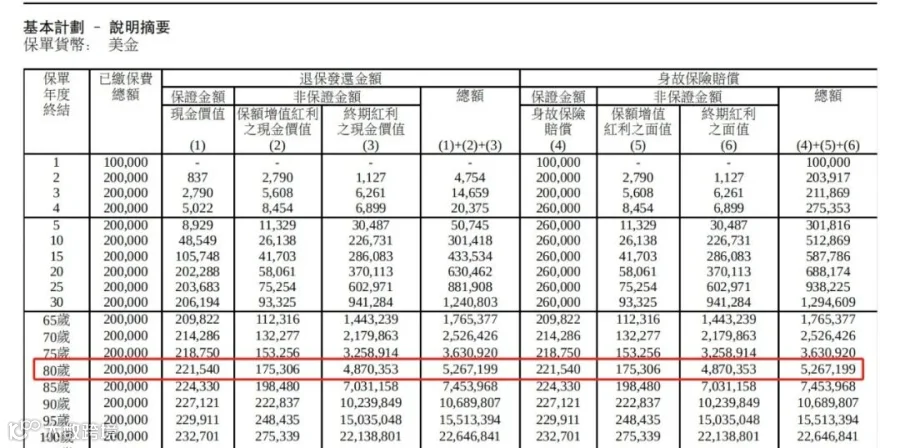
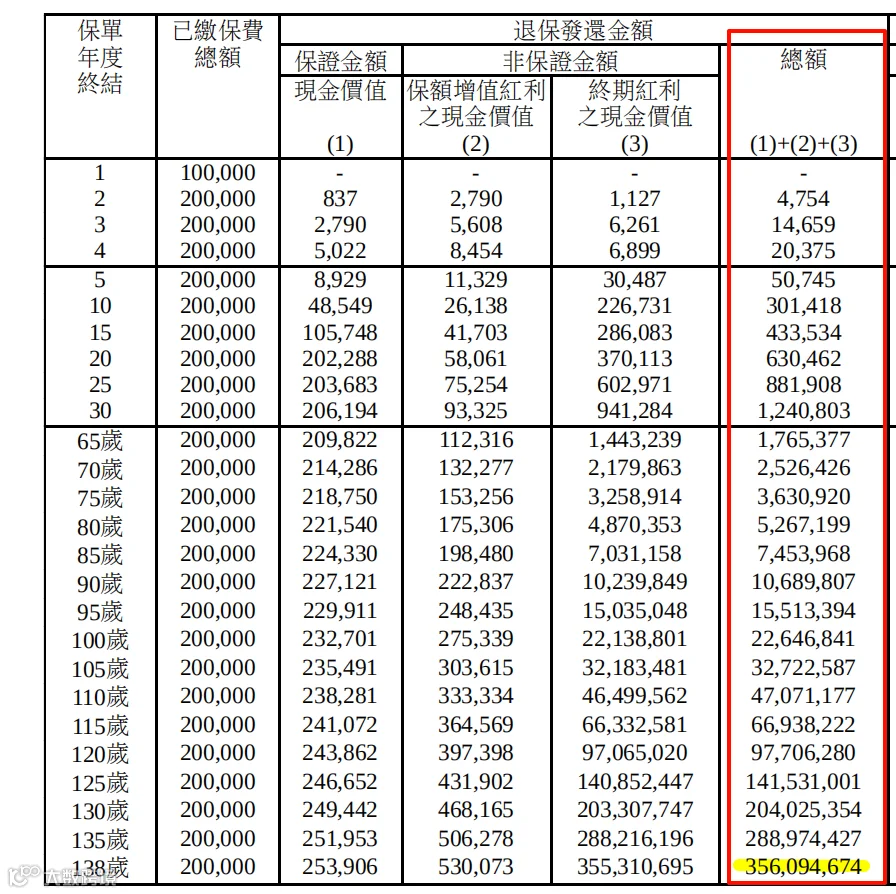
要是30岁的时候一次性存入20万美元,到50岁,本金就能翻3倍,能拿回68.8万美元。要是一直存到80岁,账户里的钱会滚到526.7万美元,本金直接翻了26倍。
3. 提取灵活,长期复利适合财富传承:还是以存入的20万美元为例,如果你不着急用钱,就让这笔钱一直复利增长,等持有到期,账户上的现金价值能达到3.5亿美元,这可真的能实现家族财富传承,妥妥的亿万资产。
当然,要是你中途想用钱,也没问题,随时都能取,自己打造现金流。比如说按照255的提取方式,从第5个保单年度开始取钱,每年提取5%,也就是1万美元。
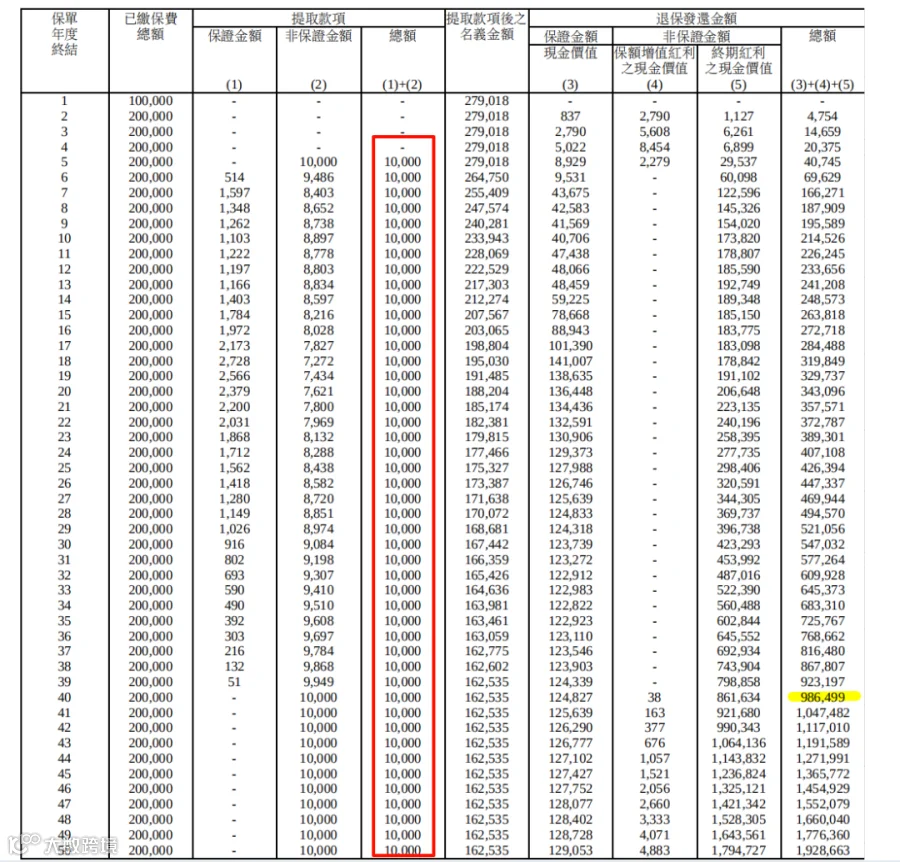 到70岁的时候,预计累积能提取35万美元,账户里还剩下98.6万美元。
要是前期不缺钱,也可以晚点再取,越晚提取,拿到手的钱就越多。
安盛保险公司还给出了一些最佳提领密码,像(2/6/8、2/10/10、2/20/20、2/15/8、2/20/6等)。
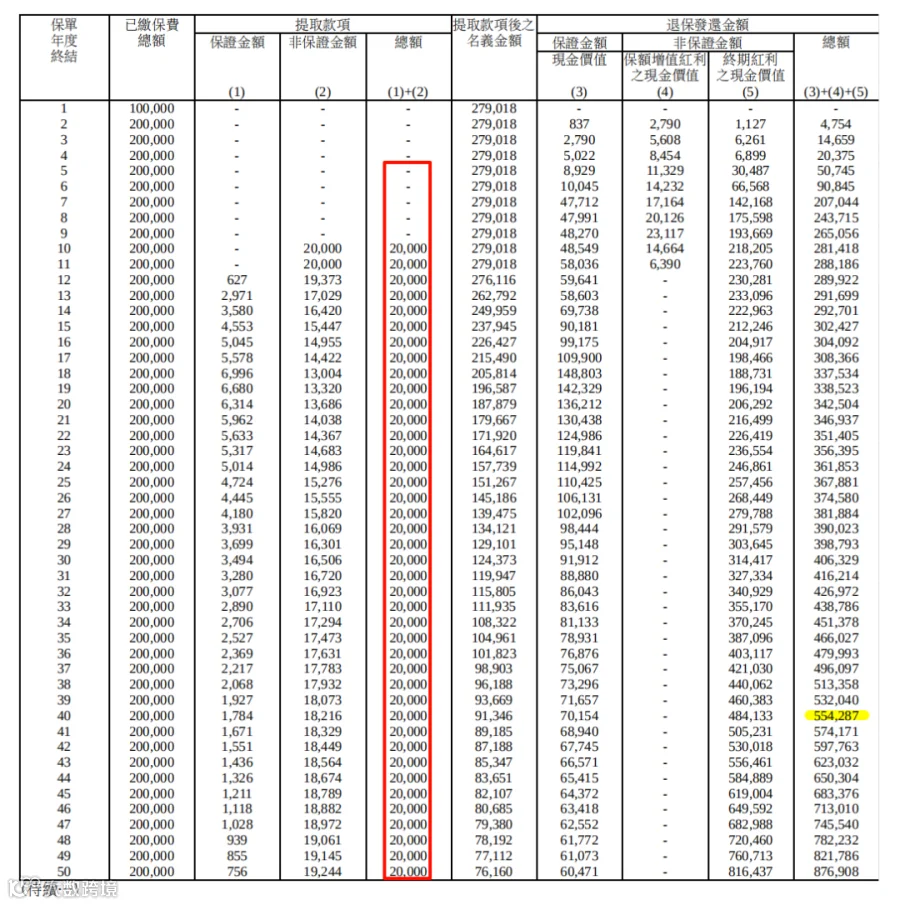
这里给大家展示一下2/10/10%的提取密码:30岁存入20万美元,从第10个保单年度开始,每年提取总保费的10%,也就是20000美元。
到70岁的时候,预计累积提取60万美元,这时候账户上还剩下55万美元。
4. 香港保险圈内,最高分红比例95%:大部分香港保险公司,把90%的可分配盈余分给客户。但安盛「盛利」直接承诺把95%的可分配盈余分给投资者,而且还写进了合同里。
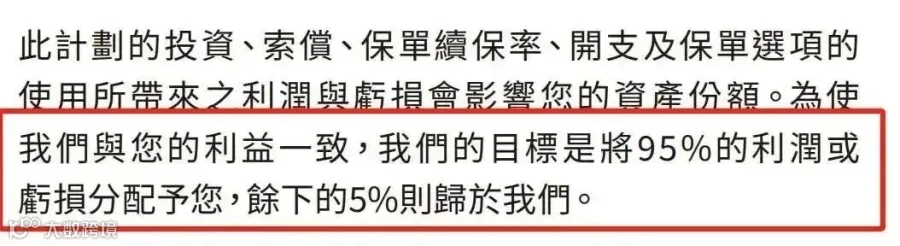 这就意味着,选「盛利」能多分到5%的可分配盈余,收益上限更高。再加上安盛在全港前三的分红实现率表现,未来的收益更值得期待。
5. 福布斯前50出品,实力强悍:「盛利」背后的大老板是法国安盛,这可是一家有着208年悠久历史的超大型保险公司。
它在《全球保险品牌价值100强》中排第4位,在《福布斯》全球企业2000强里排第48位,在《财富》世界500强中排第126位,而且有24年都入围了前50。
此外,在2009年 - 2018年,安盛还连续10年位列全球第一保险品牌。
刚过完年,团队的伙伴这两天在香港签单,最直观的感受就是人太多了。尤其是安盛,大家都赶着在3月底「盛利」下架之前投保,都快挤破头了。
最后再提醒大家一下,现在距离3月底只剩下最后一个月的时间了。安盛「盛利」这款产品真的非常稀缺,我个人觉得特别不错。
要是你也想了解,赶紧和我约计划书,咱们详细聊聊。
错过了可就真的没有了!
如果您想要进一步了解或想测算香港保险和新加坡保险的收益、方案配置、产品对比、保额预算等欢迎扫码加V交流沟通!
THE END
免责声明
本公众号不保证所提供资讯的精确性和完整性,一切以官方资料为准!
以上内容和意见仅供参考,并不构成任何推介或邀约客户投资。请读者仅作资讯参考,如涉版权问题,请后台留言删除,谢谢!