好多朋友都纠结,中国人寿海外的傲珑创富和安盛盛利,这两款产品都能2年缴费,都能快速拿到利息,本金也都安全,背后还是大保险公司,那到底选哪个更适合自己呢?

要是您在10年内可能会用到本金或者利息,需要有一定的现金流,那不用犹豫,选傲珑创富准没错。
10年内用钱分两种情况。
第一种是整笔存入再整笔取出,比如到第9年末,想把本金和利息一起取出来,这时候傲珑预期能拿到的现金价值会比盛利更高。

第二种情况是在1到9年期间,中间一直得有现金流,得有钱进账,这种情况下,傲珑创富还是最好的选择。
就拿2年缴费,每年交10万来说,从第五年开始,每年领取1万,不管在哪一年,傲珑账户里剩下的钱都会比盛利多。
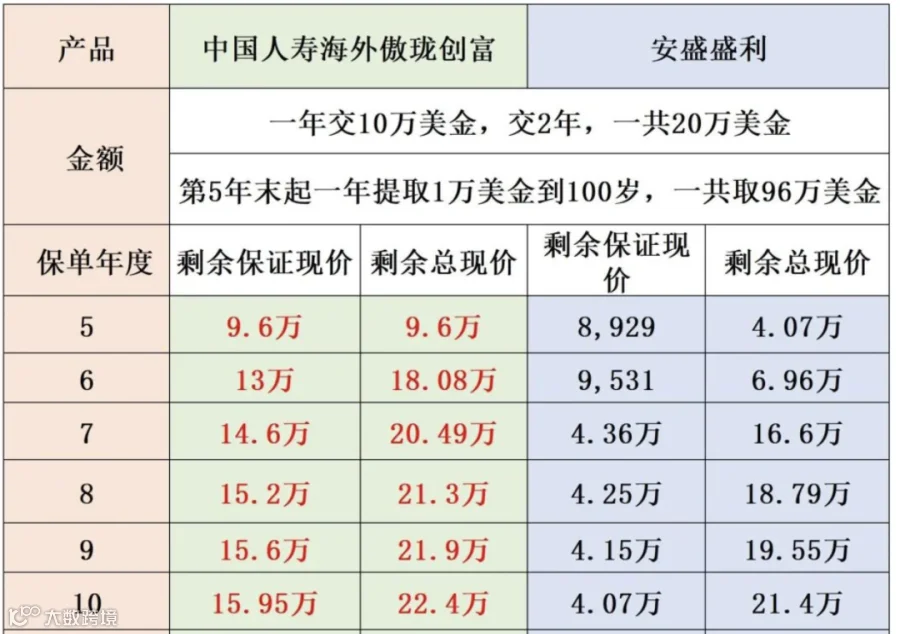
我们常说傲珑是“提取王”,就是因为它在提取之后,账户里剩下的钱依然是最多的。
为啥它能做到这点呢?
因为傲珑每年提取的现金都来自现金红利,这种红利流动性特别强,每次提款都不会影响保单的现金价值。
而盛利每年提取相当于部分减保,这样会让保单价值降低,也会影响到后期的收益。
其实傲珑的厉害之处,不光是10年内现金价值高,它的保证收益部分也相当可观。
很多朋友都知道,香港分红险的收益分成两块,一块是保证能拿到的,一块是不保证的分红部分。
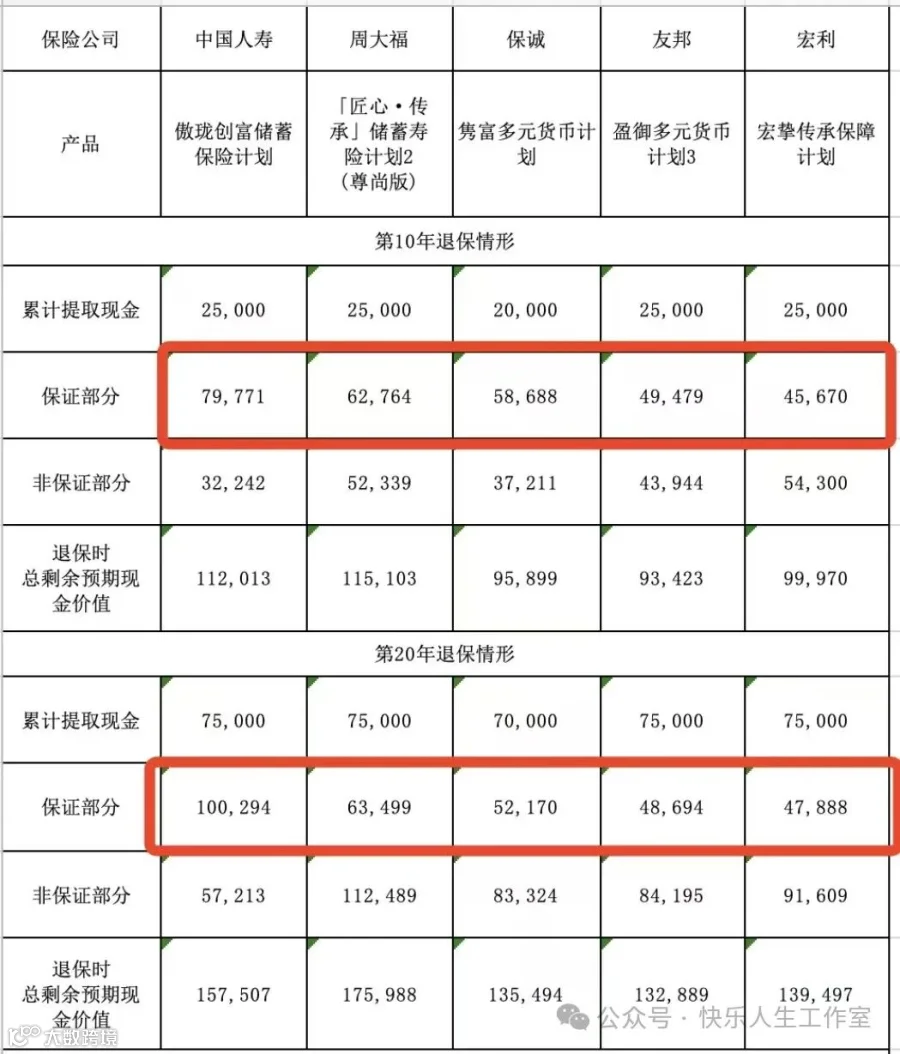
我们拿现在市面上特别火的5款产品来对比一下,假设45岁的男士,买10万的产品。可以发现,不管是10年还是20年,傲珑保证能到手的钱都是最多的,而且时间越长,这种优势就越明显。
接下来,我们看看这两家保险公司分红靠不靠谱,也就是分红实现率。先看中国人寿的,表现一直很稳定。
 再看看安盛的,数据同样稳定,而且安盛是全球第一的保险公司,数据更全更多。

最后给大家总结一下:
要是您10年内可能会用钱,追求稳稳当当的安全感,那傲珑创富是首选;要是您想做更长期的规划,比如15年以上的资产保值增值,而且更认可外资公司的全球品牌影响力,那安盛盛利就更适合您。
如果您想要进一步了解或想测算香港保险和新加坡保险的收益、方案配置、产品对比、保额预算等欢迎扫码加V交流沟通!
THE END
免责声明
本公众号不保证所提供资讯的精确性和完整性,一切以官方资料为准!
以上内容和意见仅供参考,并不构成任何推介或邀约客户投资。请读者仅作资讯参考,如涉版权问题,请后台留言删除,谢谢!