


上周五,也就是2月28号,香港保监局郑重其事地给香港各大保险公司发了通知。从2025年7月1号开始,港币分红保单在演示收益的时候,利率不能超过6%;像人民币、美元这些非港币保单呢,演示利率上限设定为6.5% 。
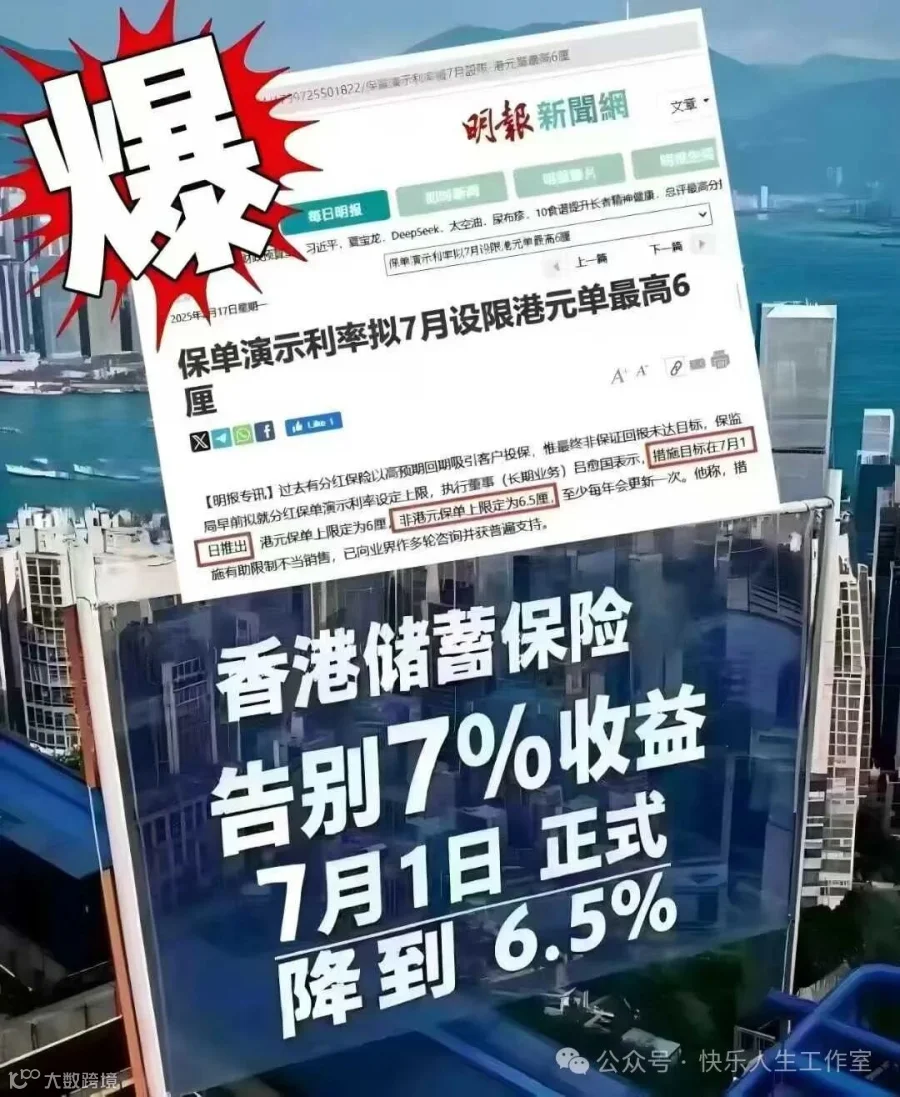
这个消息一放出来,市场上的人倒也没慌得不行,毕竟大家心里或多或少都有个底了。
不过,这新规到底会带来多大影响呢?
1.在6月底之前,好多香港保险产品都得下架然后更新。为啥呢?演示利率变了,产品说明书也得跟着改。不过大家别担心,这对产品实际投资赚的钱可没影响,实际收益主要还是看你选的香港保险公司投资水平咋样。
2.6月之后新推出的产品,预期收益都会降低一些。因为演示利率上限定在了6%或者6.5%,所以受影响最大的是二三十年后的预期收益。而且你投保的本金越多,到时候收益差距就越明显。
3.具体能差多少呢?
给大家举个例子,如果每年投5万美金,连续投5年,按照100年复利来算,7%利率和6.5%利率的收益能相差6500万美金,这可不是个小数目!

对于香港保险市场来说,分红险演示利率下调,有好也有不好。
一方面,很多人投资香港储蓄险,就是冲着那7%的预期收益去的,现在下调了,香港储蓄分红险的吸引力可能就没那么大了。
另一方面,要是分红数据稳定,能一直有钱到账,说不定也能改变大家对香港保险的看法,让更多人愿意投资。
这次收益下调,受影响最大的就是那些预期内部收益率(IRR)超过7%的明星产品。
6月之后,这些产品最高预期收益就只能到6.5%了。
 比如说:
安盛「盛利」:内部收益率(IRR)原本能达到7.21%,这款产品会在3月31日下架;
保诚「信S明天」:IRR是7.20%;
友邦「盈Y3」:IRR为7.19%;
宏利「宏Z传承」:IRR同样是7.19%;
保诚「隽F」:IRR 7.18%;
万通「富R千秋」:IRR 7.17%;
富卫「盈J天下」:IRR 7.13%;
周大福「匠X传承2」:IRR 7.11% 。
现在距离这些明星产品下架还有4个月时间。要是你喜欢预期收益更高的保险产品,可得抓住这最后的机会,错过可就没了!
如果您想要进一步了解或想测算香港保险和新加坡保险的收益、方案配置、产品对比、保额预算等欢迎扫码加V交流沟通!
THE END
免责声明
本公众号不保证所提供资讯的精确性和完整性,一切以官方资料为准!
以上内容和意见仅供参考,并不构成任何推介或邀约客户投资。请读者仅作资讯参考,如涉版权问题,请后台留言删除,谢谢!
