


在规划长期财富时,保险产品往往是很多人的重要选择。其中,指数万能险和传统寿险备受关注。那么,这两种保险到底有何不同,哪个更适合你呢?今天就来一探究竟。
指数万能险是什么?
指数万能险,英文名叫 Indexed Universal Life,简称 IUL。它可是个 “多面手”,把寿险保障和投资增值巧妙结合在一起。你交的保费,有一部分会拿去投资指数账户,比如大家熟知的 S&P 500。这样一来,你的资产就有了增值的机会,同时,它还能给你提供终身的身故保障,相当于给家人吃下一 “定心丸”。
终身寿险与指数万能险的核心区别
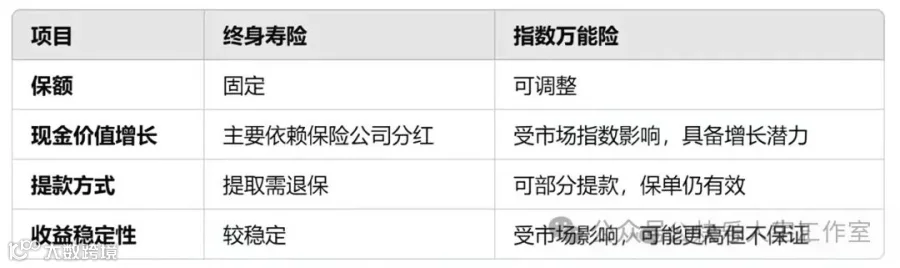
终身寿险和指数万能险,虽然都和寿险有关,但区别可不小。这也直接影响着它们在长期财富规划中的适用性。那具体都有哪些差别呢?下面我们就来详细说说。
它们分别适合哪些人?
终身寿险适合这类人: 要是你希望保额固定,收益稳稳当当,不想去冒市场风险,那终身寿险就比较适合你。它就像一个可靠的 “管家”,按部就班地为你守护财富。
指数万能险适合这类人: 如果你盼着资产能增值,想抓住市场增长带来的机会,并且希望在需要用钱的时候能灵活提款,那指数万能险可能更符合你的心意。它就像一个灵活的 “投资助手”,给你更多的选择空间。
方案展示

为了让大家更清楚地了解指数万能险在长期财富规划中的表现,我们来看一个具体方案。
缴费情况: 一次性缴纳保费 308,269 美元,之后就不用再额外掏钱了,保单还能一直有效。这对于那些不想在后续为保费操心的人来说,非常省心。
现金价值增长分析(在当前固定收益率情况下)
当到了 65 岁时,现金价值大概在 444,423 - 446,843 美元,是已缴保费的 144%,也就是说增长了 44%。
到 75 岁,现金价值约为 586,399 美元,是已缴保费的 190%,增长了 90%。
等 85 岁时,现金价值达到 1,174,932 美元,是已缴保费的 3.81 倍,这个时候退休资金就很充裕了。
到了 100 岁,现金价值有 2,000,094 美元,这和身故赔偿金一样多。客户还能通过部分提款的方式,获得流动资金。
结论:从这个方案可以看出,在固定收益的情况下,这款指数万能险能让现金价值相对稳健地增长。到 100 岁时,现金价值完全能覆盖身故理赔金,很适合长期财富积累和传承。
如果你想更深入地了解怎么用 IUL 来优化自己的退休财富计划,或者想找一个适合自己家庭的投资策略,可以扫码添加微信,私信交流!
如果您想要进一步了解或想测算香港保险和新加坡保险的收益、方案配置、产品对比、保额预算等欢迎扫码加V交流沟通!
THE END
免责声明
本公众号不保证所提供资讯的精确性和完整性,一切以官方资料为准!
以上内容和意见仅供参考,并不构成任何推介或邀约客户投资。请读者仅作资讯参考,如涉版权问题,请后台留言删除,谢谢!
