


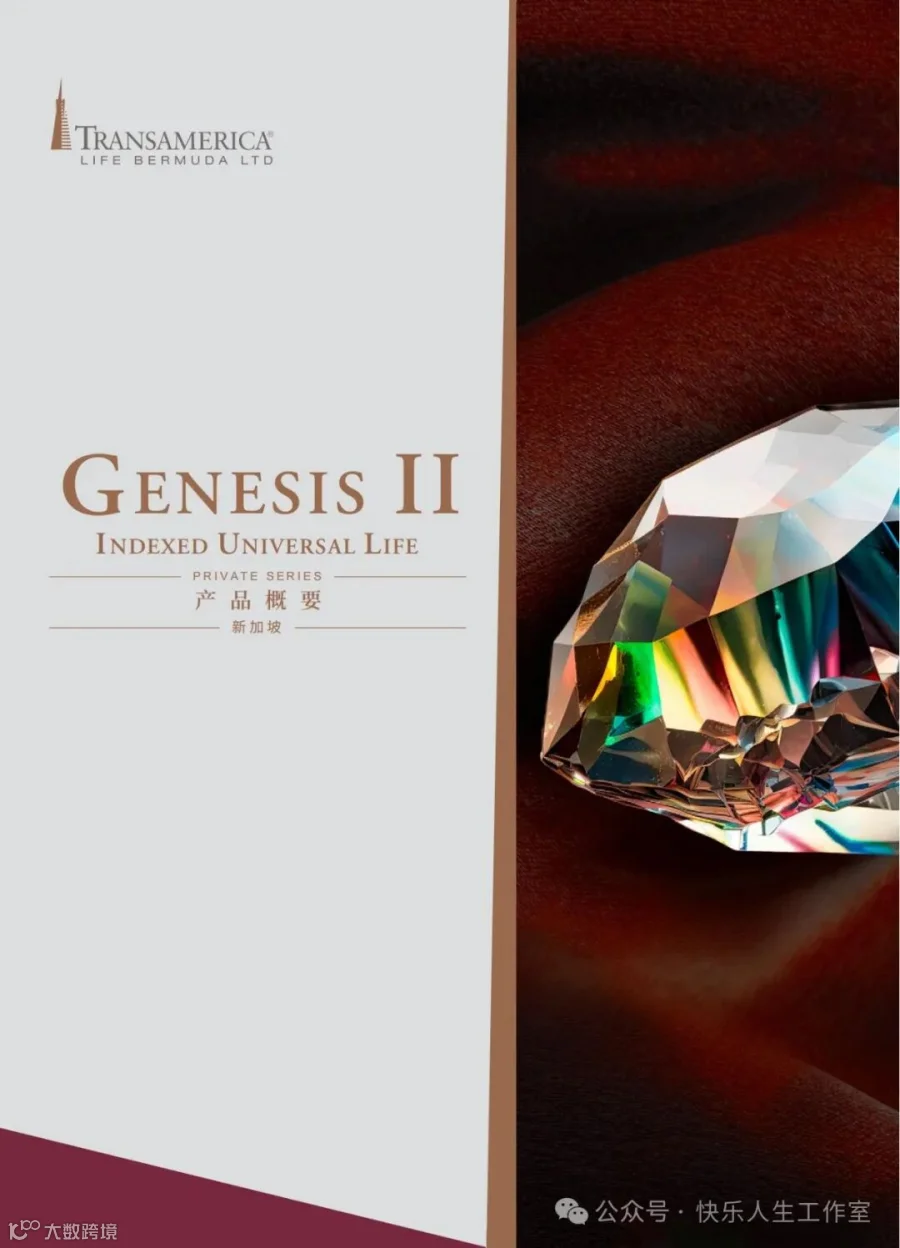
近年来有一种保险类型在新加坡越来越火,那就是指数型万能寿险(IUL)。它巧妙地把寿险保障和投资收益合二为一,给投保人带来了灵活又有潜在增长空间的保险选择。
今天,咱们就一起来简单了解一下新加坡的IUL。
一、IUL是什么,有啥特点?
IUL,全称Indexed Universal Life,是一种和特定指数(比如标普500)表现紧密挂钩的保险产品。它主要有这些突出特点:
1.保障与增值两不误:既提供终身寿险保障,让家人生活有依靠,又能让现金价值部分跟着指数表现实现增长,实现资产的保值增值。
2.灵活性超高:投保人可以根据自己不同阶段的财务状况,自由调整保费和保额。收入高的时候多交点保费,保额也能相应提高;经济紧张时,适当降低保费,只要保障不断就行,特别人性化。
3.税务有优惠:现金价值增长通常能享受税务延迟,也就是说,在资金增值的过程中,暂时不用交税,能让钱在账户里更快地滚动增长。而且身故赔偿金是免税的,能让家人实实在在地拿到全部赔付金额。
新加坡,作为亚洲的金融明珠,保险市场那叫一个亮眼,尤其是IUL市场,更是吸引了全球客户的目光。为啥新加坡的IUL这么有魅力呢?这得从它背后的各种优势说起。
二、稳定健全的金融环境是大靠山
新加坡政治稳定、经济繁荣,这给金融产品的发展提供了稳稳的基础。在这样安全、有序的环境里,IUL产品就像种在肥沃土壤里的种子,能茁壮成长。金融法规健全,市场运作透明度高,客户在挑选IUL产品的时候,心里特别踏实。
1.严格监管体系让人超安心
新加坡金融管理局(MAS)对保险业的监管那可是出了名的严格。在全球范围看,都是高标准。这种严格监管,就像给IUL产品上了层层保险,保证了产品的安全性和可靠性。客户在享受保障的同时,能真真切切感受到市场的公平公正。
2.高门槛投资准入保证高品质
新加坡IUL产品投资准入门槛可不低,这就意味着只有实力超雄厚的保险公司才有资格提供这类产品。对于客户来说,能享受到更高级别的服务和保障。门槛一高,IUL产品的质量和服务标准也跟着提升,行业也更加规范。
3.稳健收益特性让人放心投资
新加坡的保险公司在设计IUL产品时,特别注重风险控制。他们努力为客户打造稳健的收益。大多数情况下,这些产品长期年化收益率都能保持在一个比较稳定的水平。既满足了客户对保障的需求,又给资产增值带来了希望。
4.创新产品特色紧跟市场需求
新加坡的保险公司在IUL产品设计上特别敢创新,一直努力满足市场的新需求。这种创新,不光体现在产品灵活性上,还体现在对全球资产配置机会的精准把握上。这让新加坡的IUL产品在全球都特别有竞争力。
5.全球联动投资机会带来多元红利

新加坡的IUL产品一般都和全球主要股市指数挂钩,像标普500。这个特点太赞了,客户只要买一份保单,就能实现对全球资产的配置。全球经济增长的红利,都能通过这份保单享受到。
6.税务优势增加产品吸引力
新加坡的税制对IUL产品持有人很友好。有些情况下,IUL产品收益能享受税务豁免。这对客户来说,吸引力太大了,能实实在在地增加收益。
7.灵活性和便捷性提升客户体验
新加坡IUL产品设计得特别灵活,客户可以根据自己财务状况随时调整保费和保额。而且,现在有些产品还支持远程申请,客户不用亲自跑去新加坡,在家就能完成购买,特别方便。
8.全面售后服务解决客户后顾之忧
新加坡的保险公司特别重视售后服务。不管是理赔服务,还是日常咨询,都做得很到位。客户在需要的时候,能及时得到支持,完全没有后顾之忧。
9.多币种选择满足多元需求
新加坡的IUL产品一般以美元计价,但客户也可以根据自己需求选择其他货币,像新币、欧元等。这就给客户提供了更多选择空间,不管是全球投资,还是资产配置,都更方便。
10.可融资性提供资金灵活性
有些IUL产品允许保单持有人进行保单贷款。客户在需要资金周转的时候,不用退保,直接贷款就行,保单保障还能继续生效。这给客户提供了额外的流动性,满足了对资金灵活性的需求。

11.易于理解产品结构消除客户疑虑
新加坡的IUL产品设计很透明,容易理解。客户能清楚知道保单是怎么运作的,包括保费怎么支付、现金价值怎么增长、收益怎么计算等。这样,客户在选择和使用IUL产品时,心里特别有底,更自信。
如果您想要进一步了解或想测算香港保险和新加坡保险的收益、方案配置、产品对比、保额预算等欢迎扫码加V交流沟通!
THE END
免责声明
本公众号不保证所提供资讯的精确性和完整性,一切以官方资料为准!
以上内容和意见仅供参考,并不构成任何推介或邀约客户投资。请读者仅作资讯参考,如涉版权问题,请后台留言删除,谢谢!
