最近,有一款新加坡的保险产品在高净值人群里特别火,据说它既能保住本金,还有最高8.5%的收益。这款叫Prospera FlexiGrowth的指数型储蓄险,难道真的是那种稳赚不赔的理财神器?
今天咱们就来好好研究研究。
一、产品核心机制
Prospera FlexiGrowth是一款储蓄型指数万能寿险,它主要依靠两个账户来运作。
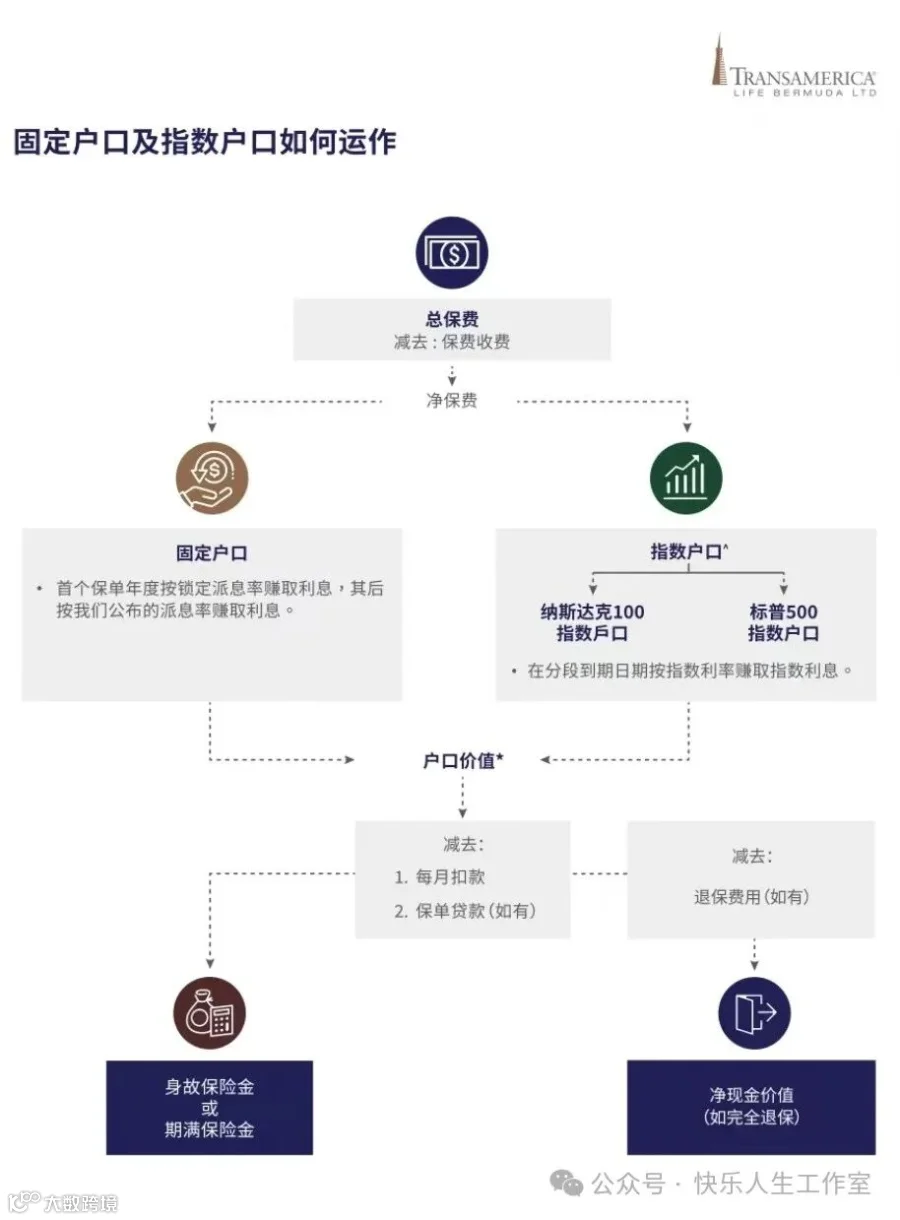
1. 固定账户:在投保的第一年,会锁定一个利率,具体数值在投保的时候才知道。不过从第二年开始,每年的利率都不会低于1.5% ,这就像把钱存进一个有最低利息保障的账户里。
2. 指数账户:这个账户和纳斯达克100指数、标普500指数挂钩。它有个上限,投资纳斯达克100指数的收益最高能达到8.5%,投资标普500指数最高是8.2% 。就算指数下跌了也别怕,收益最少也能保住0%,不会让本金受损。
收益计算规则:
指数收益是这样算的:用指数涨幅乘以100%的参与率,但不能超过规定的上限。
要是指数跌了,收益就锁定在0% ,至少本金不会亏。
不过,实际能拿到的收益还得扣除分红部分,这部分差不多占指数涨幅的一半。
二、四大突出优势
1. 保本机制:
固定账户稳稳地保证每年至少有1.5%的收益。
指数账户就算遇到市场不好,也能保证0%收益,本金是安全的。
如果是一次性缴清保费的,前8年每年能保证有2.5%的年化收益;要是分5年每年缴费的,前15年每年也能保证2.5%的年化收益。
2. 灵活配置:
自己可以决定把保费分配到固定账户还是指数账户,怎么分配都可以。
每年还能免费在这两个账户之间转换资金,不过次数有限制。
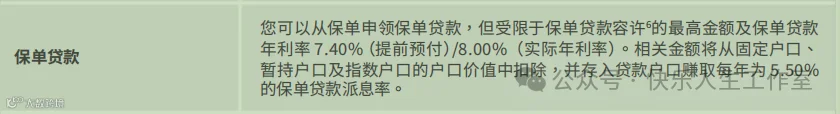
要是急用钱,还能选择部分退保,或者用保单贷款,贷款年利率是5.5% 。
3. 财富传承:
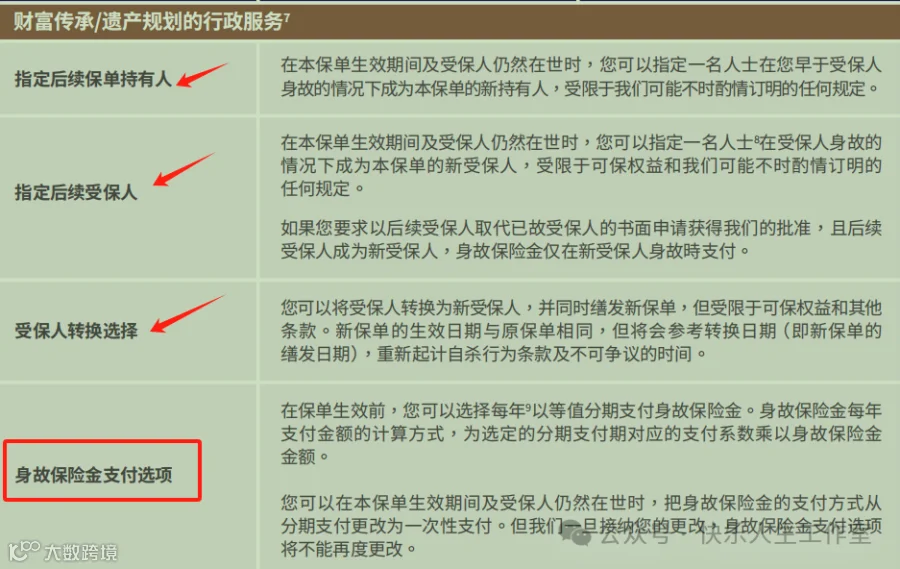
可以提前指定一个人,在自己去世后成为这份保单的新主人。
还能更换受保人,让这份保单的保障和收益继续延续下去。
在身故保险金的支付上,有分期支付的选择,这样能更灵活地安排资产分配。
4. 简易投保:
投保的时候不用告知自己的健康状况,省去了很多麻烦。
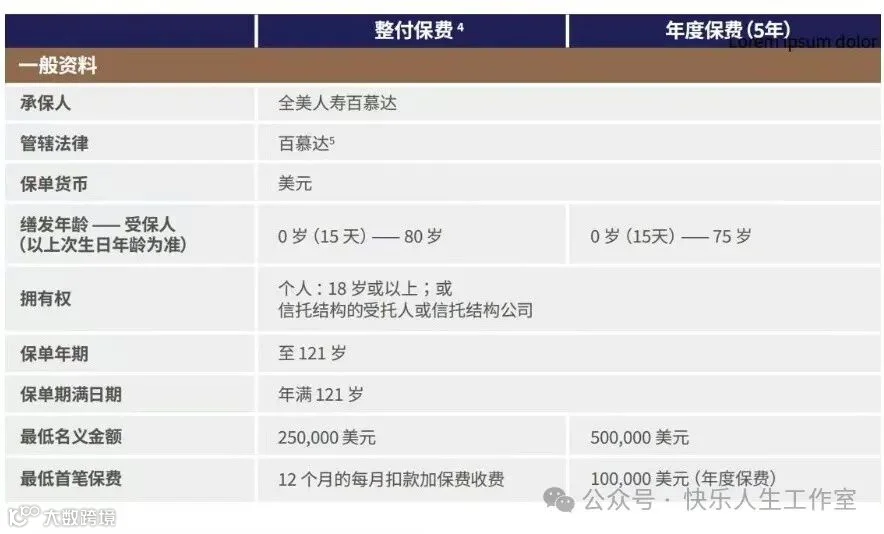
最低只要投入25万美元就能买这个保险。
支持用美元来投保。
三、五大潜在风险
1. 收益缩水风险:
假如标普500指数涨了10% ,但实际上自己能拿到手的收益可能只有5% - 7% 。
因为分红部分是不算在指数收益里的,这就导致实际收益比看着的指数涨幅要低。
2. 成本递增风险:
如果选择一次性缴清保费,保险公司会收取9%的手续费。
在投保的前3年,如果想要退保,退保费用高达15%,成本可不低。

3. 流动性风险:
要是提前退保,就得承担高额的费用,很不划算。
用保单贷款的话,如果不及时还款,利息会越滚越多。
4. 汇率风险:
这款保险是用美元计价的,如果自己的常用货币不是美元,在兑换货币的时候,就会受到汇率波动的影响,可能会多花钱,也可能会少赚钱。
5. 通胀风险:
要是长时间持有这份保险,随着物价上涨,货币会贬值,到时候保单的实际收益可能还跑不过通胀,钱就没那么值钱了。
四、投保建议
1. 明确需求:
这个保险不适合短期投资,要是短期内可能会用到这笔钱,就别投了。
买保险还是要先满足保障方面的需求,比如意外、重疾这些,再考虑理财功能。
2. 长期规划:
如果是一次性缴清保费,最好能持有至少8年,这样才能享受到比较好的收益。
要是选择每年缴费的方式,建议持有15年以上,时间短了可能达不到预期收益。
3. 分散配置:
不要把太多钱都投在这一款产品上,它在家庭资产里的占比最好不要超过15% 。
可以搭配一些其他低风险的理财工具,像银行定期存款、债券这些,让资产配置更合理。
4. 法律合规:
在投保之前,要了解清楚新加坡的保险监管政策,避免踩坑。
还要注意自己的税务居民身份,因为这可能会影响到保险收益的税务问题。
专家提醒:虽然这款产品有保本机制,但从长远来看,实际收益可能没有预期的那么高。
大家可以用IRR公式来算一算真实的投资回报率,看看是不是真的划算。在决定投保之前,也要仔细考虑自己对资金流动性的需求。
要是拿不准,最好咨询一下专业的理财顾问,让他们帮忙制定适合自己的资产配置方案。投资有风险,做决定的时候一定要谨慎!
投资有风险,决策需谨慎。如果您想要进一步了解或想测算香港保险和新加坡保险以及百慕大保险的收益、方案配置、产品对比、保额预算等欢迎扫码加V交流沟通!
THE END
免责声明
本公众号不保证所提供资讯的精确性和完整性,一切以官方资料为准!
以上内容和意见仅供参考,并不构成任何推介或邀约客户投资。请读者仅作资讯参考,如涉版权问题,请后台留言删除,谢谢!