


ONE、
在香港的中环,不论何时总能保险经纪们带着客户排队,常常一直排到保司下班。好多内地客户甚至拖着行李箱,里面装满了美元现金,就为了去买香港的保险。
为啥香港保险这么火?一方面是它的收益相对稳定,分红也还不错;另一方面,很多人觉得配置一些海外资产,能让自己的财富更安全。
看到香港保险这么火爆,新加坡坐不住了。

为了把客户抢过来,新加坡推出了一种新型的“美股指数+保本”理财保单。这简直就是在挖香港保险的墙角。
这款理财保单有两大厉害之处:
1.收益与美股挂钩:它的收益和纳斯达克或者标普500指数挂钩。
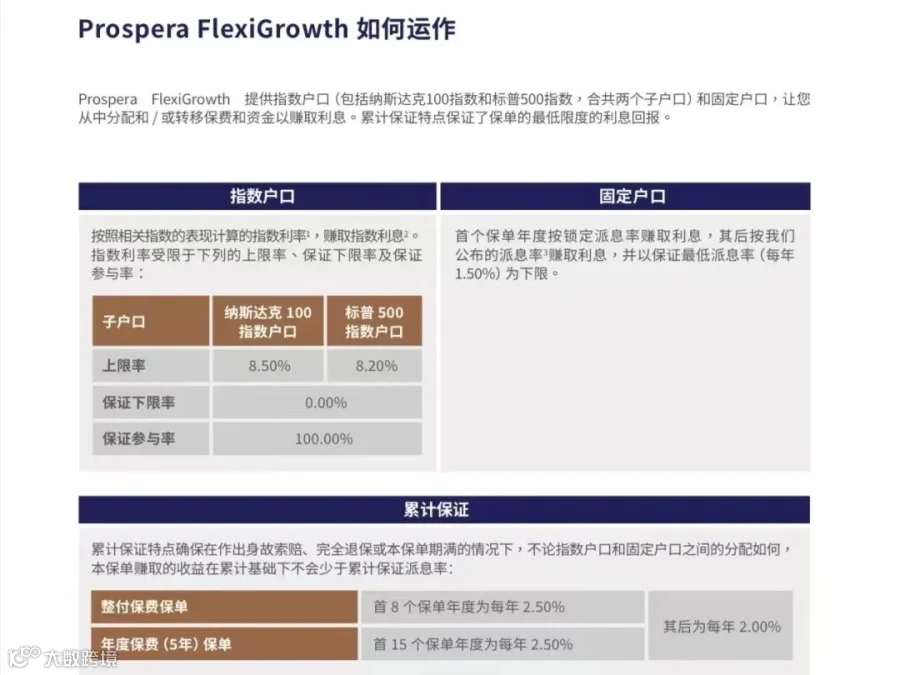
要是美股涨了,买保单的人就能跟着赚钱。而且最让人放心的是,它保底0亏损,就算美股暴跌,本金也不会有损失。要是涨得好,年化收益最高能到8.5%。
2.前期保证收益高:趸交的话,前8年保证收益有2.5%,5年交的话,前15年保证收益也是2.5%,相比之下,香港的分红险保证收益一般只有0.5% - 1.5%,新加坡这款产品差不多是香港分红险保证收益的两倍。
TWO、
投50万美元,能赚多少钱?算笔账就知道
我们来看看具体的收益情况,以45岁的老板为例,每年交10万美元,连续交5年。

1、香港某分红险
30年后,账户里大概有98万美元,年化收益率是4.2%。
提款的时候限制比较多,要是突然急着用钱,提前取出来可能还会亏本金。
2、新加坡指数保单


1.保守情况:如果美股每年涨5%,30年后保单价值会变成142万美元。
2.疯狂情况:要是美股每年涨15%,虽然收益封顶在8.5%,但30年后也能变成256万美元。
3.极端情况:就算美股暴跌,它也保底0亏损,本金绝对不会受影响。
简单来说,就是美股涨了,客户能跟着分钱;美股跌了,客户的本金也不会有损失。这就好像是华尔街赚钱的时候,客户能分一杯羹,但是遇到风险的时候,却不用承担损失。
THREE、
小心!这里面可能有3大陷阱
虽然这款新加坡的理财保单听起来很诱人,但里面可能藏着不少陷阱。
1、高门槛,精准收割
这款产品的投资门槛可不低,一次性交清需要25万美元起,要是分5年交,每年要付10万美元。这差不多相当于在深圳买一套房的首付了。很明显,它瞄准的就是中国内地那些既怕投资暴雷,又贪图高收益的富豪们。
2、收益封顶,暗藏猫腻
美股要是涨超8.5%,超出的部分就全归保险公司了。要知道,过去10年纳斯达克的平均年化收益率是18%,这中间的差价可不小。而香港的分红险收益是上不封顶的,在牛市的时候,收益甚至能冲到12%。
3、隐形成本,防不胜防
i) 汇率波动风险:如果美元兑人民币汇率跌了,那买保单的人只能自认倒霉。毕竟这是美元保单,汇率的变化会直接影响到实际收益。
ii) 提前退保损失大:要是提前退保,损失大概是首年保费的30%,而香港的保险产品提前退保损失通常只有15%。
FOUR、
谁适合买这款产品?对号入座
1、美股坚定看多者
这类人坚信美联储会一直印钞托市,觉得美股会一直涨,买这款和美股挂钩的保单,他们觉得能赚大钱。
2、香港保险被拒保客户
有些资金来路不明的客户,在香港被保险公司拒保,他们可能会把目光转向新加坡的这款产品。
3、全球资产配置爱好者
已经有香港保单,想要进一步分散风险,进行全球资产配置的人,可能会考虑再买一份新加坡的保单。
4、对保险条款了解不足的有钱人
这类人不太能看懂保险条款,但是一听“保本”两个字就信了,容易被这款产品吸引。
FIVE、
小白防坑指南(2024求生版)
1、先考虑香港,再看新加坡
香港的保险监管更严格,要是出现纠纷,维权相对容易一些。所以对保险不太了解的小白,最好先考虑香港的保险产品。
2、算清楚真实收益
别被“预期收益”迷惑,用IRR计算器算一算,看看真实的收益到底有多少。
3、锁定美元汇率
为了防止人民币升值带来损失,可以找外资银行做远期外汇合约,把美元汇率锁定。
4、留好退路
千万别把所有现金都压在保单里,至少要留够2年的生活费,以防万一。
有专家吐槽说:“这产品就像婚恋中介,承诺介绍富豪,结果实际塞给你的是抠脚程序员,还收你888万会员费!”
5、新加坡VS香港,终极对决


理财就像选老公,选太老实的觉得无趣,选像海王一样花里胡哨承诺高收益的又怕被坑,思来想去,有时候不碰可能才是最安全的选择。
警告:年入<500万家庭慎碰,当心返贫!
扫码回复【新加坡】,免费领取 「美股指数测算工具+避坑手册」(附香港/新加坡保险维权黑名单)
当一款产品宣称“保本高收益”时——
保本是真的,高收益是假的,
而你的本金,才是他们的真·收益!
如果您想要进一步了解或想测算香港保险和新加坡保险的收益、方案配置、产品对比、保额预算等欢迎扫码加V交流沟通!
THE END
免责声明
本公众号不保证所提供资讯的精确性和完整性,一切以官方资料为准!
以上内容和意见仅供参考,并不构成任何推介或邀约客户投资。请读者仅作资讯参考,如涉版权问题,请后台留言删除,谢谢!
