最近好多家长来问我,安盛保险的挚汇储蓄和盛利储蓄,到底选哪个更适合自家孩子的教育金储备。别着急,今天就用最通俗易懂的方式,带大家剖析这两款产品的收益对比表,结尾还有超实用的选购建议,赶紧先收藏转发起来!
一、两款产品的“基本档案”
这两款产品都是为0岁男孩设计的教育金储蓄计划,不过缴费方式和金额差别还挺大。
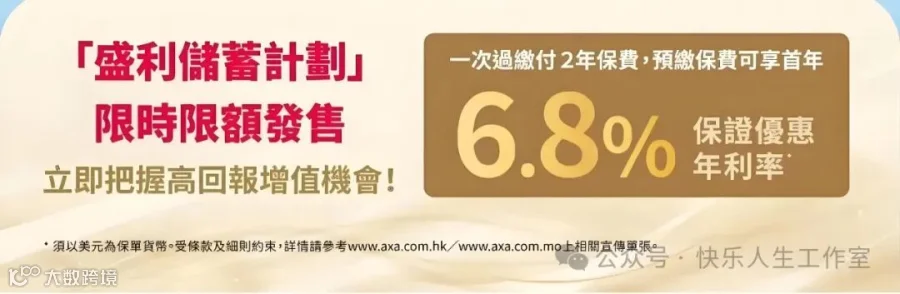
盛利储蓄就像是给资金充裕的家庭准备的“豪华套餐”,一次性投入25万美元,而且只需要交2年费用。要是你家手头资金比较充足,不想长期被缴费束缚,那它就挺合适。该产品3月31日停售之前预缴保证利率6.8%。
挚汇储蓄则更贴近工薪阶层,分5年每年缴纳2万美元,缴费压力比较小,适合收入稳定的职场父母,用细水长流的方式为孩子积攒教育金。
二、四维度拆解收益密码
为了让大家更直观地看到两款产品的收益情况,我把表格里的核心数据整理成了可视化对比图
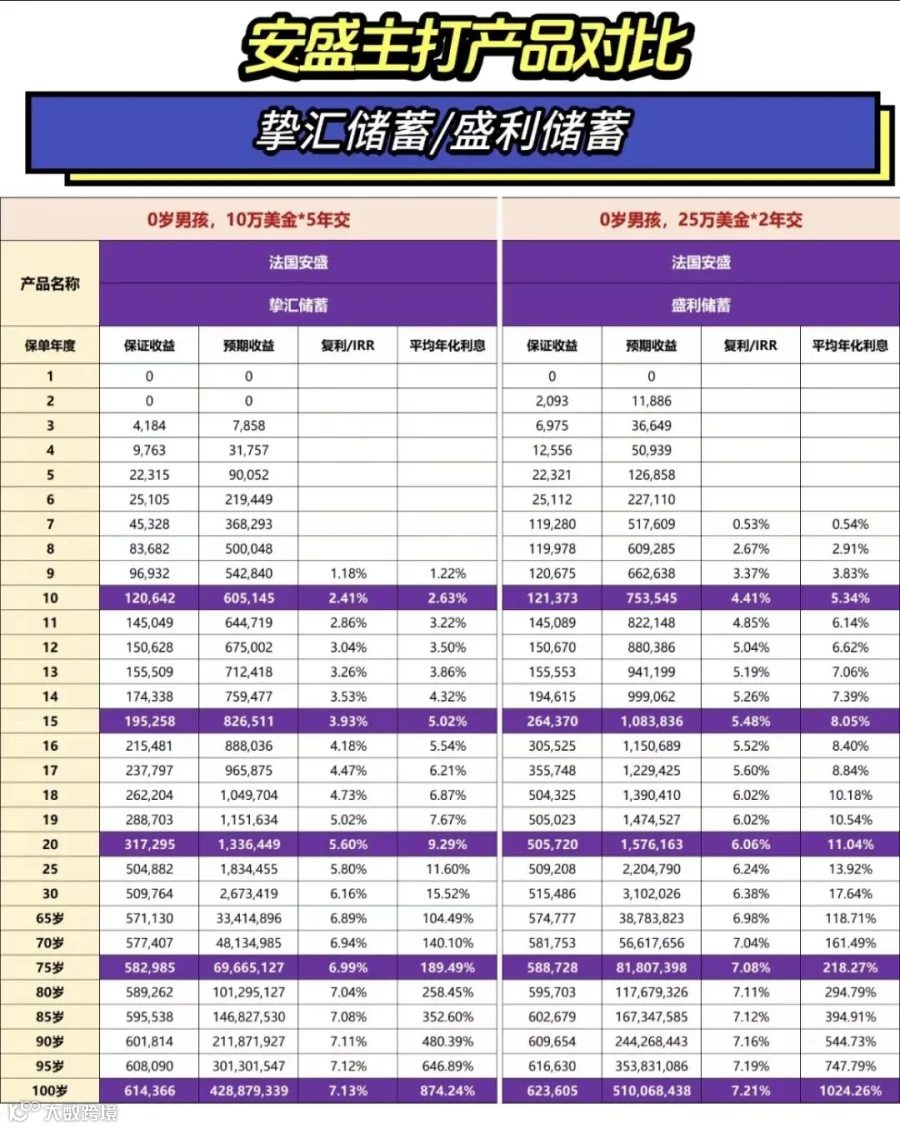
这里要特别提醒一下,表格里的“复利/IRR”就是内部收益率,这个数值越高,说明咱们投入的资金利用率越强,能生出更多“钱宝宝”;“平均年化利息”就是把总收益换算成每年的平均回报率,方便我们比较每年的收益情况。
三、重点看懂三个关键指标
1.保底收益:收益的“防弹衣”
盛利储蓄在第5年就能拿到2.2万美元的保底收益,算下来每年差不多有4.4%的固定回报,就像给收益穿上了一层“防弹衣”,稳稳当当。挚汇储蓄前期保底收益虽然低一些,但后期增长比较稳健,也有自己的优势。
2.预期收益:财富增长“路线图”
到第10年,两款产品预期收益都突破了12万美元。不过盛利储蓄因为缴费期短,资金利用率比挚汇储蓄高出27%。而且盛利储蓄在第8年预期收益就达到60万美元,能提前锁定优质教育金,对想早点给孩子筹备教育资金的家长来说,吸引力很大。
3.复利奇迹:时间带来的“超级杠杆”
当保单持有到第10年,盛利储蓄的复利效应开始发力,IRR超过4%,也就是说每投入1美元,每年能产生4美分的利息滚动增长。随着时间推移,这个复利带来的收益增长会越来越惊人,在现在的市场环境下,竞争力相当强。

四、选产品就像选赛道
1.急需教育金储备的家庭:选盛利储蓄
要是你家3年内就要启动孩子的教育规划,盛利储蓄很合适。它2年缴费期加上超短等待期,第7年就能拿到5万多美元收益,足够支付幼儿园阶段私立学校的费用,能解燃眉之急。
2.长期稳健型投资者:挚汇储蓄更合适
对于收入稳定,想长期稳健投资的职场父母,挚汇储蓄是个不错的选择。它5年缴费平摊压力,虽然前期收益略低,但后期复利增长曲线更平缓稳健,细水长流,能稳稳地为孩子积攒教育金。
五、给家长的三条实操建议
1.建立“双账户”思维
把教育金分成保底型和增值型两部分配置。保底型产品保证资金安全,增值型产品追求更高收益,这样既能守住本金,又有机会让财富增值。
2.提前10年规划
如果孩子18岁上大学,最晚要在孩子8岁的时候就完成储蓄计划。早点规划,时间越充裕,复利的力量就能发挥得越充分,积攒的教育金也就越多。
3.关注汇率波动
因为是美元保单,要合理配置外汇资产。建议单币种投资不要超过家庭外币资产的30%,避免汇率波动带来太大损失。
六、专业咨询很重要
保险产品的收益测算用到的精算模型很复杂,大家要是想获取个性化方案,可以通过这几种方式:
登录安盛官网在线测算器;致电专业顾问,让他们帮忙出定制报告;还可以参加线下产品说明会,现场了解产品详情。
每个家庭的教育金规划都像一件量身定制的艺术品,没有绝对完美的产品,只有最适合自己家庭的解决方案。大家一定要在充分了解产品细节后,结合家庭财务状况和未来规划,理性做出选择。
THE END
免责声明
本公众号不保证所提供资讯的精确性和完整性,一切以官方资料为准!
以上内容和意见仅供参考,并不构成任何推介或邀约客户投资。请读者仅作资讯参考,如涉版权问题,请后台留言删除,谢谢!