前两年,香港苏黎世推出了 “不带身故杠杆” 的 IUL 储蓄险,让好多因为体检不过关而被拒保的投资者看到了希望。
到了 2025 年,新加坡全美人寿又放大招,推出了Prospera FlexiGrowth Indexed Savings 。这个产品最低 10 万美元就能买,80 岁的老人也能投保!
简单来说,这个产品有三个特点:
I) 你的钱和美股(标普 500 / 纳斯达克 100)挂钩,美股涨你就能分钱,就算跌了也能保住本金。
II) 每年至少有 2% 的保底收益,收益没有上限,具体能拿多少就看美股的表现。
III) 可以随时转换账户,固定收益、科技巨头、蓝筹企业等账户随便切换。
TWO
深度拆解:这款 “美股保险” 凭什么刷屏富人圈?
1、投保灵活度碾压同行
I) 门槛亲民:一次性交 25 万美元起,分 5 年交的话每年 10 万就行。香港同类产品通常要 50 万起。
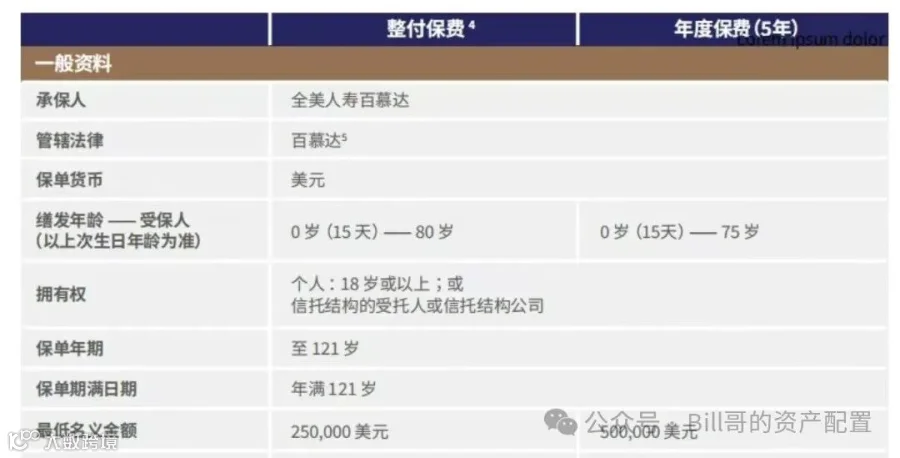
II) 年龄放宽:80 岁可以一次性缴费,75 岁还能分期缴费投保,解决了高龄客户财富传承的难题。
2.账户组合拳:
i) 安全垫:固定账户年利率 2%-2.5%,比银行定存利息高 3 倍。
ii) 冲锋队:纳斯达克 100 账户收益上限 8.5%,专门投资 AI、芯片、新能源这些热门赛道。
iii) 稳中求胜:标普 500 账户收益上限 8.2%,覆盖了苹果、微软等 500 家巨头企业。
3.隐藏收费陷阱大起底
要注意,这个产品首年手续费可不低,一次性交是 9%,分 5 年交高达 13% !比如你投保 50 万美元,第一年就直接扣掉 6.5 万手续费,实际进入投资账户的只有 43.5 万。
4.提取规则暗藏玄机
I) 红线警告:不管账户里有多少钱,提取后剩下的钱不能低于初始保费。比如一次性交了 25 万,提取后至少要留 25 万。
II) 破解之道:
a:急用钱可以选择 “保单贷款”,能贷出账户价值的 90%,利率大概 4%-5%。
b:巧用 “部分退保”,优先减少固定账户金额,保留指数账户的增值潜力。
THREE
收益实测:闭眼选纳斯达克 100?数据告诉你真相
假设40岁男性投保两份全美储蓄型IUL,一份100%挂钩纳斯达克100,一份100%挂钩标普500,那么收益如何呢?

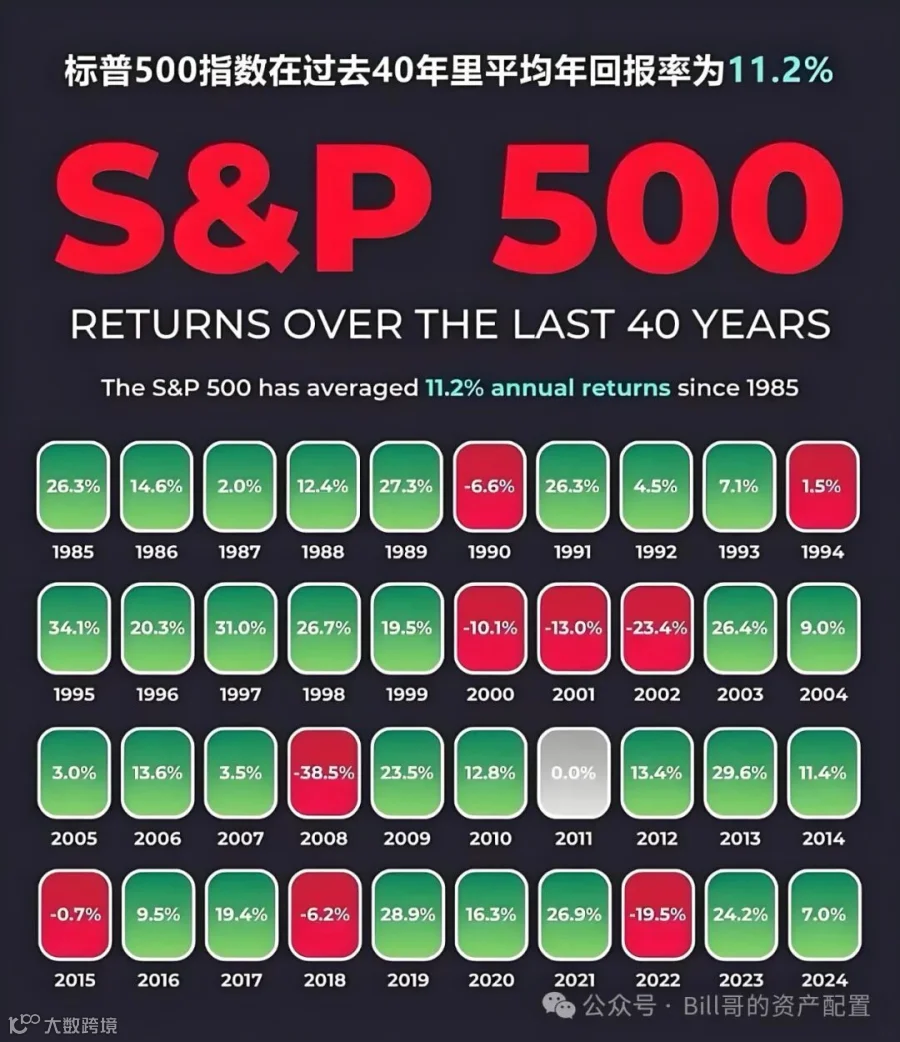
不过,历史数据可不代表未来收益。2022 年纳指暴跌 33%,但因为 IUL 有保底机制,当年收益是 0%,至少本金没亏。标普 500 则比较稳,过去 16 年只有 4 次跑输纳指,最大回撤控制在 20% 以内。
给大家一些投资建议:
看好科技行业的,可以 70% 投纳指 + 30% 投固定账户,追求高收益。
保守型投资者,50% 投标普 500+50% 投固定账户,平衡风险。
投资高手可以每季度动态调整比例,不过需要额外支付 0.2% 的管理费。
FOUR
避坑指南:这 3 类人千万别买!
1.现金流紧张人群
初期手续费高,前 5 年实际收益可能是负数,短期要用钱的人别买。
2.美元资产不足者
必须用美元缴费,汇率波动可能会让收益变少,要是美元资产不多,最好搭配香港美元储蓄险。
3.追求灵活支取者
这个产品更适合教育金、养老金规划,想随时取钱炒股的就算了。
FIVE
独家预测:2024 年 IUL 赛道 3 大趋势
1.体检豁免成标配:以后会有更多公司推出 “非健康体专属 IUL”。
2.AI 智能调仓:能根据美联储加息周期自动优化账户比例。
3.加密货币挂钩:灰度、贝莱德正在研发比特币指数 IUL。
粉丝专属福利:留言【IUL + 资产量级】,免费领取《新加坡 IUL 开户红黑榜》,里面还有隐藏优惠码,手续费最高能减 3%。
投资有风险,决策需谨慎。如果您想要进一步了解或想测算香港保险和新加坡保险的收益、方案配置、产品对比、保额预算等欢迎扫码加V交流沟通!
THE END免责声明
本公众号不保证所提供资讯的精确性和完整性,一切以官方资料为准!
以上内容和意见仅供参考,并不构成任何推介或邀约客户投资。请读者仅作资讯参考,如涉版权问题,请后台留言删除,谢谢!