


我运营公众号好多年了,也出了好多次的爆款文章。好多新关注的朋友问我:香港保险能保本吗?该怎么买?
今天,我就给大家讲讲香港保险的那些基础知识。
1.什么是香港保险?
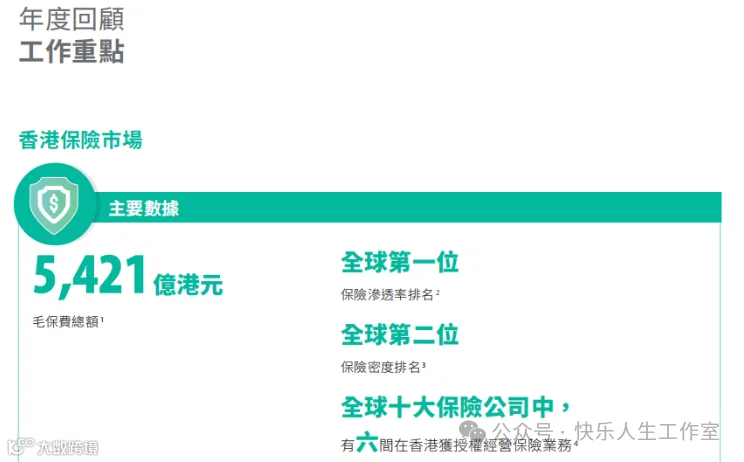
香港保险市场历史超悠久,快有两百年了。根据香港保险局发布的《2023 - 24 年报》,香港保险渗透率全球第一,保险密度全球第二。全球十大保险公司,有 6 家在香港开展业务。
正因如此,香港保险的产品丰富多样,涵盖医疗、重疾、储蓄分红、年金、杠杆寿、融资型保单等。
其中,最受关注的,就是储蓄分红险,它也是香港保险里最主流、最吸引人的产品。
2.什么是储蓄分红保险?
我常跟客户讲,
买香港保险就好比买一份 “保本” 的全球优质资产基金组合。
举个例子,假如我们存 100 万到银行,年利率 2%,存 5 年,到期后银行会连本带息还给我们。这种存款安全保本,利息和期限都固定。
香港储蓄分红保险同样安全保本,但收益和期限有所不同。要是投入 100 万,预期收益 7%,其中可能 1% 的利息是确定的,剩下 5% - 6% 的收益不确定,实际能拿多少,要看保险公司每年的分红实现情况,也就是分红实现率。
而且,香港储蓄分红保险的持有期限很灵活,不局限于三五年,可以持续终身,甚至能传承给下一代。它还具备存款、理财等金融资产没有的 “保险属性”,能实现私密的定向传承、资产隔离。
从这方面来看,香港保险更像一个兼顾储蓄理财和家庭财富传承的资金托管账户,有专业的保险资管团队帮你打理全球基金组合。
3.香港保险什么时候能取钱?
很多人会说香港保险很灵活,最快五六年就能领钱,还会给出一串提领密码,像 “566,567...”
但我得跟大家说实话,要是你没打算持有香港保单超 10 年,最好谨慎选择储蓄分红保险,可以考虑定期的香港固收储蓄保险。因为香港储蓄分红险前几年退保,本金会有损失。这并非保险本身有问题,而是保险公司为了提供长期收益,牺牲了短期流动性。
香港保险是保险公司根据自身持有的底层资产,以及对未来策略的调整预期设计的。要想长期稳定地给我们提供 6% - 7% 的复利收益,保险公司底层提供利润垫的资产,必须是久期较长的债券。所以,想获得长期可观的分红收益,就得忍受短期的 “寂寞”。
至于香港保险的提领密码,只是基于预期演示设计的提领方案,是为了弥补流动性不足。提领计划并非确定能实现,这取决于保险公司的投资能力和分红实现率。
不过,提领计划也不是毫无意义。不同产品适合提领的时间和金额差异很大,有些产品能实现快速 566 提领,保单还能持续增值;有些产品则要 10 年甚至 20 年后提领才更有优势,这和保险公司持有的底层资产密切相关。
因此,选择产品时,不仅要看演示收益和提领计划是否符合自身需求,还要关注保险公司的投资策略和风格。
4.香港保险怎么买?
不少客户一上来就问我怎么买香港保险,感谢大家的信任。但在买之前,一定要想清楚为什么买、买来干什么,最后再考虑怎么买。
买香港保险并不复杂,有几个要点:第一,要有时间去香港;第二,得有香港银行账户,方便缴费和领钱;第三,年可投资金至少一万美金,保费太少,综合成本会相对较高。
另外,香港的保险公司和经纪公司不能在内地主动展业,所有持牌机构提供的产品介绍和咨询服务,都必须在香港境内进行。所以,内地客户想买香港保险,得先自己了解清楚产品,再找靠谱的经纪公司,去香港保险公司或经纪行签约。
如果您想要进一步了解或想测算香港保险, 新加坡保险以及百慕大保险的收益、方案配置、产品对比、保额预算等欢迎扫码加V交流沟通!
THE END
免责声明
本公众号不保证所提供资讯的精确性和完整性,一切以官方资料为准!
以上内容和意见仅供参考,并不构成任何推介或邀约客户投资。请读者仅作资讯参考,如涉版权问题,请后台留言删除,谢谢!
