在亚洲,新加坡和香港就如同两颗超闪亮的金融明星,它们的储蓄险产品深受高净值人群喜爱。
新加坡的储蓄险主打 “稳稳的幸福”,收益稳定得像定海神针;香港的储蓄险则剑走偏锋,以高回报潜力吸引众人目光。
今天,咱们就来好好掰扯掰扯这两地的热门储蓄险产品,看看哪款才是最适合你钱包的 “梦中情险”!
一、新加坡年金险:旱涝保收的养老神器
产品特点
1.缴费简单,领钱长久:只要 5 年缴费,之后就能一辈子领钱,完全不用担心老了没钱花。
2.货币选择灵活:可以选择美元或者新币,不管汇率怎么变,都能给资产上个 “保险”。
3.收益双重保障:既有稳稳到手的保证收益,又有说不定会带来惊喜的浮动分红,就像吃着碗里的,还能想着锅里的。
案例实测
假设有位 40 岁的女性,每年拿出 20 万美金,连续交 5 年,一共投了 100 万。

从 45 岁开始,她每年能领到 4.86 万美金。这里面,固定能拿到 3890 美金,剩下的 3.5 万美金是浮动分红。
到了 30 年后,她领的钱加起来已经超过 100 万了。要是到 80 岁的时候退保,还能拿到 108 万美金,算下来实际年化收益有 4.29% !
对比香港
1.保证收益更给力:新加坡的保证收益比香港要高出 0.5 - 1%,实实在在的钱拿得更多。
2.香港靠分红 “吃饭”:香港年金险更依赖非保证分红,收益不太稳定,就像坐过山车一样。
3.回本速度快人一步:新加坡年金险回本速度快,比香港快 5 - 8 年,钱能更早落袋为安。

二、新加坡分红储蓄险:短平快的理财能手
产品亮点
1.快速回本:只需要 5 年缴费,15 年就能回本,赚钱效率杠杠的。
2.收益双轨制:保证收益和非保证收益两条腿走路,稳中有升。
3.美元保单抗通胀:持有美元保单,能有效对抗通货膨胀,让钱不缩水。
案例演示
有个 42 岁的女性,每年交 4 万美金,5 年下来总共交了 20 万。
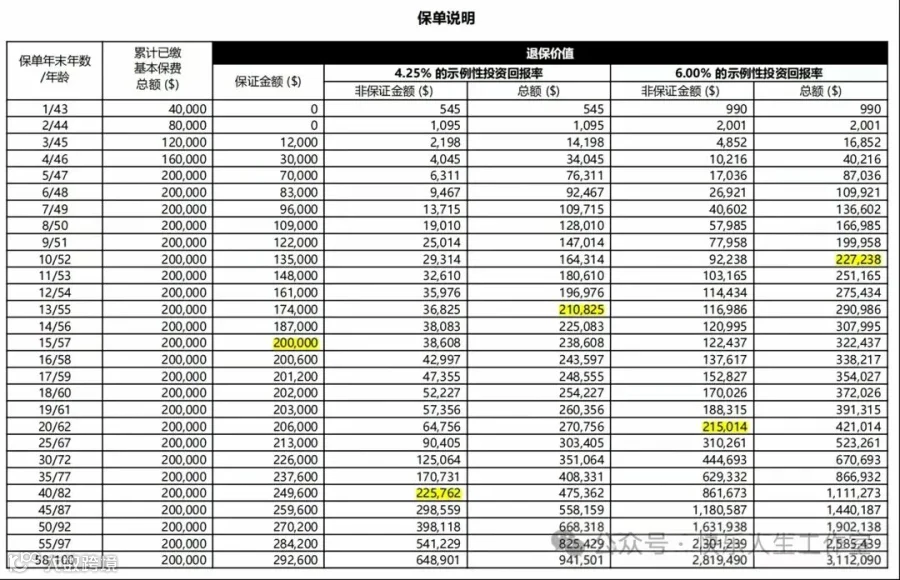
到第 10 年,退保能赚 20%;第 20 年,钱直接翻倍变成 40 万;到 82 岁退保的时候,能拿到 113 万美金,年化收益 4.61%,这收益相当可观了。
对比香港
1.保证收益优势明显:新加坡的保证收益比香港高 1 - 2%,一开始就赢在起跑线上。
2.香港长期收益稍高:从长期来看,香港的非保证收益部分更有潜力,能比新加坡高 0.5 - 1%。
3.回本快占先机:新加坡分红储蓄险回本比香港快 3 - 5 年,更早开启赚钱模式。
三、新加坡指数储蓄险:激进派的理财新宠
产品黑科技
1.紧跟指数 “脚步”:和标普 500、纳斯达克 100 指数挂钩,指数涨它也跟着涨,赚钱机会多多。
2.保底收益安心:固定账户有 4.1% 的保底收益,就算市场不好,也不会亏得底儿掉。
3.资金灵活操作:可以灵活追加投入或者提取资金,就像自己的小金库,想怎么用就怎么用。
案例见证
有个 0 岁的宝宝,每年交 20 万,5 年一共交了 100 万。

第 5 年就回本了,第 15 年钱翻倍。
到第 20 年,退保价值变成 300 万,年化利率 6.27%;到 60 岁退保的时候,能拿到 1000 万美金,年化利率 4.97%,简直太厉害了。
对比香港
1.回本速度一骑绝尘:新加坡指数储蓄险回本比香港快 10 年,早早实现资金回笼。
2.长期收益各有千秋:香港长期收益比新加坡高 0.3 - 0.5%,但新加坡收益也不逊色。
3.灵活性远超香港:新加坡指数储蓄险在灵活性上更胜一筹,能更好地满足不同需求。
四、终极对决:新加坡 VS 香港

五、选择指南:你的理财 DNA 决定答案
1.保守型投资者:新加坡年金险是绝佳选择,就像有个稳定的收租铺子,能稳稳地养老。
2.稳健型中产:可以把新加坡分红险和指数险组合起来,既能保证一定收益,又有机会追求更高回报,攻守兼备。
3.激进型玩家:香港储蓄险搭配美股,就像给跑车装上了涡轮增压,追求超高回报。
4.跨境家庭:新加坡双币产品简直是量身定制,能有效对冲汇率风险,资产更安全。
写在最后:理财没有标准答案
新加坡储蓄险就像定期存款,收益稳定,还时不时有个小彩蛋;香港储蓄险则像基金定投,加上杠杆后收益潜力巨大,但也伴随着风险。
建议大家根据自己的资金使用计划、能承受的风险程度以及家族需求,合理配置组合。毕竟,能让自己晚上睡好觉的理财方案,才是真正的好方案!
投资有风险,决策需谨慎。如果您想要进一步了解或想测算香港保险和新加坡保险的收益、方案配置、产品对比、保额预算等欢迎扫码加V交流沟通!
THE END免责声明
本公众号不保证所提供资讯的精确性和完整性,一切以官方资料为准!
以上内容和意见仅供参考,并不构成任何推介或邀约客户投资。请读者仅作资讯参考,如涉版权问题,请后台留言删除,谢谢!