如果你现在是30到40多岁,想必已经有了一定的经济基础,手头也积攒了不少钱。
你可能正处于人生的某个阶段,开始为未来做打算:
作为家长,想为孩子攒教育基金;
单身贵族们,想为自己攒点养老钱;
或者在大公司工作,计划几年后全家移民海外……
因为国内经济还在低谷期,而美元相对坚挺,所以很多人开始考虑香港的储蓄保险。
但网上信息繁多,各种收益表、对比表、IRR数据让人看得头晕。
你需要一个明白人来帮你分析:到底该选哪个产品?
就拿大家都关心的养老规划来说,手里有一笔钱专门用来养老,选哪个产品最合适呢?
老了以后我们需要什么呢?
稳定的收入来源、高品质的养老生活,最好还能给后代留点财富。
所以规划养老金时,我们要考虑两点:
第一,得有个稳定且能持续一辈子的现金流,每年领的钱当然越多越好(前提是保单不断),这样才能保证养老生活的品质;
第二,领钱后账户里剩下的钱也要尽可能多,一方面有大额支出时可以部分退保应急,另一方面百年之后还能给孩子留下一大笔钱。
第二点很容易理解,账户里的钱当然是越多越好;但第一点呢,每年到底领多少钱才够我们“体面养老”?
有个叫孙女士的律师朋友,今年45岁,她想用香港保险给自己和老公补充退休金,预算20万美元(约143万人民币),打算5年缴清,每年存不到30万人民币。

孙女士工作压力大,节奏快,见过很多人生百态,也深知老年生活的不易。她希望退休后能有足够的钱享受生活,生病时也能负担得起优质的照护服务。
和刚开始考虑退休规划的朋友一样,孙女士对何时开始领养老金、每年领多少还没主意。所以我给她做了四份详细的计划,帮她一步步理清需求,找到最适合的方案。
我给她挑了两款不错的分红储蓄产品:
第一款是宏利的“宏挚传承”,回本快,长线预期IRR能超过7.19%;
第二款是安盛的“挚汇”,中长期增值强,20到30年的预期收益领先市场。
选这两家的理由很简单:都是顶级外资保险公司,经营稳健,分红实力强,长期险运作经验丰富,值得信赖。
我们设计了两种领取方式(四个方案):
第一种,从55岁开始,每年按最大额度领钱,一直领到100岁;
第二种,也是每年按最大额度领,但推迟10年,从65岁开始领。
接下来,我们看看这两款产品的表现如何。
方案一:55岁开始领(按最大额度)
宏利的“宏挚传承”:

55岁开始拿钱,每年最多能领19,641美元(约14万人民币),每月一万多。
看看累计领取和剩余现金价值:
第10年,领了19,641美元,还剩26万多,总额28万(约204万人民币);
第20年,累计领了21.6万,还剩26.7万,总额48.3万(约352万人民币);
……
95岁时,累计领了80.5万,还剩7.8万,总额88.4万(约644万人民币)。
再看看安盛的“挚汇”:

55岁开始领,每年最多领18,144美元(约12.7万人民币),每月一万出头,比宏利稍少一点。
累计领取和剩余现金价值如下:
第10年,总额25.8万(约188万人民币),剩余现价和总额都比宏利低;
……
95岁时,累计领了74.3万,还剩20.1万,总额94.5万(约689万人民币),剩余现价和总额都比宏利高。
对比两个方案:
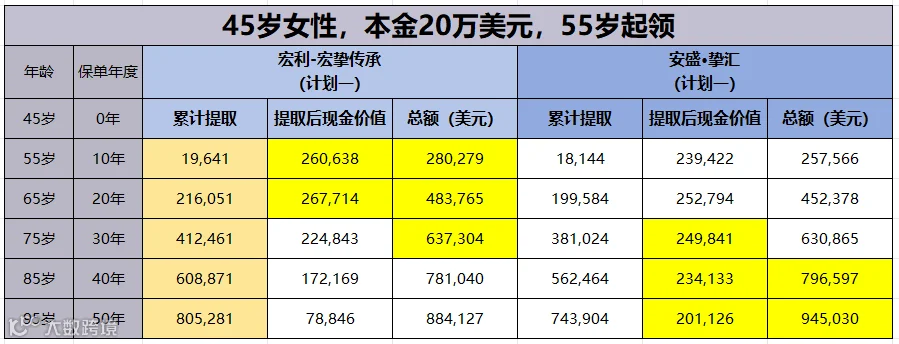
宏利的“宏挚传承”每年领的钱多,看重养老生活品质的话,它是更好的选择。但剩余价值下降得快,到95岁只剩7.8万美元,想给孩子留财富就不太够了。
而安盛的“挚汇”则兼顾领取和现价增长,虽然每年领的钱稍少,但55岁到95岁剩余现价一直保持在20万美元以上,相当于本金没动,花的都是利息。如果需要,还可以退保取出;寿终正寝时,还能给孩子留下20多万美元(约146万人民币)。长期来看,这个方案的总收益更高,适合既想补充养老金又想给孩子留钱的朋友。
但孙女士有个顾虑:每月一万多的退休金,在大城市可能不够用,尤其是如果以后自理能力下降,还得请保姆照顾。
我们要知道,储蓄产品都是越到后期预期收益率越高,能领的钱也越多。
那么,如果把领取时间推迟10年,能不能满足孙女士的需求呢?
方案二:65岁开始领(按最大额度)
宏利的“宏挚传承”:
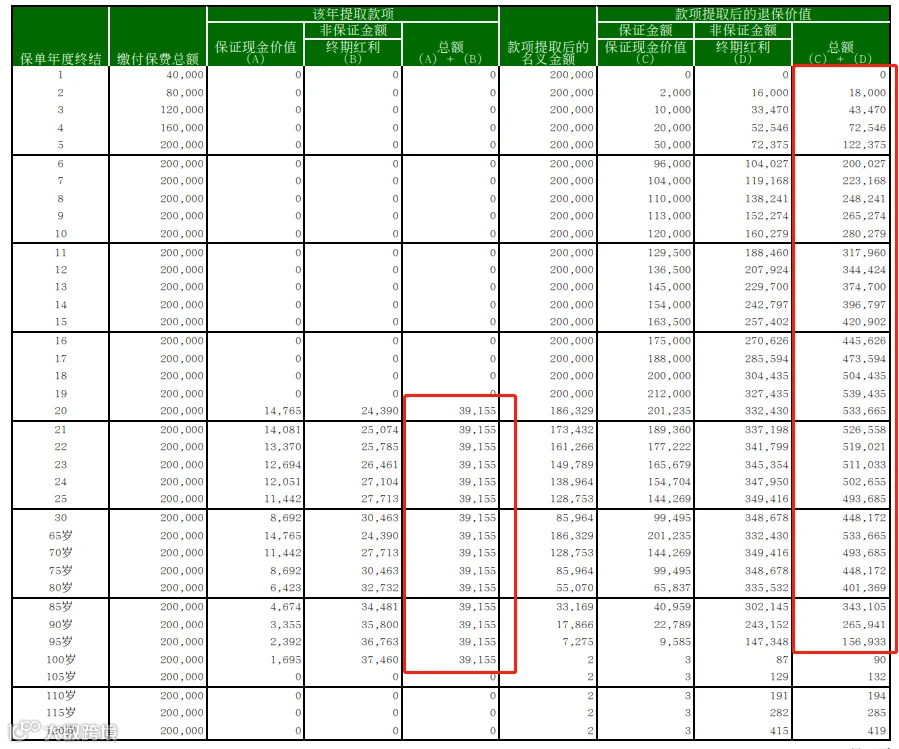
65岁开始领,每年最多能领39,155美元(约28.5万人民币),每月两万四左右。加上社保养老金,每月退休收入能达到三万以上,正好满足孙女士夫妇的期望。
累计领取和剩余现金价值如下:
第20年,累计领了3.9万,还剩53.3万,总额57.3万(约418万人民币);
……
95岁时,累计领了121.3万,还剩15.7万,总额137万(约998万人民币)。
再看看安盛的“挚汇”:
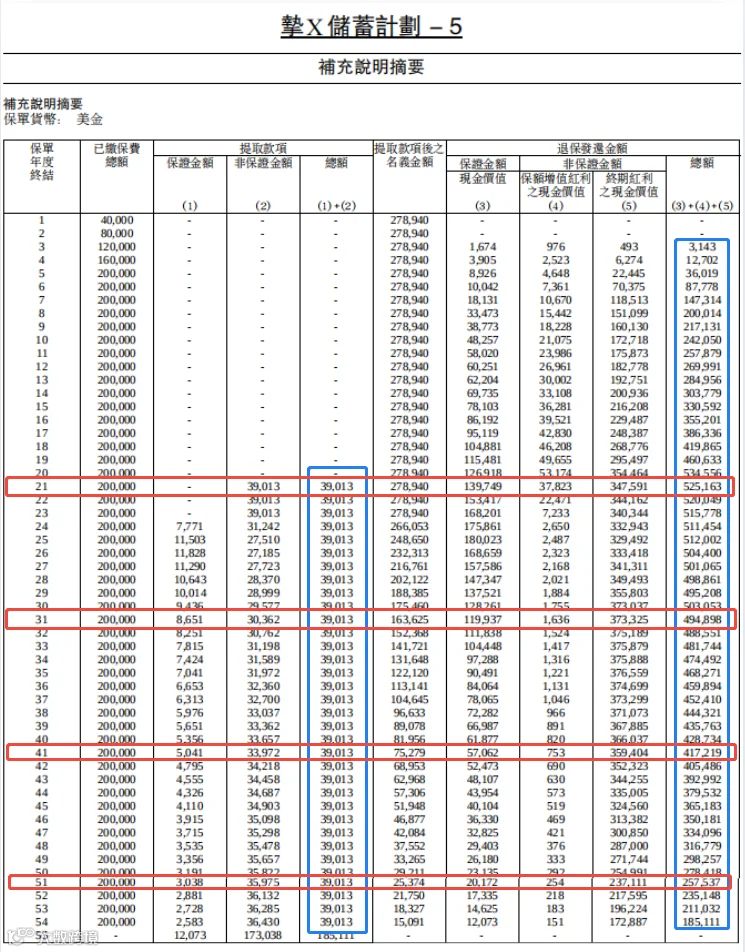
65岁开始领,每年最多领39,013美元,和宏利差不多。所以我们重点看剩余现价,越高则总收益越高。
累计领取和剩余现金价值如下:
第20年,剩余52.5万,比宏利低;
……
95岁时,剩余25.7万,总额146.7万(约1069万人民币),比宏利多出了52万多美元,折合人民币约381万。这就是延迟领取的好处。
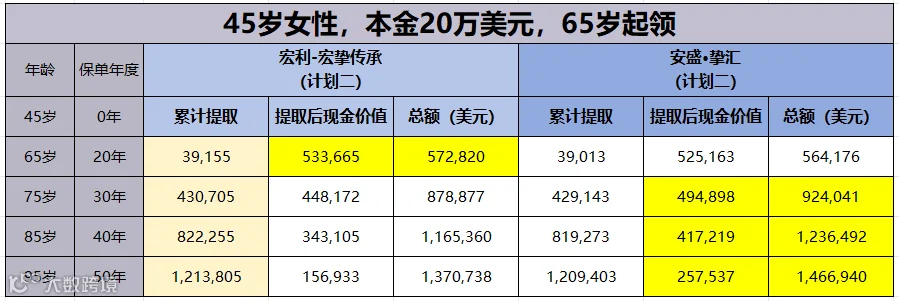
为什么同样是最大额度领取,安盛的剩余现价和长线总收益都比宏利好呢?
这跟产品的设计逻辑和公司的投资策略有关。安盛牺牲了前期的回本速度,换来了后期长线领取的韧性;而宏利前期回本快,但后期表现就弱了些。
最终,孙女士选择了“安盛·挚汇+65岁起最大提取”的方案。虽然晚领了10年,但每年能领的钱是55岁的两倍,退休保障大大提高了;同时总收益也大幅提升。这就是延迟满足带来的回报。
如果您想要进一步了解或想测算香港保险和新加坡保险的收益、方案配置、产品对比、保额预算等欢迎扫码加V交流沟通!
THE END
免责声明
本公众号不保证所提供资讯的精确性和完整性,一切以官方资料为准!
以上内容和意见仅供参考,并不构成任何推介或邀约客户投资。请读者仅作资讯参考,如涉版权问题,请后台留言删除,谢谢!