内地的存款利率像坐滑梯一样,一路下滑,这可让不少人心里发慌。大家都在琢磨,怎么才能让自己的钱保值增值,找到一种长期又稳健的理财方式呢?就在这个时候,香港保险,尤其是储蓄险,走进了大家的视野,备受众多投资者关注。
今天,咱们就来好好唠唠,香港保险到底有啥独特的优势,为什么它会比内地保险更吃香。
ONE、
内地存款利率下滑,收益焦虑如何破?
现在内地的存款利率持续走低,这已经是个不争的事实。最新数据显示,5年期存款利率已经降到了只有1.55%,而且看样子还在继续往下降。
大家想想,银行存款收益这么低,连通货膨胀都跑不赢,那我们以后的养老金、孩子的教育金这些刚需资金,要怎么才能保值增值呢?

再看看内地同类型的储蓄险产品,利率大概在2% - 3%左右,这样的收益确实不太能吸引人。
在这种情况下,香港储蓄险就成了大家眼中的“香饽饽”。
为啥呢?很简单,香港储蓄险不仅能保本保息,长期复利收益更是能达到6% - 7%,这和内地产品比起来,简直完胜!
TWO、
储蓄险到底是啥?为啥值得关注?
储蓄险,从名字就能看出来,它是一种把“储蓄”和“保险”功能结合在一起的金融产品。它的优点可不少,主要有以下这几点:
1.收益高于存款:它能提供长期又稳定的复利收益,特别适合对资金进行长期规划。比如说,你把一笔钱存进银行,可能就只有固定的利息收益,而且利率还越来越低。但储蓄险不同,它的复利效应能让你的钱随着时间不断增值。
2.风险低于股票:投资股票的话,每天都得盯着市场波动,心情也跟着股价起起落落,一不小心就可能血本无归。而储蓄险就不一样啦,它不需要你时刻关注市场动态,属于那种“甩手掌柜型”投资,让你省心省力。
3.附带人寿保障:储蓄险在帮你实现财富保值增值的同时,还能给你的生命提供保障。要是不幸发生意外,家人也能得到相应的赔付,不至于陷入经济困境。
THREE、
储蓄险能帮我们解决哪些生活难题?
储蓄险在我们的生活中能发挥大作用,主要体现在以下这些方面:
1.助力子女教育:孩子的教育是每个家庭的大事,未来的学费、留学资金都不是一笔小数目。储蓄险可以提前规划,在孩子需要的时候提供充足的资金支持。
2.保障婚嫁置业:等孩子长大成人,到了婚嫁和置业的阶段,储蓄险可以为孩子的婚房购置或者创业提供资金保障,帮助他们开启人生新的篇章。
3.保障退休生活:人老了以后,没有了工作收入,要想安安稳稳地度过晚年,就需要有足够的资金。储蓄险能确保我们在退休后有稳定的经济来源,让老年生活无忧无虑。
储蓄险的缴费方式也很灵活,一般有以下几种:
1.分期供:3年或5年的供款期是最常见的。这种方式压力相对较小,适合大多数人。比如,你每年拿出一部分钱来缴纳保费,不会给家庭经济造成太大负担。
2.趸交:也就是一次性把保费缴清。这就像是用一笔钱去“生钱”,而且通常还能享受保费优惠。如果你手头资金比较充裕,选择趸交也是个不错的办法。
另外,储蓄险还有一个很大的优势,就是保险公司会帮你管理资金。他们有专业的投资团队,通过合理的资产配置来获取稳健的回报。这对于那些不想操心投资细节,只想“省心省力”的投资者来说,真的非常有吸引力。
FOUR、
为啥越来越多人选择香港储蓄险?
近年来,香港保险,尤其是储蓄险,在内地投资者中越来越受欢迎。这主要得益于它的四大核心优势:
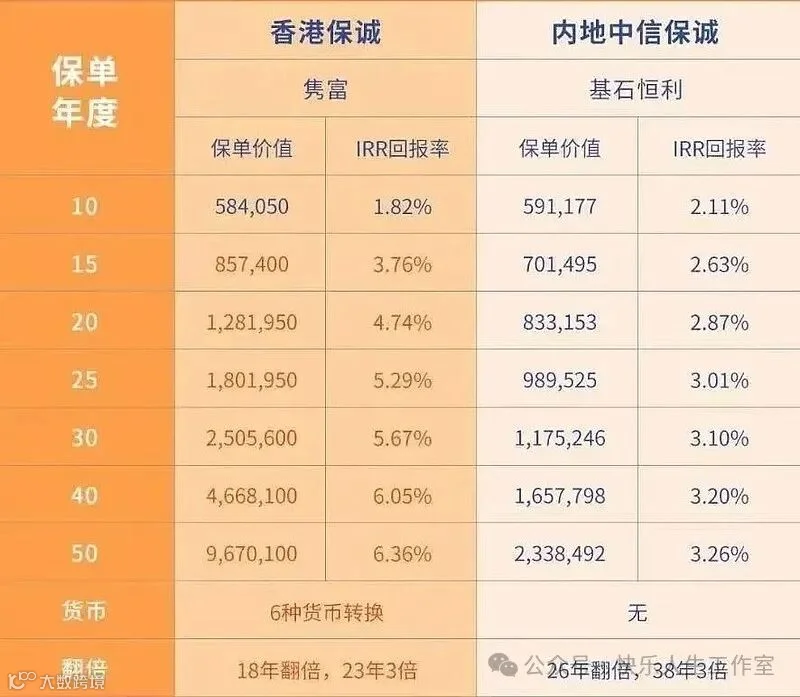
1.高收益:香港储蓄险的长期收益比内地同类产品高很多。
举个例子,同样投入50万,50年后香港储蓄险的收益可能会比内地高出730万!这差距可不是一星半点。香港储蓄险能有这么高的收益,和它独特的市场环境是分不开的。
2.全球化投资环境:香港是全球最自由的经济体之一,在资产配置方面非常有优势,可以实现全球化投资。
香港的保险公司可以投资全球顶尖市场,像美国、欧洲等金融市场,灵活地捕捉高收益机会,同时还能降低单一市场的风险。简单来说,就是把鸡蛋放在不同的篮子里,收益更有保障。
3.灵活的分红机制:香港储蓄险的分红机制特别灵活,有些产品的分红比例能高达90%。这意味着,当保险公司投资收益好的时候,能把更多的利润分给投保人。
比如说,今年投资赚了大钱,就会拿出大部分利润来给大家分红,让投保人也能享受到投资成功的果实。

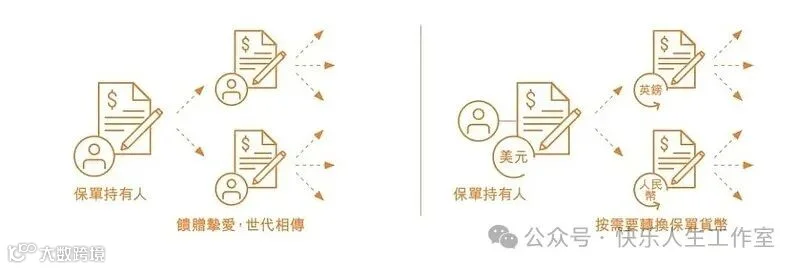
4.强大的财富传承功能:和内地储蓄险相比,香港储蓄险在财富传承方面优势明显。它可以更换受保人,就算换了人,保单也不会终止,收益还能继续按照复利增长。还能设置后备受保人,这样就能保障财富一代一代地传下去。
另外,它还有保单分拆功能,能根据家庭的实际需求进行灵活调整。比如,家里有多个孩子,可以把保单拆分成几份,每个孩子都能得到相应的保障和财富传承。
FIVE、
香港储蓄险的收益靠谱吗?
很多人心里可能会犯嘀咕:香港储蓄险的非保证收益会不会只是画个大饼,最后实现不了呢?
其实,大家完全不用担心,它背后有一套严谨的保障机制:
1.保证收益:这部分收益来自保险公司事先规划好的资金池,主要投资一些像债券、租金这类比较稳健的资产。就算市场出现波动,这部分最低收益也是能保证的,就像是给你的收益上了一道“安全锁”。
2.非保证收益:非保证收益是由香港顶尖的精算师团队,根据多年的市场数据,经过严谨的推算得出来的,而且还受到香港保险监管局的严格监管。这些精算师都是专业的高手,他们会综合考虑各种因素,尽可能准确地预测收益。同时,监管局也会严格把关,确保收益的合理性和稳定性。
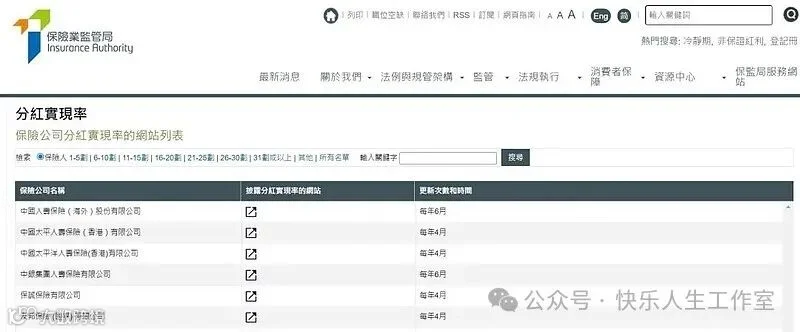
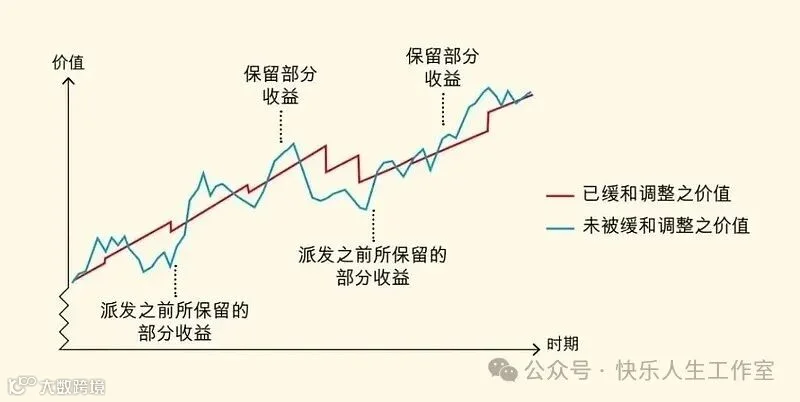
3.分红实现率公开:为了减少市场波动对红利的影响,保险公司会采用“平滑机制”。
简单来说,就是在高收益年份的时候,把一部分回报保留下来,等到低收益年份再拿出来弥补不足。从历史数据来看,香港储蓄险的中长期收益表现相当稳定。
比如,香港保诚的“理想人生”计划,过去20年的平均年化收益接近7%,这可是实实在在的成绩。
SIX、
如何挑选适合自己的香港储蓄险?
在选择香港储蓄险的时候,有几点一定要注意:
1.多家对比:不同的保险公司、不同的产品,它们的收益和条款可能会有很大的差异。所以,一定要多看看,多比较,不能只听一家之言。就像买东西一样,货比三家才能找到最适合自己的。
2.选择靠谱经纪人:保险这东西,条款复杂,门道也多。找一个靠谱的经纪人非常重要,他们能帮你抹平信息差,降低决策风险。一个好的经纪人,会站在你的角度,根据你的实际情况为你推荐合适的产品。
3.明确需求:每个人的财务状况和目标都不一样,在选择储蓄险之前,一定要先明确自己的需求。是为了孩子的教育,还是自己的养老,或者是财富传承?只有明确了目标,才能选择到合适的产品和供款方式。
香港保险,尤其是储蓄险,凭借着它的高收益、全球化投资、灵活分红和强大的财富传承功能等优势,确实吸引了不少人。但在选择的时候,一定要谨慎,多了解,多对比,找到最适合自己的那一款。
如果您想要进一步了解或想测算香港保险和新加坡保险的收益、方案配置、产品对比、保额预算等欢迎扫码加V交流沟通!
THE END
免责声明
本公众号不保证所提供资讯的精确性和完整性,一切以官方资料为准!
以上内容和意见仅供参考,并不构成任何推介或邀约客户投资。请读者仅作资讯参考,如涉版权问题,请后台留言删除,谢谢!