想买定期寿险的朋友们,今天可要注意了!给大家简介一下—— 新加坡的定期寿险,它在亚洲堪称 “性价比天花板” !

一、为什么新加坡定期寿险被称作 “价格屠夫”?
可能有人会疑惑:“不就是保险嘛,能有多大区别呀?” 但实际上,区别可大了!

新加坡的定期寿险特别 “简单粗暴”。
它的保障责任很单一,产品形态也特别透明。这就好比我们买手机套餐,只要选好保额、缴费期、保障期这三大要素,直接看价格就能知道哪个更划算,完全不用在那些花里胡哨的附加条款里纠结。
二、产品太多挑花眼?这款直接闭眼入
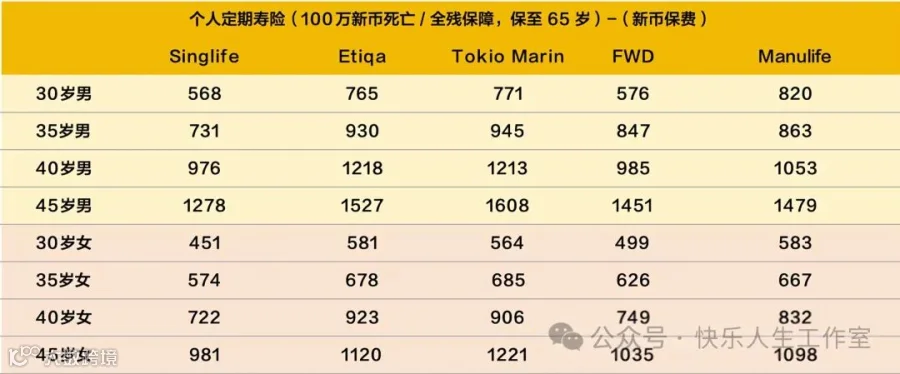
在众多产品当中,新加坡人寿(SINGLIFE)的 Singlife Elite Term II 简直是 “脱颖而出”,堪称 “性价比卷王”。
打个比方,它就如同超市里的 “量贩装” 商品,同样的保额,价格却能便宜一大截。而且它的保障范围覆盖了身故、全残等核心风险,真的是把每一分钱都花在了关键的地方。

不过大家要注意:新加坡的保险虽然很吸引人,但是跨境投保可能会遇到一些问题,像是政策上的差异,理赔流程也可能比较复杂。所以建议大家找专业的顾问帮忙,提前把那些可能出现的 “雷区” 都扫干净,避免踩坑。
三、定期寿险到底值不值得买?
很多人觉得 “寿险不吉利”,但真实情况可不是这样。定期寿险其实是家庭经济支柱的 “隐形护身符”。
咱们来想象一下,如果家里的顶梁柱突然发生意外,那房贷、车贷怎么办?孩子的教育费用,父母的养老又该依靠谁呢?
定期寿险就像是提前准备好的 “应急金”,用很低的保费就能撬动很高的保额,比如说每年只需要几百块钱,就能保障高达百万的保额,给家人的生活兜住了底。
四、手把手教你选对产品
1.保额计算:建议保额要能覆盖家庭的负债,也就是房贷加上车贷,再加上 5 到 10 年的家庭开支。这样才能在关键时刻,真正保障家人的生活不受太大影响。
2.保障期限:保障期限至少要保到退休年龄,比如 60 岁。这样在我们承担家庭主要经济责任的时间段内,都能有一份安心的保障。
3.健康告知:新加坡的保险在核保方面比较严格,如果有体检异常的情况,一定要提前向保险公司报备。不然可能会影响后续的理赔。
结尾敲黑板
保险可不是什么让人摸不着头脑的玄学,选对产品既能让我们省心,又能省钱。要是你想了解新加坡寿险具体该怎么选,或者想对比其他地区的产品,【添加下方微信】,让专业顾问为你定制 “不踩坑” 投保方案👇
小贴士:跨境投保涉及外汇政策和法律差异,建议选择有正规资质的服务机构!
的具体细节,比如保额设置的更精准算法,或者想进一步了解跨境投保的注意事项,都可以告诉我,我能为你补充更多实用信息。
如果您想要进一步了解或想测算香港保险和新加坡保险的收益、方案配置、产品对比、保额预算等欢迎扫码加V交流沟通!
THE END
免责声明
本公众号不保证所提供资讯的精确性和完整性,一切以官方资料为准!
以上内容和意见仅供参考,并不构成任何推介或邀约客户投资。请读者仅作资讯参考,如涉版权问题,请后台留言删除,谢谢!