最近,香港保险界出了个大新闻,可把不少投资者的目光都吸引过去了。
2月17日,香港保监执行董事(长期业务)吕愈国公开表示,一项重要措施计划在7月1日正式推出,主要内容就是给保单利率设置上限,港元保单上限设定为6厘,非港元保单上限则是6.5厘,而且这个上限至少每年都会更新一次。
行政总监张云正也提到,这几年内地利率不断下调,人民币又有贬值趋势,所以疫情之后,内地访客来香港购买多元货币分红保单的数量急剧增加。在2024年的前三个季度,内地访客的保费占了香港个人寿险新做保单保费的27%,而内地以外的非本港居民更是占了大约37%。
香港保险一直是由香港保监局严格监管的,这次监管又有新动作,GN16再度升级。按照新规,保险公司每年6月30日之前,必须在官网披露分红实现率或过往派息率,这一举措大大增强了分红率的透明度,投保人的权益也更有保障了。

这利率上限一出台,影响可不小。目前,香港保险市场上热门储蓄险的收益基本都超过7%。
在竞争这么激烈的市场环境下,保险公司为了吸引客户,都在不断提高产品的预期收益。
可一旦上限设定为6.5%,那些常见的像“566”“567”“56789”这类提领密码对应的收益情况也得跟着改变。
就算暂时不进行提领操作,长期来看,收益率从7%降到6.5%,差别也很惊人。
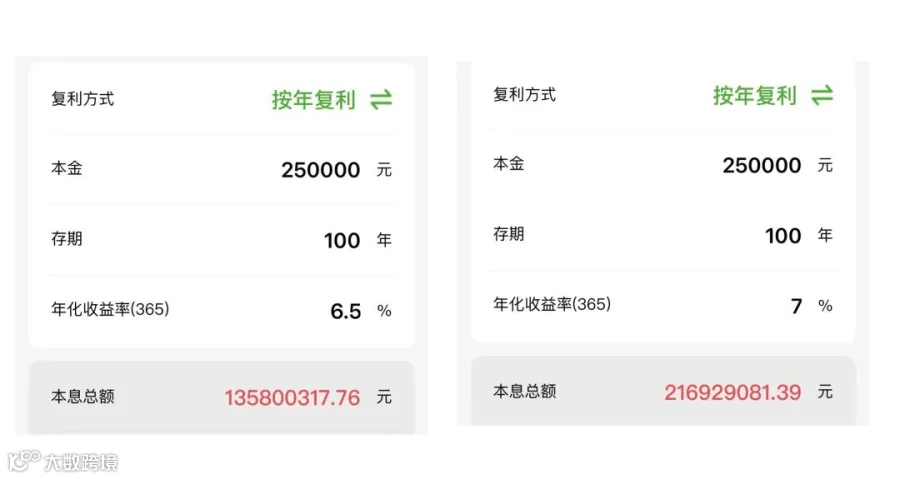
给大家算笔账,要是每年投入2万美元,连续投5年,总保费就是10万美元。分别持有10年、20年、30年后,7%收益率和6.5%收益率的收益差距换算成人民币,大概分别是30万元、140万元、233万元。这就告诉我们,理财是个长期的事儿,复利上哪怕只是一点点的差别,经过长时间积累,最终收益能差出好多。
那为啥政策偏偏选在7月落地呢?我个人分析,主要是和美国那边的经济形势有关。下半年,美国大概率还会继续降息,如果香港的保险公司还维持7%以上的高收益,经营压力肯定会大大增加。所以这次监管出台政策,也算是给保险公司一个缓冲,大家相互配合,共同维护市场稳定。
不过,不管是6.5%还是7%,这些都只是预期演示收益。实际收益有可能比预期高,也有可能比预期低。
但话说回来,反正都是预期,投资者肯定更倾向于选预期收益高的产品。毕竟“求其上者得其中,求其中者得其下”,目标定得高一点,就算达不到,结果也不会太差。
而且,保险公司采用全球投资策略,再加上成熟的资产管理能力和投资平滑机制,都会想尽办法提高分红达成表现,尽可能给投保人带来更好的收益。
现在距离7月1日还有4个月的窗口期,如果您本来就有资产配置的需求,真的要抓紧时间了。
按照目前这个形势,早买就能早锁定高收益,错过这几个月,以后再想买到收益这么可观的产品,可就难了,妥妥的“买到就是赚到”!
如果您想要进一步了解或想测算香港保险和新加坡保险的收益、方案配置、产品对比、保额预算等欢迎扫码加V交流沟通!
THE END
免责声明
本公众号不保证所提供资讯的精确性和完整性,一切以官方资料为准!
以上内容和意见仅供参考,并不构成任何推介或邀约客户投资。请读者仅作资讯参考,如涉版权问题,请后台留言删除,谢谢!