最近香港保险圈那可是热闹非凡,2024年前三季度,保费总额竟然高达4800亿港元!其中,内地人赴港投保的保费相比去年同期,暴涨了21%!
 国内保险预定利率现在已经跌破2.5%了,在这种情况下,香港分红险计划书上演示的7%以上的收益,实在是太诱人了,就像一块巨大的磁石,把大家的目光都吸引了过去。
但是,大家可得小心了!有个现实的问题摆在眼前,有人买了香港保险5年后,突然发现自己的账户缩水了1.6万美元。这到底是怎么回事呢?今天咱们就来好好唠唠。
一、7%收益,美梦还是陷阱?
1. 案例直击
2023年的时候,有一位保诚的客户碰到了一件糟心事。他17年前投保了一份32万美元的保单,原本特别红利显示有5.4万美元,可谁能想到,9个月之后再查看,终期红利大幅缩水,只剩下3.8万美元了。这1.6万美元就这么莫名其妙地没了,这可把客户给急坏了。
2. 收益结构大揭秘
香港分红险的收益由两部分组成,一部分是保证收益,这部分是固定的,写在合同里,稳稳能拿到手;另一部分是非保证分红,也就是有浮动的可能。这里面又分英式分红和美式分红两种类型。
英式分红:像保诚采用的就是这种方式。红利先派发给保额,只有到退保的时候才能把这部分红利套现。而且终期红利这一块不太稳定,有可能出现回撤的情况。
美式分红:友邦等一些公司采用这种方式。红利直接派发现金,你可以随时提取,灵活性比较高,但是它的收益天花板相对较低。
3. 现实很残酷
从数据来看,保诚的某款产品,客户持有10年,分红实现率只有82%。而安盛的某产品,客户持有20年,分红实现率能达到115%。这些数据都来自2024年各保险公司的年报,这也充分说明,不同产品、不同公司,分红实现的情况差别还是挺大的。
所有香港保司产品过往分红实现率查询官网:香港保监局官网
https://www.ia.org.hk/sc/fulfillment_ratio/list_of_insurer.html
二、挑选靠谱保险公司的3个关键指标
1. 看“出身”
跨国保险巨头:友邦、安盛、保诚这些公司,那可都是历经风雨的。它们成功穿越了二战和金融危机,历史底蕴深厚,还有外资支持,资产管理规模也相当大,实力不容小觑。
中资“国家队”:中国人寿、中银人寿等,这些公司大家都耳熟能详,有着强大的国有背景,给人一种天然的信任感。
香港本土“黑马”:周大福、富卫等,它们对香港本地市场了如指掌,在产品创新方面非常厉害,收益方面也很有竞争力,这几年在市场上表现十分亮眼。
2. 查“家底”
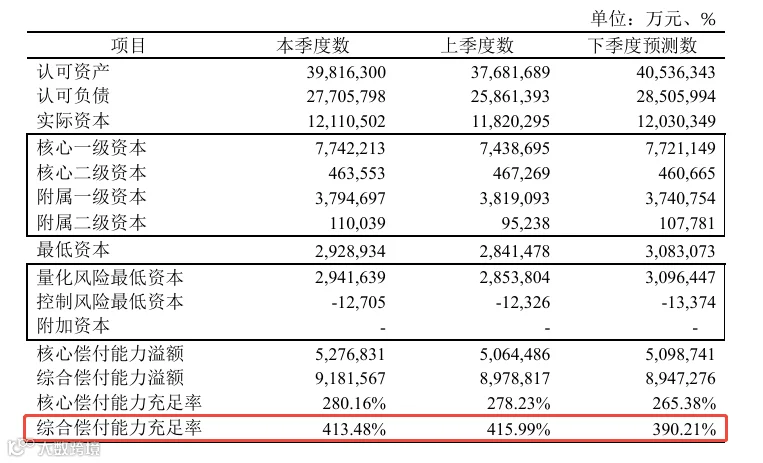
偿付能力:根据香港保监局的规定,保险公司的偿付能力充足率必须超过150%,这可是一道硬杠杠。在挑选保险公司的时候,一定要关注这一点,偿付能力强,才能在关键时刻赔得起。
信贷评级:标准普尔、惠誉、穆迪这些全球知名的评级机构,会对保险公司的财务状况进行全面评估,然后给出相应的评级。评级越高,说明保险公司的财务状况越稳健,履行承诺的能力也就越强。
3. 算“规模”
资产规模:管理大规模资金可不是一件容易的事,那些能管理超过1000亿美元资产的公司,往往有着更严格的风控体系。毕竟,投资的关键就是要活得久,不亏钱,只有留在市场里,才有机会赚钱。
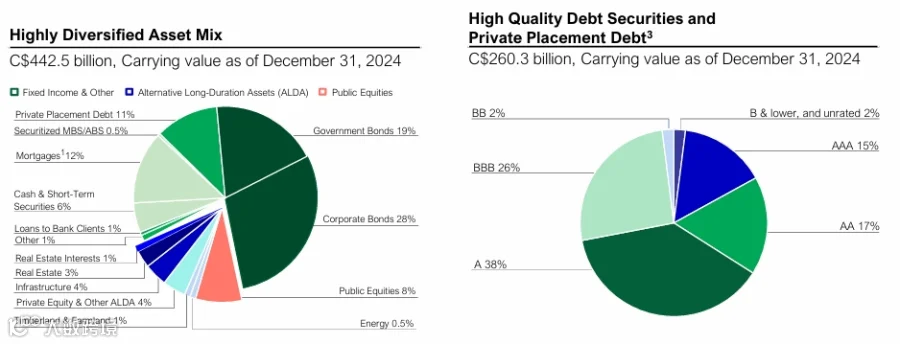
投资策略:投资策略主要看固收类资产和权益类资产的占比。如果固收类资产占比超过60%,那么收益相对比较稳定,但收益增长可能不会太快;要是权益类资产占比高,收益可能会有较大的波动,但潜在的回报也可能更高。
三、挑选保险产品,避开这3大误区
1. 误区一:只盯着演示收益
很多人一看到产品演示的IRR(内部收益率)能达到7%,就心动得不行,马上就想下单。但实际上,某产品演示IRR是7%,等你实际持有20年,IRR可能只有5 - 6%。
所以,大家在挑选产品的时候,不要只看演示收益,最好优先选择保证收益加上归原红利占比高的产品,这样收益的确定性会更高一些。
2. 误区二:忽视保单功能
香港保险产品有很多非常实用的隐藏功能。
货币转换:有的产品支持9种货币转换,比如你以后要去国外生活或者孩子要出国留学,就可以根据实际需求转换保单货币。
红利锁定:有些产品最高可以把75%的非保证红利锁定,将非保证收益变成保证收益,让你的收益更有保障。
受保人更换:这一功能可以实现无限次传承,非常适合家族财富的传承规划。
3. 误区三:选错产品类型
短期用钱需求:如果这笔钱你在5年内就要用,那最好选择高保证收益的产品。比如说,某款产品3年的IRR能达到6.79%,而且投保次年就能保证回本,收益比较可观。
长期储蓄规划:要是你是为了10年以上的长期储蓄,那就可以选择多元分红险。这类产品后期增值快,虽然前期回本相对慢一些,但是持有20年,IRR能达到5 - 6%,在低风险理财中算是相当不错的了。
写在最后
在考虑购买香港保险的时候,大家一定要多留个心眼。
你真的了解香港保单里那些“隐藏条款”吗?你知道退保的时候可能会损失30%的本金吗?
还有,你买的到底是“真分红”还是“假分红”呢?这些问题都需要大家仔细去研究。
如果您想要进一步了解或想测算香港保险和新加坡保险的收益、方案配置、产品对比、保额预算等欢迎扫码加V交流沟通!
THE END
免责声明
本公众号不保证所提供资讯的精确性和完整性,一切以官方资料为准!
以上内容和意见仅供参考,并不构成任何推介或邀约客户投资。请读者仅作资讯参考,如涉版权问题,请后台留言删除,谢谢!