


两款产品各有所长,在收益、缴费方式和货币种类等方面表现出显著差异,为不同需求的投资者提供了多样化选择。
一、收益表现:高收益与稳健收益的对决
1、安盛「盛利」—— 长期高收益王者
安盛「盛利」在收益方面表现突出,10 年内部收益率(IRR)可达 4.78%,20 年更是高达 7.24%,堪称长期投资的佼佼者。对于拥有大额
资产且计长期财富传承的投资者而言,安盛「盛利」无疑是理想选择。长期的高收益增长不仅能有效实现资产的保值增值,还能为后代积累丰厚财富。

2、友邦「活享」—— 中期收益的佼佼者
友邦「活享」则在中期收益表现出色,20 年 IRR 为 5.6%,对于有中短期投资需求的用户极具吸引力。
例如,计划在 10-20 年内为子女教育、养老储备等目标积累资金的投资者,友邦「活享」能较好满足需求。此外,其灵活的提领方式,让投资者可根据实际情况在合适时间提取部分资金,满足生活所需,且对整体收益影响较小。
二、缴费方式:便捷性与门槛的差异
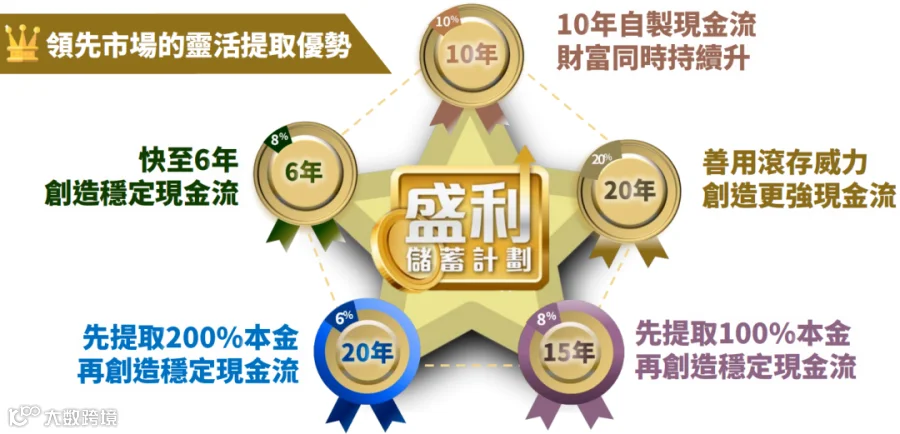
1.安盛「盛利」—— 缴费期限短但门槛较高
安盛「盛利」仅支持 2 年缴费,虽能快速锁定投资成本,减轻后续经济环境变化带来的缴费压力,但每年缴费金额相对较高,对投资者资金实力要求较高。
资金充裕且希望快速完成投资布局的投资者,可考虑安盛「盛利」;资金有限的投资者可能需谨慎考虑。
2.友邦「活享」—— 缴费方式更为灵活
友邦「活享」提供多种缴费期限选择,满足不同投资者需求。
资金充裕者可选择较长缴费期限,减轻每年缴费压力;资金较少但希望长期投资的投资者,也能选择较短缴费期限。这种灵活性让更多投资者能参与储蓄险投资。

三、货币种类:单一货币与多币种的考量
1.友邦「活享」—— 美元单一货币
友邦「活享」仅支持美元投资。美元作为国际主要储备货币,稳定性高、流通性强,适合长期关注美元资产、有美元需求的投资者。如计划子女留学美国的家庭,投资友邦「活享」可在未来方便提取美元资金。但单一货币存在局限性,美元汇率大幅波动时,投资者资产价值可能受较大影响,且无法满足多币种配置分散风险的需求。
2.安盛「盛利」—— 多币种选择优势
安盛「盛利」提供多币种投资选择,投资者可根据需求和对不同货币走势的判断,灵活选择投资货币。
在全球经济不稳定时期,不同货币表现各异,多币种配置能有效分散汇率风险。同时,投资者还可根据不同货币利率变化和经济发展趋势,灵活调整投资组合,把握更多投资机会。
四、综合对比:根据需求选择合适产品
1.适合安盛「盛利」的投资者
若您拥有大额资产,希望进行长期财富传承规划,且资金实力雄厚,能承受较高缴费门槛,安盛「盛利」是不二之选。其长期高收益表现和多币种选择优势,可助力实现资产稳健增长和多元化配置,为后代奠定坚实财富基础。
2.适合友邦「活享」的投资者
若您有中短期投资需求,如子女教育、养老储备等,且对资金灵活性要求较高,同时希望投资美元资产,友邦「活享」可能更适合您。其中期稳健收益和灵活提领方式,能为您的生活提供有力经济保障。
综上所述,安盛「盛利」和友邦「活享」各有优劣,投资者在选择时,应充分考虑自身投资目标、资金实力、投资期限以及对货币种类的需求等因素,谨慎决策。只有选择最适合自己的产品,才能在储蓄险投资中实现最大价值。
投资有风险,决策需谨慎。如果您想要进一步了解或想测算香港保险和新加坡保险以及百慕大保险的收益、方案配置、产品对比、保额预算等欢迎扫码加V交流沟通!
THE END
免责声明
本公众号不保证所提供资讯的精确性和完整性,一切以官方资料为准!以上内容和意见仅供参考,并不构成任何推介或邀约客户投资。请读者仅作资讯参考,如涉版权问题,请后台留言删除,谢谢!
