先说答案:把财富传给孩子,最靠谱的办法是设立信托,其次就是买保险。
50后,60后,70后和80后这几代人,当父母的特别无私,宁愿自己过得苦一点,也要把财富留给孩子,不想让孩子再经历自己小时候受过的苦。

可是,你辛辛苦苦攒下的财富,真能顺顺利利留给孩子吗?
一、看几个真实的案例
01 婚姻方面的风险
山东的周总是搞房地产的,属于白手起家的创业者,家里特别有钱。2018年10月,他儿子结婚,娶了大学时候的班花,周总夫妇高兴坏了,给小两口送了房产和3800多万现金。
但好景不长,2020年12月,这对夫妻就分开了。才两年时间,周总给儿子的资产,白白被儿媳分走2000多万。孩子离的是婚,分的却是父母的钱。
02 债务方面的风险
陈女士学历很高,在北京打拼。因为只生了一个女儿,婆家想要儿子,她被迫离了婚。之后她独自带着女儿创业,资产达到了千万。她在朝阳公园附近买了7套商铺,都写在了女儿名下,这些都是在女儿结婚前完成的。陈女士觉得这样肯定没问题,就算女儿以后婚姻不顺,离婚也不会被分走财产。
可她女婿是个爱折腾的人,哄着女儿把房产抵押了,把所有钱都投到在线教育里。结果2021年受疫情和政策影响,公司破产,2000万打了水漂。夫妻俩感情也破裂离婚了,女儿不仅资产没保住,还背上了300万债务。
03 意外带来的风险
在波士顿近郊,李先生夫妻辛苦打拼几十年,攒下好几处投资房产。他们送了女儿一套价值80万美元左右的房子,让女儿能轻松安家。女儿在纽约读博士,还没结婚,就搬进了父母送的房子里。
有一天晚上,她从实验室出来,特别疲惫,开车时不小心撞了路人,还把人撞残疾了。对方起诉要求赔偿,原告律师很快查到女儿名下有这套值钱的房子,最后赢得了法院判决,女儿没办法,只能卖房赔款。
04 子女败家的情况
在浙江台州,有一家叫海翔医药的公司。公司老板老罗通过股改,把公司变成了家族企业。62岁的时候,他让海翔医药成功上市,然后把企业交给大学毕业的儿子,自己风光退休。
儿子小罗接手几年后,胆子大了起来,花1.2亿买了苏州四药70%的股权。但因为溢价太高,再加上收购后这家药企一直亏损,这起收购让小罗血本无归。
后来小罗又染上赌博,听说他因为赌博欠了5亿巨债,只能套现还债。短短10年左右,就把老罗传给他的企业败光了。
05 沈殿霞设立的家族信托

当然,财富传承做得好的例子,沈殿霞设立的家族信托就非常典型。
5月30日,郑欣宜在社交媒体上说:“今天我35岁了。”35岁是个关键时间点,因为从这时候起,她可以动用母亲留给她的6000万家族信托了。在这之前,她每个月只能领2万港元生活费。
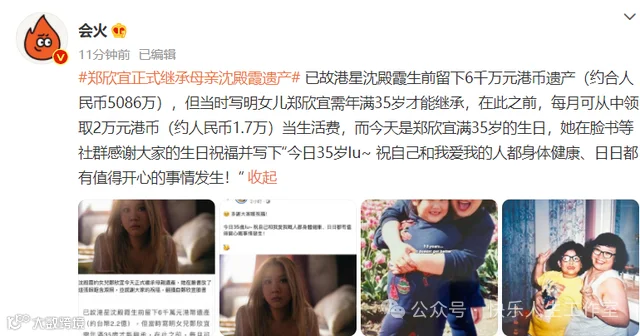
郑欣宜从小被宠着长大,花钱大手大脚。母亲去世后不久,她的外籍男友就开始花她的钱。哪怕把母亲留下的豪宅卖了,换了个小房子住,剩下的卖房钱几年间也花光了。最惨的时候,郑欣宜兜里只剩下26港元。
可以想象,如果当初她一下子继承了巨额遗产,很可能在恋爱脑的影响下,直接把钱都给了男友,最后恐怕还是会被抛弃。
二、财富传承最稳妥的办法是设立信托,其次是买保险。
毕竟不是每个家庭都有足够的钱设立家族信托,退一步来说,保险就是很好的选择。

1.先来说说家族信托
在自己经济状况好的时候,拿出一部分资产设立家族信托,夫妻和子女都作为受益人。准备给孩子的教育费、结婚的钱、创业资金、生活费、养老金等都可以放进信托,给孩子的房产、股权也能放进去。
第一,家族信托和委托人的个人资产是分开的,有很强的隔离债务的作用。就算委托人破产了,家族信托也不受影响。比如贾跃亭破产了,但他之前给女儿设立的家族信托一点没受影响,女儿还是能每年领教育费和生活费。
第二,家族信托和受益人的个人资产也是分开的,家族信托里的资产,受益人离婚时不会被分走。而且信托里的钱有明确的领取项目和金额,受益人没法乱花。前面说的波士顿李先生,如果把给女儿的房子放到信托里,那就不属于女儿的个人财产,打官司的时候,对方也就不能要求拿房子赔高额赔偿金了。
第三,家族信托还能引导家风传承。比如说孩子考上名校、结婚生子、创业,都可以从信托里领钱。要是不努力,只想躺平,那就只能领基本生活费。

2.再讲讲保险
孩子结婚的时候,可以送他们一份大额保单。投保人写自己,被保险人是子女,年金受益人是子女,身故受益人还是自己。
比如女儿出生的时候,就给她买一份寿险,每年交20万,交10年,一共交200万。女儿30岁结婚的时候送给她。这样女儿每个月能领1.5万年金当生活费。
这份保单,女儿只是被保险人和年金受益人,只能领年金,不能退保,也不能拿去抵押。万一夫妻感情不好离婚了,这份保单也不是夫妻共同财产,不会被分割。
还可以指定女儿为第二投保人,如果自己比女儿先去世,保单直接交给女儿自己持有,保单的权益不会受影响。反过来,要是女儿比自己先去世,保单身故受益人是自己,投进去的钱又回到自己手里,不会变成女儿的遗产被分割。
如果您想要进一步了解或想测算香港保险, 新加坡保险以及百慕大保险的收益、方案配置、产品对比、保额预算等欢迎扫码加V交流沟通!
THE END
免责声明
本公众号不保证所提供资讯的精确性和完整性,一切以官方资料为准!
以上内容和意见仅供参考,并不构成任何推介或邀约客户投资。请读者仅作资讯参考,如涉版权问题,请后台留言删除,谢谢!