01
美股美债的"甜蜜陷阱"
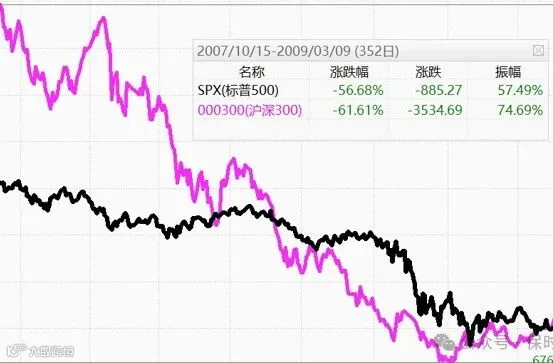
说实在的,不少人觉得买香港保险还不如直接投资美股美债来得划算。毕竟从数据上看,标普500指数过去十年的平均年化收益率能达到9.2%,10年期美债收益率也差不多在4.5%上下。可问题恰恰就出在这个“直接”上。
02
美债的"三重暴击"
那买美债总安全吧?毕竟顶着"无风险资产"的名头。但实际操作中会遇到:
利率倒挂:短期收益率高于长期,持有到期反亏钱
汇率波动:美元兑港币三年波动幅度超15%
再投资风险:到期后要找新标的,收溢可能断崖下跌
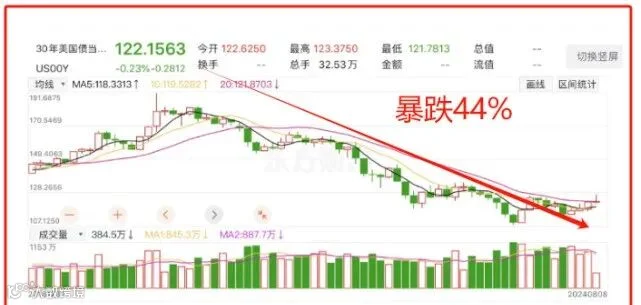
更让人揪心的是,在2020 - 2023年这段加息周期里,长期美债的价格出现了暴跌,跌幅高达45%,这下跌幅度甚至比股票还要凶猛。到了这个时候,人们才真正领悟到什么叫“理论上无风险,实际操作起来却处处是陷阱”。
01
专业机构的"时间魔法"
保险公司最厉害的本事,是把短期波动转化为长期收益。以某款热销产品为例:
股票仓位:60-80%
债券仓位:20-40%
另类投资:5-15%
这种动态平衡策略,在2020年3月美股熔断时逆势加仓,2021年泡沫期又悄悄减仓。个人投资者很难复制的操作,专业团队却玩得炉火纯青。
02
穿越周期的"收溢密码"
对比直接买基金,港险有三大杀手锏:
保正回本:即便市场崩盘,本金100%安全
红利锁定:达到预期收益可随时落袋为安
费用透明:管理费比主动基金低60-80%
更关键的是利益绑定——保险公司赚的是投资利差,不是管理费。这就决定了他们必须追求决对收溢,和客户完全站在同一条船上。
03
税务规划的"隐形盾牌"
很多人不知道,香港保险还有这些隐藏福利:
免税增值:保单收益不征增值税/利得税
债务隔离:合法设立的保单不受债权人追索
遗产规划:可指定多位受益人,避免继承纠纷
特别是CRS背景下,合理配置保单能实现信息保密和税务优化的双重效果。
04
传承的"时空胶囊"
最近帮客户设计方案时发现,某款产品支持:
无限次更换被保人:实现跨代传承
保单分拆:不同受益人领取不同份额
货币转换:10种货币自由切换
这种设计完美解决了"富不过三代"的魔咒。举个例子:张先生55岁把保单转成年金,月领$2万;儿子30岁成为新被保人,继续享受60年复利增长——一份保单养活两代人。
01
收益率的"文字游戏"
注意这两个关键指标:
保正收益:写进合同必须兑现
预期收益:根据历史分红推算
某款广为人知的产品对外宣称“年化收益达7%”,可仔细研究条款才发现,其中保证收益部分仅1%,其余6%皆为预期收益。在市场出现波动的情况下,该产品的实际收益或许会大打折扣,可能连七成都达不到。
02
提领方案的"甜蜜毒药"
有些产品前期提领比例过高,会导致:
复利效应被破坏
后期收益断崖下跌
无法应对长寿风险
就拿某款产品来说,它规定在前10年可以提取12万美元,然而到了第11年,其现金价值竟比不进行提取时还要少8万美元。这种产品设计,就好比“杀鸡取卵”,投资者一定要提高警惕。
03
保险公司的"隐藏实力"
选公司要看三个硬指标:
偿付率:超过250%才算安全
投资团队:至少要有20年跨周期经验
分红实现率:连续5年达90%以上
就拿某家美资大型企业来说,在2008年金融危机那般艰难的时期,其分红实现率依旧能维持在95%的高水平,这无疑就是其实力强劲的有力佐证。
01
三类人最适合港险
企业主:资产隔离+税务优化
中产家庭:教育金+养老金规划
高净值人士:跨代传承+货币配置
比如王总把企业利润的20%配置储蓄险,既规避了经营风险,又锁定了子女留学费用。
02
两个黄金配置时点
美元加息周期尾声:债券价格处于低位
股市估值合理区间:PE在15-20倍之间
2025年当下正是难得的时间窗口:美联储停止加息+港股估值处于历史低位。
说到底,香港保险之所以具有不可替代性,关键在于它遵循了一个简单却深刻的道理:让专业的人去做专业的事。这就好比,没人会想着自己动手造一部手机,可偏偏有些人总觉得自己能在复杂多变的市场里“刀尖舔血”、胜券在握。实际上,真正精明的投资者,都在借助保险的力量,为财富搭建起一座坚固的“避风港”。
最近在为客户定制保险方案的过程中,我留意到一个特别有意思的现象:那些早早配置了香港保险的客户,在2023年股市和债市双双陷入低迷时,依然能安心生活、高枕无忧。反观那些热衷于自己炒股的投资者,每天紧盯着盘面,焦虑得头发都白了不少。这或许就是保险最为珍贵的价值所在——它赋予人们从容面对生活的底气。
如果您想要进一步了解或想测算香港保险, 新加坡保险以及百慕大保险的收益、方案配置、产品对比、保额预算等欢迎扫码加V交流沟通!
THE END
免责声明
本公众号不保证所提供资讯的精确性和完整性,一切以官方资料为准!
以上内容和意见仅供参考,并不构成任何推介或邀约客户投资。请读者仅作资讯参考,如涉版权问题,请后台留言删除,谢谢!