


今天给大家列几种能让 200 万变成 600 万的方法,同时也分析一下它们的概率和风险。
一、港股 / A 股主动投资(高风险博弈)
这个操作,就是把 80% 的钱拿来买腾讯、宁德时代这些成长股,另外 20% 买高股息的央企股票。然后通过波段操作,就是在股价低的时候买,高的时候卖,再加上打新(申购新发行的股票)来增加收益。
要是市场情况特别好,乐观估计年化收益能到 15%。这样的话,200 万本金,20 年后能变成 3000 多万,简直翻了好多倍。
要是市场表现一般,中性情景下,年化 8%,200 万本金 20 年后也能有 900 多万。
但要是市场不好,悲观情景下,年化收益是 -5%,20 年后 200 万可能就只剩下 70 万了,亏得可不是一点半点。而且在投资过程中,人的情绪很容易影响操作。就像 2022 年,62% 的散户因为高买低卖,最后只能割肉离场,亏得血本无归。
二、香港储蓄分红险(中高确定性)
就拿马上在 5月底下架的安盛「盛利储蓄」来说,投入 200 万本金,15 年就能翻倍。到 20 年后,差不多能有 630 万,年化收益率 6.06%,稳稳地实现 20 年 3 倍增长。
那它是怎么做到的呢?背后有这些底层逻辑:
1.高预缴利率与复利加速引擎:要是选择 2 年缴费,第二年保费可以提前存到保险公司账户,第一年就能享受 6.8% 的保证利率。

这部分钱会直接影响到盛利的内部投资回报率。比如,20 年期的复利因子本来是 3.15 倍,有了预缴优惠后,实际 IRR(内部收益率)能达到 6.25%。复利的威力可大了,时间越长,收益增长得越快。
2.安盛的投资组合设计:这是它长期收益的关键。安盛会把 25% - 80% 的资产配置到债券及固收类资产上,这里面有发达市场投资级公司债券、新兴市场投资级债券、高收益债券,还有发达市场政府债券。
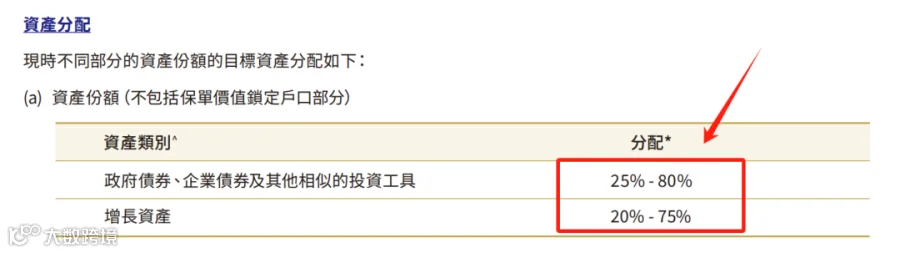
这种跨资产组合策略,就像给自己的投资上了双保险。一方面,高评级债券能构建安全边际,保证基本收益;另一方面,通过新兴市场及高收益债又能获取超额收益。
而且,资产配置还有动态平衡逻辑:
固收类资产比例调节:当美股波动率指数(VIX)突破 30 的时候,市场波动大,不太稳定,这时候固收比例上限就会提升到 80%,减少权益类资产的投资,降低风险。而在市场平稳期(VIX<20),就把固收比例下限降到 25%,拿出更多钱去投资权益资产,争取更高收益。
期限匹配策略:短久期债券(1 - 3 年)占比 60%,主要是为了应对利率上行风险,比如说美联储加息周期的时候,这种债券能减少损失。长久期债券(10 年以上)占比 40%,可以锁定长期高息,就像 30 年期美债收益率有 4.6% 的时候,买这种债券就能稳稳地享受高利息。
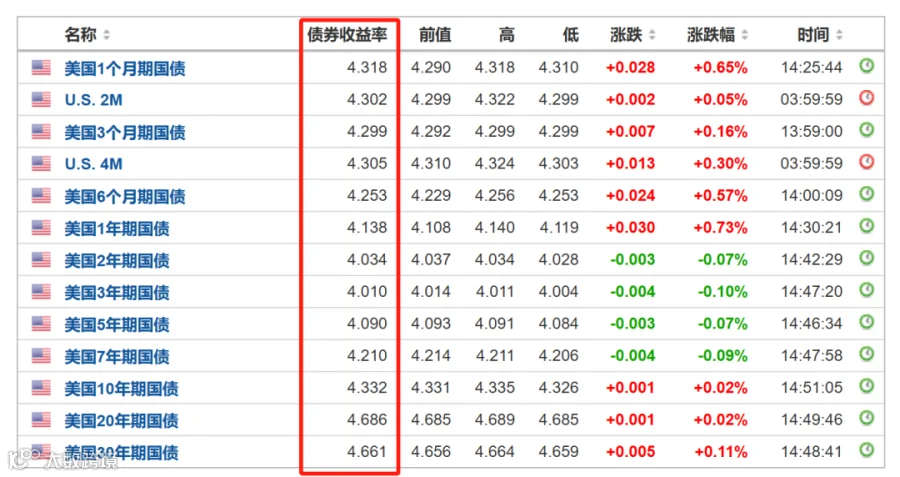
货币对冲机制:美元债券占比 70%,欧元债券 20%,新兴市场本地货币债券 10%。同时,通过外汇远期合约来对冲汇率风险,不管汇率怎么变,都能尽量保证收益不受太大影响。
3.债券策略对产品收益的实质影响:
i) 收益确定性保障:债券部分年化收益大概在 4.5% - 5.5%,别看这个收益好像不是特别高,但它能为整体 6.06% 的年化收益率提供 60% 的基础支撑,就像房子的地基一样,稳稳地托住收益。
ii) 波动率控制:纯债组合年化波动率只有 3.2%,和股票组合的 18.7% 比起来,简直低太多了。这就使得产品最大回撤能控制在 5% 以内。在 2008 年金融危机那么严重的时候,类似配置的产品净值也只下跌了 2.1%,但同期标普 500 指数下跌了 37%,对比就很明显了。
iii) 复利加速效应:债券票息收入是按季度再投资的,这就形成了利滚利的效果。20 年期复利因子能达到 2.16 倍,要是单利模式下就只有 1.8 倍,复利能让收益增长得更快。
4.让利模式与利益绑定机制:
安盛打破了传统保险公司的利润分配规则,把 95% 的盈余直接给到客户账户,自己只留 5% 作为运营成本,这就和客户的利益紧紧绑在一起了。
对比内地储蓄险通常采用 “三七分润”(客户 70% + 保司 30%),安盛这种让利模式,让客户能拿到更多收益。
5.时间杠杆与长期锁仓设计:
这个产品投资周期超长,有 20 年,这可是放大收益的关键。保单第 7 年预期就能回本,这就逼着投资者长期持有。20 年的锁定期,给复利积累提供了足够的时间保障。
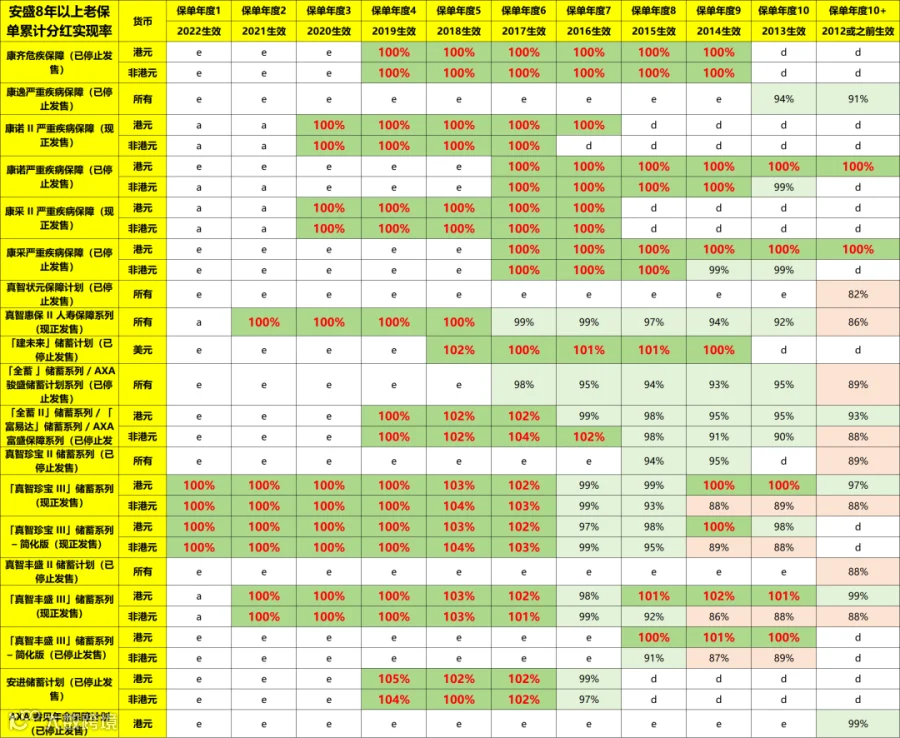
而且安盛还有分红平滑机制,比如说终期红利投资权益类资产时设置缓冲池,在美股下跌年份(像 2022 年标普 500 下跌 19%),也能维持 95% 以上的分红实现率。
像安盛旗下同类产品(比如「安进」系列)过去 10 年平均分红实现率达 97%,30 款产品里有 22 款实现率超过 100%。
所以,安盛盛利计划能实现 20 年 3 倍收益,靠的就是高预缴利率启动复利引擎,加上全球化资产分散风险,还有长期锁仓放大时间价值,可不是简单的数字游戏,而是保险公司、资本市场和投资者三方长达 20 年的理性对赌。
三、混合策略(平衡型)
就是拿 120 万去投保储蓄险,当作压舱石,保证一部分稳定收益;再用 80 万定投指数 ETF,作为进攻仓,争取更高收益。

对比这三种方案,如果想安全、稳健地实现 20 年 3 倍的目标,那纯保险方案,也就是安盛盛利这种,肯定是最靠谱的,本金绝对安全有保证。但要是采用混合方案或者纯股票方案,因为里面有风险资产,就难免会承受市场回撤的风险。
我有个朋友,性格特别纠结,啥都想要。但经过这么一分析,就发现他其实是个偏向保守、稳健的人。安盛盛利能满足他 20 年 3 倍的投资目标,所以他果断选了这个纯保险方案。
更重要的是,听了我对盛利底层投资逻辑的分析,再加上安盛的大品牌背书,他心里就踏实了,认可了这个纯保险的投资方案。而且这笔钱他中短期也用不上,放这里长期投资正合适。
安盛盛利下架的时间临近,如果大家也有长期投资的打算,想稳稳地让资产增值,不妨多了解一下。
如果您想要进一步了解或想测算香港保险, 新加坡保险以及百慕大保险的收益、方案配置、产品对比、保额预算等欢迎扫码加V交流沟通!
THE END
免责声明
本公众号不保证所提供资讯的精确性和完整性,一切以官方资料为准!
以上内容和意见仅供参考,并不构成任何推介或邀约客户投资。请读者仅作资讯参考,如涉版权问题,请后台留言删除,谢谢!
