新加坡 IUL 杠杆寿险独具特色,越来越成为众多投资者关注的焦点。值得一提的是,原本新加坡在 IUL 领域 “一枝独秀”,不过很快香港也将加入战局,香港预计在 4 月份推出 IUL 产品。
在此之前,咱们不妨再深入了解下 IUL 的运作原理和优势。
IUL,即指数型万能寿险,其收益与世界知名指数紧密相连,像大家耳熟能详的标普 500 指数、恒生指数等。
它的运作方式颇为巧妙:将净保费投资于债券,然后利用债券产生的利息购买标普 500、恒生指数的看涨期权。
如此一来,无论市场如何风云变幻,本金都能稳如泰山。一旦看涨期权每月产生收益,这笔收益就会被纳入本金;要是看涨期权没有收益,那用于购买看涨期权的债券利息便归零。
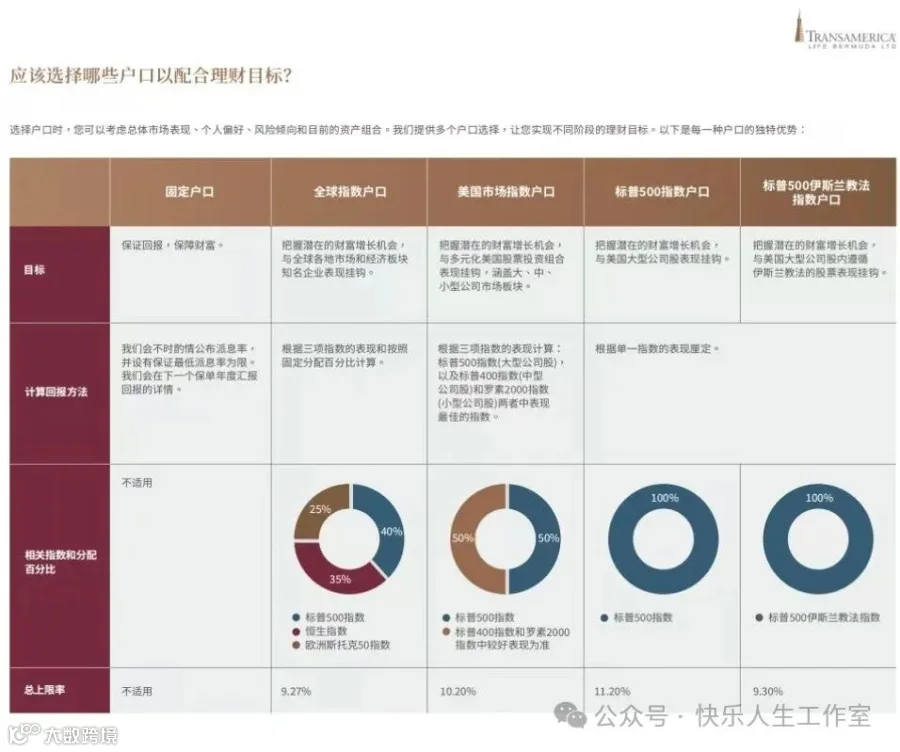
以新加坡全美的 IUL 产品为例,它可挂钩的指数或指数组合丰富多样。其中,标普 500 指数最为大众熟知。

一旦挂钩标普 500 指数,每年保底收益为 0%,封顶收益率则可达 11.2%。
还有环球指数,它是由标普 500、恒生、斯托克 50 按既定权重组合而成,挂钩后的保底收益同样是 0%,封顶收益为 9.27% 。
为了让大家更清晰地认识新加坡 IUL 杠杆寿险的优势,咱们来看一个具体案例。
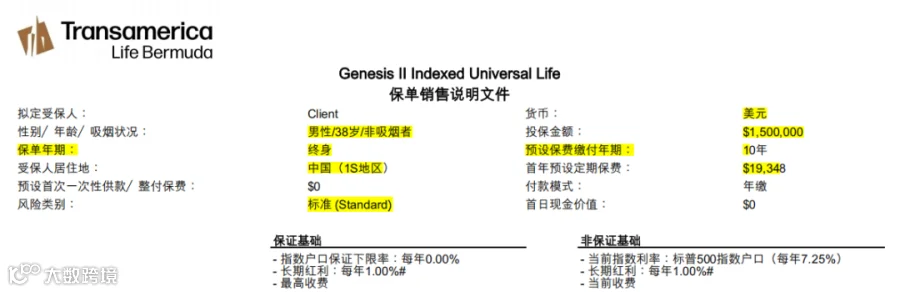
有一位 38 岁的中国籍男性,不吸烟,他想要一份 150 万美金保额的寿险,选择 10 年缴费。
如果他投保新加坡 IUL,每年仅需缴纳保费 19348 美金,其保单的指数账户 100% 挂钩标普 500 焦点账户,计划演示收益率为 7.25% 。
要是将其与香港的保险产品对比,差别就更加明显了。
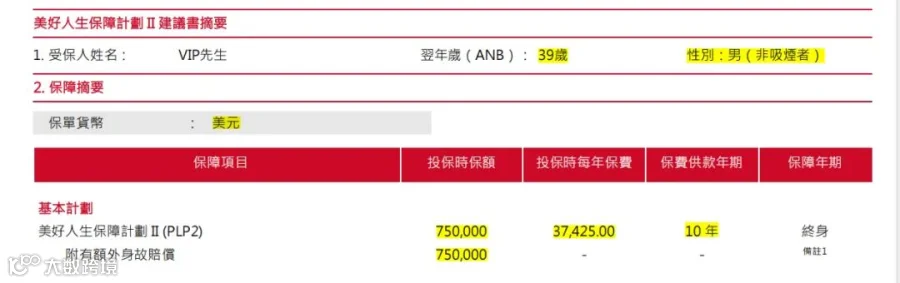
1.香港保诚的分红型终身寿险 “美好人生”
同样 10 年缴费,每年保费高达 37425 美金;
2.香港保诚的分红型终身寿险“自主人生”
若选择 20 年缴费,每年保费更是达到 55410 美金。
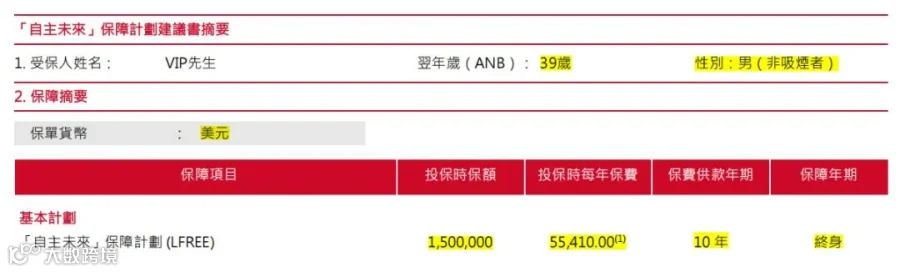 相较之下,新加坡 IUL 的保费还不到 2 万美金。这意味着,投保人能够以较低的保费成本,获取更高的终身人寿保额。

那么,在新加坡 IUL 和香港分红型终身寿险之间,该如何抉择呢?这得依据个人需求来定。
倘若客户十分看重前期的杠杆比,不太在意后期的退保价值,那么新加坡 IUL 无疑是更优之选,能以小博大,在前期就获得高额保障。
反之,如果客户对保费不那么敏感,更关注后期的退保价值以及潜在的身故价值,香港的分红型终身寿险或许更符合需求,其在长期收益和价值积累方面有着独特的优势。
随着香港 IUL 产品的即将登场,保险市场的竞争必将更加激烈,这也为广大消费者提供了更多的选择。无论最终如何抉择,深入了解产品特点,结合自身实际需求,才能做出最适合自己的保险规划。
如果您想要进一步了解或想测算香港保险, 新加坡保险以及百慕大保险的收益、方案配置、产品对比、保额预算等欢迎扫码加V交流沟通!
THE END
免责声明
本公众号不保证所提供资讯的精确性和完整性,一切以官方资料为准!
以上内容和意见仅供参考,并不构成任何推介或邀约客户投资。请读者仅作资讯参考,如涉版权问题,请后台留言删除,谢谢!