在新加坡,这个金融超发达的国家,财富传承可不只是把钱转给下一代那么简单。它关乎家族的长久延续、合理少交税,以及在全球范围内巧妙配置资产,是一门综合性的艺术。
对高净值家庭来说,怎样在复杂多变的金融环境里,让财富稳稳增长,顺利传给下一代,一直是家族长辈们最操心的大事。
亚洲最大的独立上市人寿保险集团 A 记,也就是友邦,凭借上百年的历史,以及对新加坡本地市场的深入了解,推出了一款专为新加坡高净值家庭打造的储蓄险 —— 友邦百乐财富永传(AIA Platinum Infinite Wealth,简称 PIW)。这款产品既延续了友邦安全可靠的品牌特点,又通过创新的保单设计,成为家族财富代代相传的 “永动机” 。
一、为啥高净值家庭更需要储蓄险?
1.财富传承麻烦,还藏着法律风险
I) 遗产分配不确定:按照《民法典》第 1123 条,遗产分配得按法定继承或者遗嘱继承的顺序来。要是遗嘱写得不明确,或者压根无效,就容易引发遗产分配纠纷。
II) 债务清偿风险:《民法典》第 1161 条规定,继承人得用继承的遗产,偿还被继承人的债务。要是家族企业或者个人欠了一屁股债,遗产可能都得拿去还债,留给后代的资产就会大幅缩水。
III) 婚姻财产分割风险:根据《民法典》第 1062 条和第 1063 条,婚前财产可以通过协议,避免被当成夫妻共同财产。可要是没提前规划,婚内继承的财产很可能被分割。
2.税务优化有必要
虽说目前中国大陆还没开征遗产税,但以后说不定会有。从国际经验来看,遗产税对高净值家庭财富传承的影响可不小。储蓄险作为合法的税务筹划工具,要是以后开征遗产税,能帮家族实现免税传承。
3.跨代传承更灵活
随着家族关系越来越复杂,像子女多、跨国婚姻等情况,传统的直接赠与、立遗嘱等传承方式,可能没法满足需求。
储蓄险通过灵活的保单设计,比如保单分拆、变更受保人、设置第二受保人,提供了一种高效又安全的跨代传承方式。
4.隔离资产,规避风险
债务隔离:保单的现金价值通常不算可执行资产,在一定程度上能避免被债权人追讨。
婚姻风险隔离:合理设计保单结构,能防止婚内财产分割影响家族财富。
对中国大陆客户来说,储蓄险不只是让财富增值的工具,更是应对《民法典》实施后,法律和税务环境变化的 “安全盾牌”。提前规划,就能借助储蓄险,让财富稳稳传承,避开债务、婚姻和税务等风险。
二、PIW 产品全介绍

PIW 专为高净值家庭设计,集财富传承、税务筹划和资产隔离功能于一身。
借助灵活的保单设计,比如保单分拆、变更受保人、设置第二受保人,帮客户实现跨代财富的顺利传递,同时避开《民法典》实施后,遗产分配纠纷、债务清偿风险,以及婚姻财产分割问题。
而且,要是以后开征遗产税,PIW 还能优化税务,是高净值家庭应对复杂法律和税务环境的好选择。
三、PIW 有哪些核心优势?

1.跨代传承 “瑞士军刀”
保单生效第 3 或第 5 周年后,就能拆分,灵活分给不同后代,保证保单价值持续增长,保障不间断。
2.财富安全 “护城河”
能确保本金安全,有效抵御市场波动。
3.长期收益 “复利魔方”
长期复利效果明显,就算市场不景气,15 年也能保证回本。
4.资金流动性强
保单生效 1 年后,就能提取部分现金价值,满足教育、养老等需求。还能追加保费,应对通货膨胀。
5.投保流程超便捷
投保不用体检,符合条件的投保人能在港澳远程投保。保单金额低于 150 万美金,不用进行财务审核。
四、真实案例解析
40 岁的李女士,为了自己养老,也为给孩子做好遗产规划,选择每年缴纳 20 万美金保费。
情况1:用于传承,不提领, 以演示利率6%为例
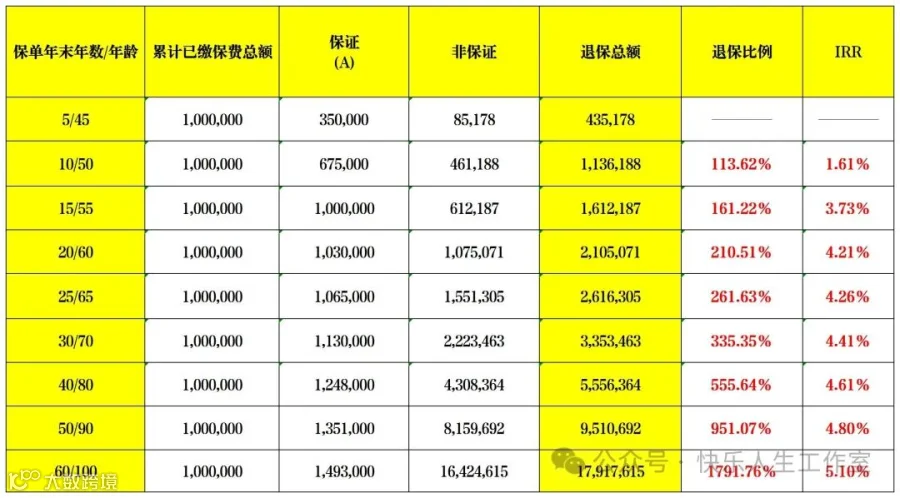
第 10 年现金价值回本,第 15 年保证部分回本,第 20 年退保价值翻番,第 55 年退保价值翻 10 倍。
李女士可以在合适的时候退保,也能直接拆分保单给孩子,或者设定第二受保人,把保单传给下一代。
情况2:用于养老,从第6年开每年提取4.5万美金,终生提领。
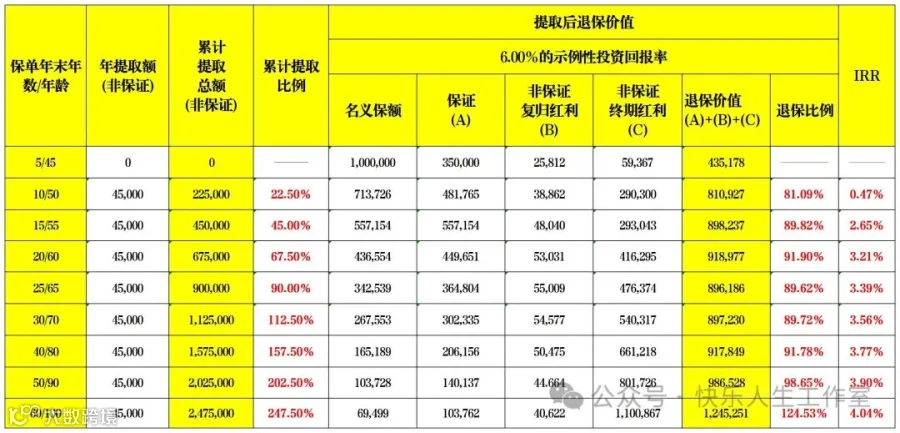
李女士 70 岁时,累计提取 1,125,000 美金,超过了总保费。这时退保,还有 897,230 美金,可以传给后代。
写在最后
PIW 可不只是保险产品,更是高净值家庭的 “财富永动机”。在新加坡金融管理局的严格监管下,它凭借创新的架构,为家族财富注入源源不断的活力。
如果您想要进一步了解或想测算香港保险, 新加坡保险以及百慕大保险的收益、方案配置、产品对比、保额预算等欢迎扫码加V交流沟通!
THE END
免责声明
本公众号不保证所提供资讯的精确性和完整性,一切以官方资料为准!
以上内容和意见仅供参考,并不构成任何推介或邀约客户投资。请读者仅作资讯参考,如涉版权问题,请后台留言删除,谢谢!