


说起IUL,可能不少人都听说过。它本质上是一款终身寿险产品,理赔条件超简单,身故就理赔。和传统终身寿险相比,它的优势可不少,同样保额下保费更便宜,保费缴纳方式也更灵活,还能通过保费融资放大人寿杠杆和收益。
目前,市场上热门的IUL产品,主要是由百慕大和新加坡两地的主流保险公司提供。这两地的IUL各自有啥优势,咱们又该怎么选呢?今天就来好好聊聊这个话题。
在对比之前,先给大家普及下IUL的基本特征,也就是账户和利率的设计原理,方便大家理解。
ONE
独特的账户设计
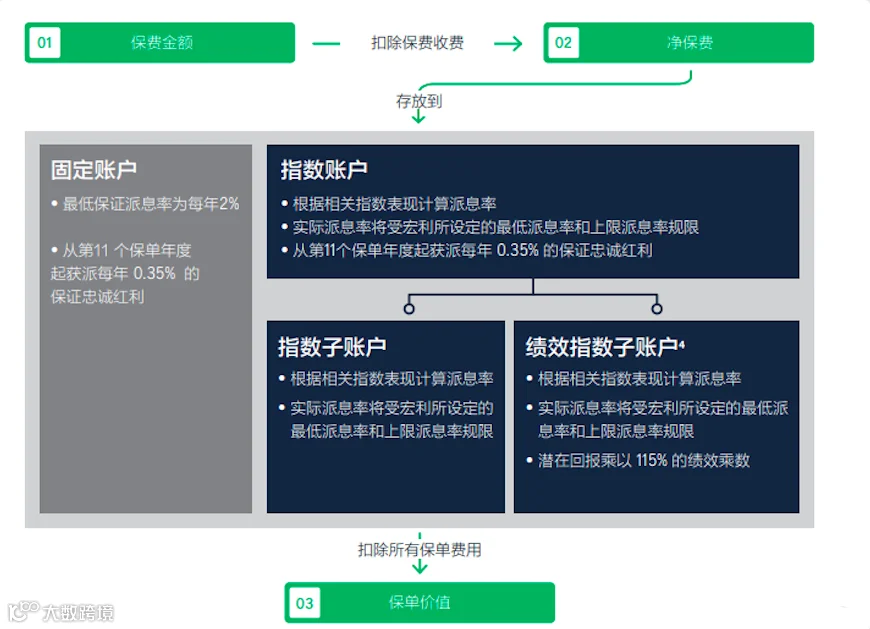
当你缴纳IUL保费后,扣除相关费用,剩下的钱就会进入你名下的账户。这个账户一般设有两种子账户,分别是固定账户和指数账户。
你可以把钱放进保证收益的固定账户,每年能获得不低于保单规定的保证回报;也可以选择把钱放进对标股票指数的指数账户,享受随股市波动带来的更大潜在收益。

通俗来讲,就好比你把保费存到保险公司,保险公司会根据你两类子账户里的保费金额,按不同利率给你支付利息。你账户里的钱可以用来抵扣保费,或者退保变现。所以,只要账户里的钱够抵扣保费,保单就不会失效,收益还能一直滚存下去。
TWO
IUL利率如何界定?
简单来说,IUL指数账户的利率高低,直接决定了客户的投资收益。
那这个利率是怎么定的呢?这就是IUL产品设计的特别之处。保险公司会让指数账户的利率和市场指数挂钩,比如美国的标普500指数、纳斯达克指数,或者香港的恒生指数等。
要是市场指数上涨6%,保险公司就会把指数账户的利率定为6%,客户就能得到6%的利息。但市场有风险,波动很大,要是市场指数下跌6%,客户会承担风险、损失本金吗?答案是不会!保险公司对市场风险是有兜底的。
IUL产品的特点决定了,不管市场指数下跌多少,客户的收益最少是0%,不会是负数,这就是所谓的Floor Rate(最低派息率)。因为保险公司承诺了这个最低派息率,降低了客户的风险,所以当市场环境好的时候,保险公司会给客户的收益设定一个封顶上限,也就是Cap Rate(最高派息率)。不管市场涨多少,客户收益最多也就Cap Rate的水平。
目前市场上,每家保险公司设定的封顶利率不太一样,大多在9% - 10%左右。
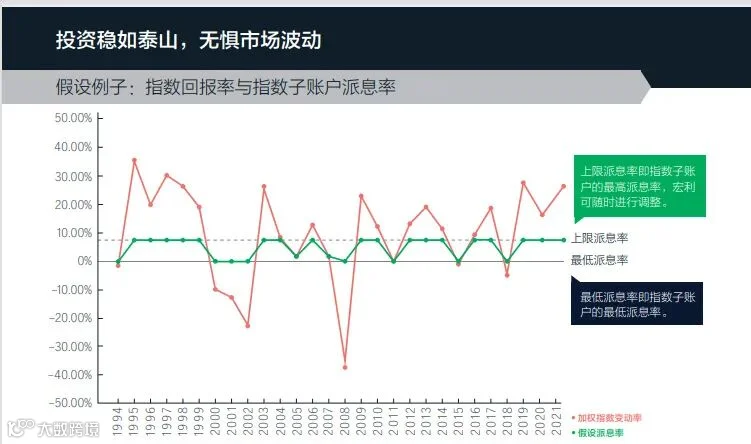
看下面这张标普500指数66年的历史走势图,66年里,有47年指数是上涨的,18年指数是下跌的。从历史数据来看,指数取得正回报的概率还是很大的。

THREE
新加坡与百慕大IUL优势对比
一、新加坡IUL两大优势
1. 通过“受益人提名”实现风险隔离和财富传承需求:2009年9月1日,新加坡在《保险法令》下增设了《保险提名法》。寿险保单或意外事故和健康保单(含死亡利益)的投保人,或者打算购买这类保单的人,可以通过明确且能承担的法律途径,把保单权益分配给受益人。
保险提名有两种方式:
I) 信托提名:投保人在购买保单或者保单生效后的任何时间,都可以做信托提名。一旦做了信托提名,投保人就会失去对保单所有权的全部权利,但保费还是由投保人支付。
保单下的所有保险金(生存利益、死亡利益)都完全属于投保人指定的受益人(只能是投保人的配偶和/或子女)。
通过“信托提名”让子女成为保单受益人,能很好地规划投保人未来的债务风险,实现“家企风险隔离”,保障子女未来生活不受影响。
II) 可撤销提名:如果投保人做出可撤销提名,那投保人会继续保留对保单的所有权和全部权利,可以随时变更或撤销提名,不用经过受益人的同意。做了可撤销提名后,保单只把死亡利益支付给受益人,所有生存利益会支付给投保人。
通过“可撤销提名”,投保人可以很灵活地指定受益人,甚至能把子女和配偶以外的其他个人或架构纳入受益人范围,更好地实现财富传承规划的需求。它在财富传承方面的功能几乎和家族信托一样,而且更灵活方便。
2. 挂钩指数的明确投资策略和较高收益空间:新加坡IUL的保费可以分配到固定账户和指数账户,指数账户一般对标国际知名指数,像标普500、恒生指数等。
固定账户能提供大约2%的保底收益,指数账户可以实现保本和大约10%的封顶收益。投保人通过把保费按不同比例分配到固定账户和指数账户,能期待较高的收益空间。
对于想更好地实现地区/国别分散,实现风险隔离和灵活传承安排,以及追求较高财富增长空间的高净值人士来说,配置新加坡IUL是个很不错的选择。
二、百慕大IUL
百慕大IUL是当今美国和加拿大保险市场上最先进、最受欢迎的产品类型之一,它主要有以下几个优点:
1. 具有稳健的收益:和其他投资工具相比,百慕大IUL收益稳定、风险低,能为资金提供有效保障。在全球经济不稳定的情况下,稳健的投资工具就像是高净值人群的安全资产避风港。
2. 强大的避险能力:作为美元资产的一种形式,百慕大IUL能有效帮助高净值人群规避汇率波动和通货膨胀的风险,保障资产的实际价值不被货币贬值影响。同时,它还支持通过简易信托持有,能有效隔离风险,保障财富传承。
3. 具有高灵活性:百慕大IUL允许客户通过保费融资的方式投保,灵活性极高,能满足高净值人群的现金流需求。而且,IUL的保费缴纳方式很灵活,可以一次性付费,也能分期付费,在保险公司同意的情况下,甚至还能额外多交保费。
下面是某著名大型保险公司分别在新加坡和百慕大发售的IUL产品对比。

如果您想要进一步了解或想测算香港保险和新加坡保险的收益、方案配置、产品对比、保额预算等欢迎扫码加V交流沟通!
THE END
免责声明
本公众号不保证所提供资讯的精确性和完整性,一切以官方资料为准!
以上内容和意见仅供参考,并不构成任何推介或邀约客户投资。请读者仅作资讯参考,如涉版权问题,请后台留言删除,谢谢!
