


新一轮降息说来就来,一点也不墨迹。


财联社4月21日电,中国保险行业协会组织召开人身保险业责任准备金评估利率专家咨询委员会2025年一季度例会。保险业专家认为应当加快浮动收益型产品发展转型,强化资产负债联动管理,推动降本增效,实现高质量发展。保险业专家积极建言献策,并对人身保险产品预定利率研究值发表了意见,认为当前普通型人身保险产品预定利率研究值为2.13%。
参会保险公司表示,将密切关注宏观经济形势和预定利率研究值走势,及时跟进市场利率变化,结合行业发展和自身经营情况,研究调整产品定价,不断提升负债质量。
众所周知,香港银行的短期存蓄利率一直都处于较高水平,和内地银行存款利率相比,相当有竞争优势。
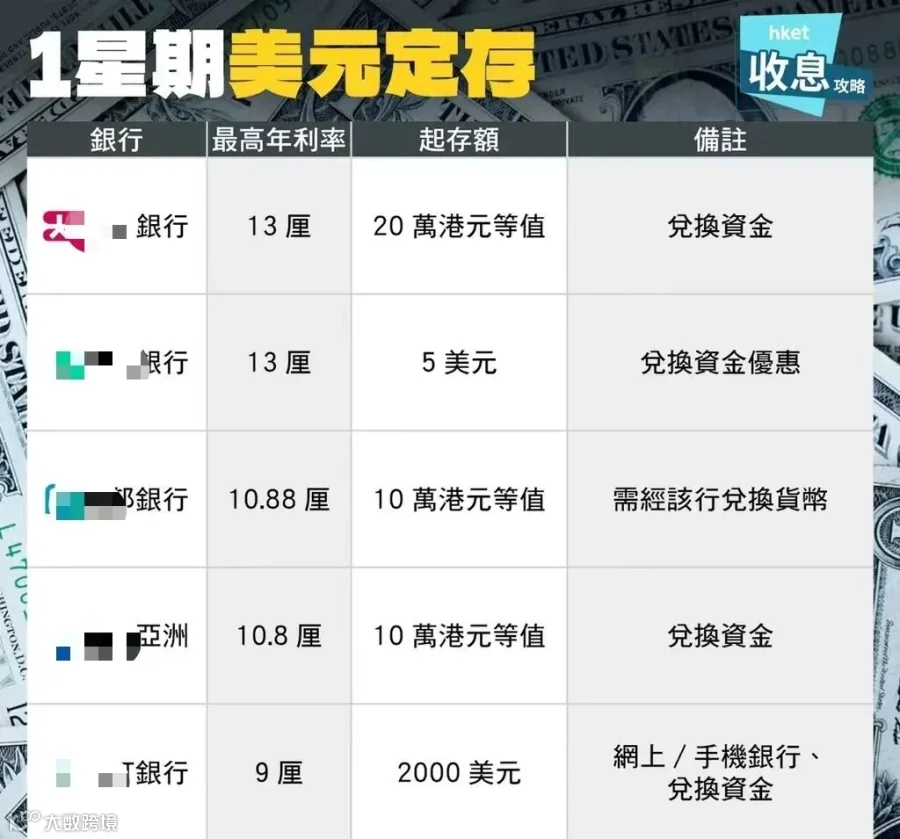
香港一周的存款利率竟然已经飙升到13%; 3个月的利率也有4.3%; 6个月轻松就能突破4%; 一年下来更是能有3% - 4%的高收益。
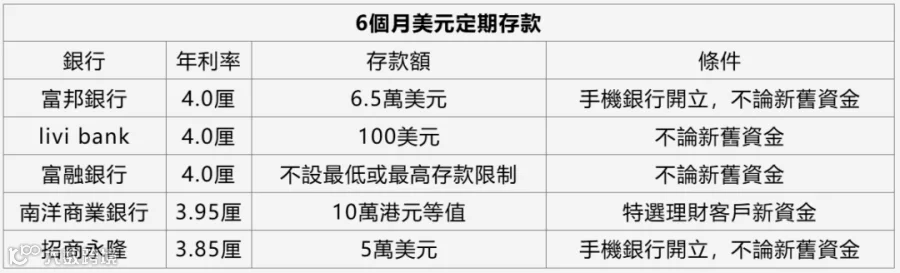
6个月美金存款利率如下图:
内地和香港银行的同期利率对比,这简直差距不要太大,无论是短期、中期、还是长线投资,香港都把内地的银行按在地上摩擦。
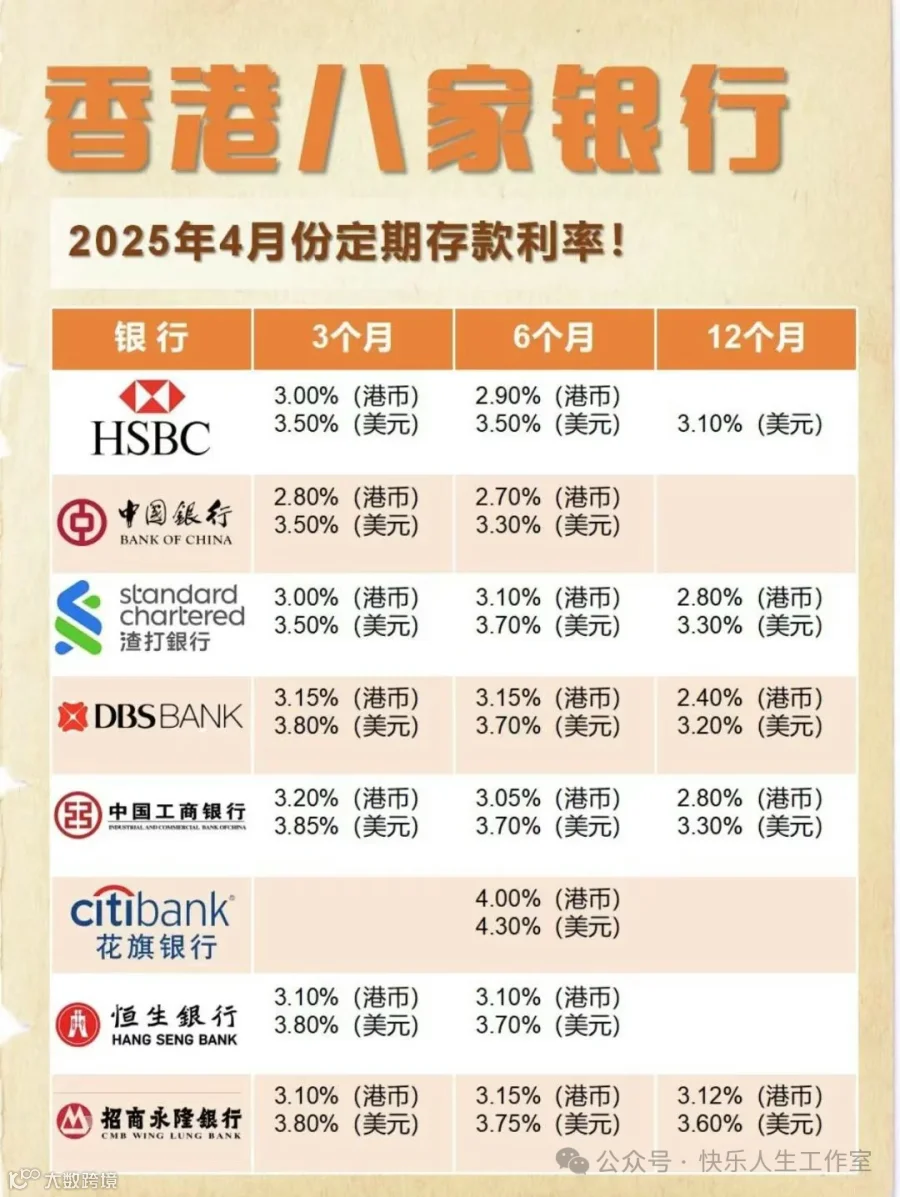
但是,了解的朋友们都知道香港存蓄短期利率最高,长期存款利率相对较低。
解决这个问题也非常简单,就是配置长期预期收益6-7%+的香港储蓄型保险。
为什么富人都在抢香港保险?因为它能同时解决「安全、收益、灵活」三大痛点:
1.全球化多元配置:
一张保单覆盖美股指数基金、黄金美元债券、全球房产等多类资产,支持美元、人民币等多币种自由切换,灵活应对留学等跨境资金需求。
2.专业团队稳健运作:
香港老牌保险公司投资团队平均从业超20年,根据市场动态自动调整策略,近10年平均年化收益5.8%,兼顾收益上限(10%)与保底利率(0%)。
3.攻守兼备抗波动:
保底利率确保本金安全(如2008年金融危机收益2.3%),市场向好时分红收益可达6%-7%,长期持有(20年)可实现复利增值(100万变300万)。

这3类人其实最该考虑上车。
1.中产家庭(年入50万+):如深圳李女士每年存10万储蓄险,60岁起年领20万养老金,同时锁定美元资产备子女留学,兼顾养老与教育。
2.企业主/高净值家庭:婚前投保可隔离婚变资产分割,债务危机时保单价值受法律保护,还能定向传承财富,避免遗产纠纷。
3.移民/留学家庭:每年投10万人民币购美元保单,按5%收益算,10年可累积15万美元,覆盖3年赴美学费,对冲汇率风险。
聪明的有钱人早已开始通过“分散投资”抵御风险,他们的全球资产配置比例大致为:30%投入美元资产(如美股、美债),20%配置硬通货(如黄金、外汇),30%用于保险等保本资产,剩下20%留作应急资金。
但对普通人而言,涉足全球投资却难如登天,而配置香港保险就是最方便的另辟蹊径的最佳选择了。
如果您想要进一步了解或想测算香港保险, 新加坡保险以及百慕大保险的收益、方案配置、产品对比、保额预算等欢迎扫码加V交流沟通!
THE END
免责声明
本公众号不保证所提供资讯的精确性和完整性,一切以官方资料为准!
以上内容和意见仅供参考,并不构成任何推介或邀约客户投资。请读者仅作资讯参考,如涉版权问题,请后台留言删除,谢谢!
