炒股多年的朋友可能都有这样的经历,本想在股市大赚一笔,结果却不尽如人意。有位股民炒股 20 年,79 万本金不仅没赚,反而变成了 77 万。
一、炒股20年 79万变77万

以安盛盛利为例,20 年能实现 3 倍收益,79 万能变成 237 万。安盛这次给出这么高的收益,诚意满满!

也许有人会说,这只是预期收益。没关系,立桥息 3 这款产品,5 年下来能保证 21% 的收益,不用担心本金被套或者亏损。

A 股和港股,这么多年来总是让人失望。之前有个客户,本来打算从股市撤钱买香港储蓄保险,可看到 A 股好像有起色了,又想多赚点,就犹豫了。现在我都不敢问他情况咋样了。
回过头来看,还是保险更靠谱。就像刘总说的,这些年在投资上瞎折腾,靠运气赚的钱,最后都凭实力亏回去了,相比之下,还是保险更让人安心。
 二、香港储蓄保险为什么既安全,收益又不错?
这和险资投资的逻辑和策略有关,它和普通散户的投资方法完全不一样。99% 的散户炒股时,喜欢追涨杀跌,股票价格高的时候买入,价格低的时候割肉卖出,这样怎么可能不被股市收割呢?
险资投资讲究 “稳”,险资投资有五个策略,稳稳地实现了收益的稳定性。
1)跨地区:投资范围覆盖多个地区,降低单一地区市场波动带来的影响。
2)跨资产:分散投资于不同类型的资产,避免把鸡蛋放在一个篮子里。
3)跨币种:持有多种货币资产,抵御汇率风险。
4)跨周期:通过长期投资,跨越经济周期,获取稳定收益。
5)分红平滑机制:保险公司会在投资收益好的年份留存一部分利润,在收益不好的年份拿出来补贴,保证分红的稳定性。
三、用永明分红数据见证:险资投资和散户投资的区别。
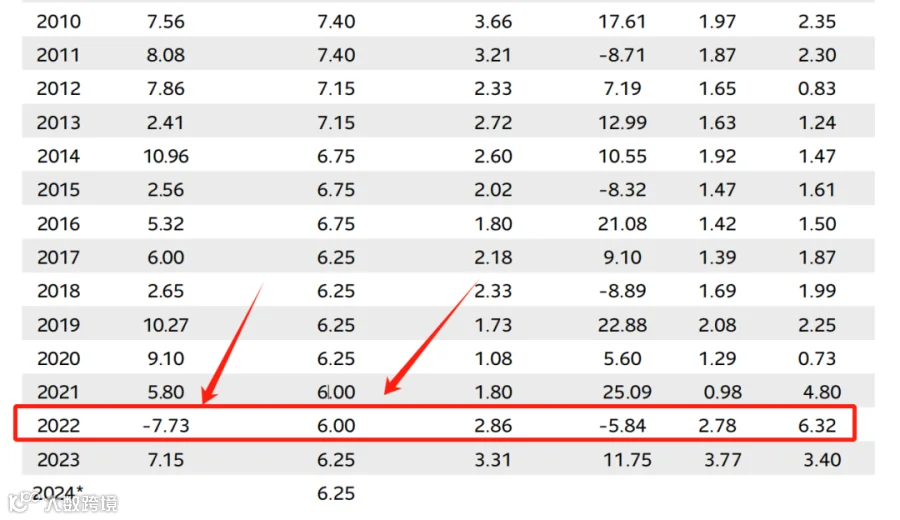
从永明分红账户 1991 年以来的分红数据可以看出,在市场遭遇危机时,永明依然能给客户稳定的分红。
1)2001 - 2002 年互联网泡沫时期:市场下跌 12%,永明分红账户当年分红利率仍有 7.90% 和 8.40%。
 2)2008 年全球金融危机:市场下跌 33%,当年度永明分红账户给客户的分红利率还是 8.40%。
3)2022 年:美股、美债双杀:分红账户投资收益率为 - 7.73%,但分给客户的利率依然维持在 6.00%。
 从 1990 年到 2024 年这 30 多年的曲线图来看,市场涨跌起伏不定,可保险公司的分红利率始终保持在一个相对平稳的水平。
 这就是险资投资和散户投资的巨大区别。这里我只是举了永明的例子,不代表其他保险公司不行。
写在最后
说到底,投资是追求暴涨暴跌带来的刺激,还是每年保单价值稳稳增长的踏实感,全在你的一念之间。
你也可以把资金分成两部分,一部分追求刺激,一部分配置分红储蓄保单。最不可取的,就是把所有资金都投入到高风险的投资中,一旦亏损,心疼是难免的。
如果您想要进一步了解或想测算香港保险, 新加坡保险以及百慕大保险的收益、方案配置、产品对比、保额预算等欢迎扫码加V交流沟通!
THE END
免责声明
本公众号不保证所提供资讯的精确性和完整性,一切以官方资料为准!
以上内容和意见仅供参考,并不构成任何推介或邀约客户投资。请读者仅作资讯参考,如涉版权问题,请后台留言删除,谢谢!