


在挑选香港保险产品时,不少朋友都像在茫茫大海里航行,找不到方向。今天,我就把自己私藏的选品思路分享出来,帮大家拨开迷雾,找到最适合自己的港险产品。
一、选品思路大公开
1. 紧盯过往分红实现率
分红实现率就像是保险公司的成绩单,能直观反映出它是否靠谱。如果一家保险公司过往的分红实现率高,那就说明它大概率能把给客户的承诺落到实处,这样的产品,咱们心里才更有底。
2. 关注热门产品
大家都在问、都在讨论的产品,肯定有它的过人之处。热门产品通常是经过市场检验的,既能满足大多数人的需求,又在性价比、保障范围等方面有突出表现。
二、购买港险,这三点要牢记
1. 让产品收益形态契合自身需求
不同的使用场景,对保险产品的收益要求也不一样。如果咱们不打算提前提领,想让资金长期滚存增值,那就要关注不同产品在保单各个阶段的收益表现;要是计划用保险金作为养老金、教育金的补充,就要重点考察产品在提领时的收益情况,确保能满足特定阶段的资金需求。
2. 把安全性放在首位
港险的收益一般由保证部分、周年红利和终期红利组成。保证部分就像定存一样,100% 能拿到手;周年红利一旦派发,就不会被撤回;终期红利则存在撤回的可能性。
不同产品这三部分的构成比例不同,对应的风险等级也不一样。咱们在挑选时,一定要搞清楚各部分的比例,选择安全性高的产品。
3. 参考过往分红实现率
前面提到过,过往分红实现率是衡量保险公司经营是否稳健的关键指标。一家分红实现率稳定且较高的保险公司,在未来也更有可能给客户带来理想的分红收益。
此外,有些保险公司的产品在功能细节上有独特的亮点,比如更灵活的资金调配方式、更贴心的保障条款等,这些也是我们在选品时可以考虑的因素。
三、友邦盈御多元货币计划 3 深度剖析
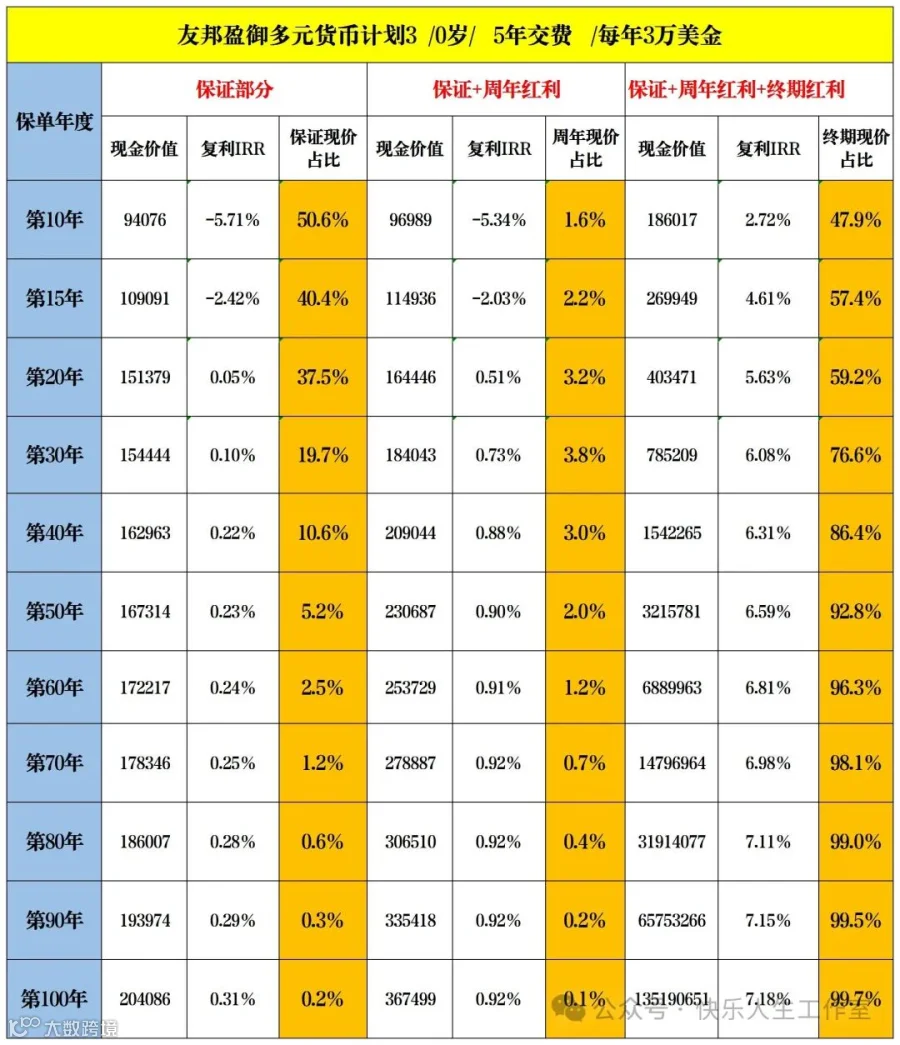
上图:不提领收益率展示
1. 安全性剖析
盈御 3 的收益同样由保证部分、周年分红和终期分红构成。它的终身保证复利在 0.3% 左右,在市场上处于较低水平。而且周年红利占比很少,几乎可以忽略不计,收益大头集中在终期红利上。这意味着,虽然潜在收益可能较高,但也伴随着一定的不确定性。
2. 收益率剖析
不提领收益率:在不提领的情况下,盈御 3 前期的收益率优势并不明显,第 10 年预期复利才 2.72%。不过,中后期表现十分亮眼,第 15 年收益率达到 4.61%,第 30 年超过 5%,终身收益率能达到 7.2% 左右。

上图:提领收益率对比展示
提领收益率:和其他 5 款产品相比,在 566 提领模式下,友邦盈御 3 的收益表现相对保守,更侧重于稳健增长。
3. 分红实现率剖析

值得一提的是,在香港保险市场,友邦的分红实现率可谓一枝独秀,尤其是占比较高的终期分红,实现率表现十分出色。这说明友邦在投资运营和收益分配方面,有着较强的实力和稳定性。
总体而言,友邦盈御 3 适合那些追求分红实现率稳定,愿意中长期持有保单,且对提前提领资金需求不大的朋友。通过合理配置这款产品,既能享受较为可观的长期收益,又能获得相对稳定的保障。
如果您想要进一步了解或想测算香港保险, 新加坡保险以及百慕大保险的收益、方案配置、产品对比、保额预算等欢迎扫码加V交流沟通!
THE END
免责声明
本公众号不保证所提供资讯的精确性和完整性,一切以官方资料为准!
以上内容和意见仅供参考,并不构成任何推介或邀约客户投资。请读者仅作资讯参考,如涉版权问题,请后台留言删除,谢谢!
