一、世界局势大变化,投资挑战在增加
现在这个世界,正处在百年一遇的大变化之中,到处都充满了不确定性。国际格局有了天翻地覆的改变,经济全球化、社会信息化发展得越来越深入,全球局势正发生着历史性的深刻变革。
回顾过去100年,国际社会经历了两次世界大战和一场冷战。1914年到1918年一战爆发前,世界上形成了两大对立的军事同盟,局势一触即发,国际关系越来越紧张,局部战争接二连三地发生。
一战之后,全球权力重心从欧洲转移到了北美,而如今,随着亚洲的崛起,权力重心又慢慢往亚洲偏移。可以想到,在未来很长一段时间,我们都会处在一个充满变数的时代,就像现在俄罗斯和乌克兰的地缘冲突,影响着世界。
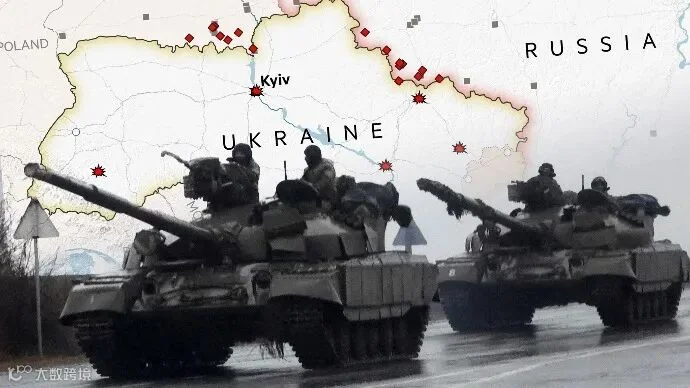 图 | 俄罗斯与乌克兰的地缘冲突
这样的世界政治、经济形势,给高净值人群和富裕家庭在财富管理和资产配置方面带来了前所未有的难题,想要达到预期收益变得难上加难。
全球主要金融资产的表现都不好。除了像原油、粮食这些大宗商品,还有美元存款、美元保险这类美元资产,全球没多少资产能获得正收益。
在低利率、低增长的环境下,信贷情况不稳定,宏观经济风险上升,地缘政治风险也在加大,全球经济进入了滞胀和高波动的时期。
高净值人群和富裕家庭对财富管理和资产配置的需求越来越大,可投资却越来越难,有些富裕家庭的财富大幅缩水。
在市场波动特别大,全球经济进入中低速增长阶段的情况下,高净值人群和富裕家庭更要进行多元化、多类别资产的投资,采用分散投资策略,延长投资持有时间,建立专业、客观、系统的投资眼光,全面梳理各类资产,制定合理的投资组合策略,这非常重要。
近年来,很多高净值人士为了配置美元资产、做好税务筹划、实现财富传承,以及进行风险隔离和资产保全,开始给自己或家庭成员购买美国人寿保险。
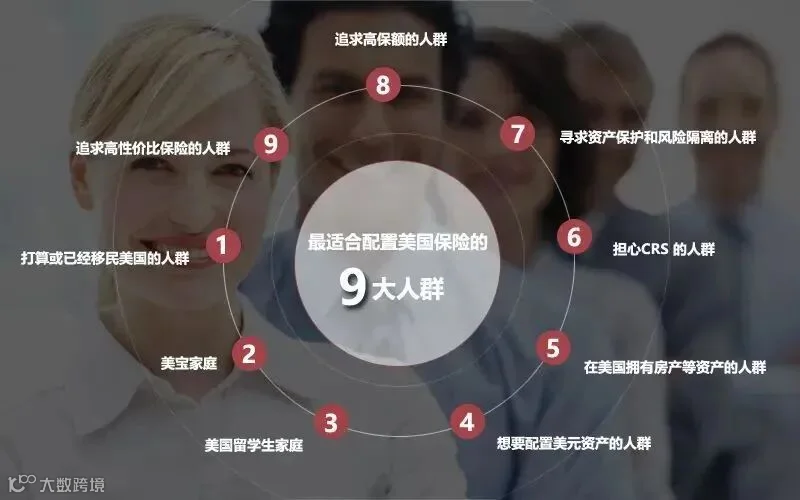 图 | 配置美国寿险人群矩阵图
这种保险安全性高、收益稳健、保障性强、功能全面、理赔方便,还具备人身保障、投资理财、全球资产配置、税务筹划、资产传承、风险隔离和财富保全等多种功能。
美国人寿保险历史悠久,监管制度和法律架构比较完善,再保险和信用评级体系在全球也是领先的,所以美国寿险市场风险很低。
低到什么程度呢?
2008年金融危机的时候,美国好多大型银行都破产倒闭了,可寿险公司却很少有破产的,有人甚至说美国寿险公司的风险比商业银行还低。
“股神”巴菲特创立的伯克希尔·哈撒韦公司,主要业务就是保险和多元化投资,旗下现在有四家保险公司的股份。
 图 | 美国纽约华尔街
到现在,美国是全球最大的寿险市场,占了全球保险市场三分之一的份额,保险深度和密度在全球都排前列。最新统计数据显示,超过57%的美国人都有人寿保险。
而且美国有近千家保险公司做寿险业务,竞争特别激烈。为了吸引消费者,美国寿险行业不断创新,各大保险公司都加大产品研发力度,市场上的产品种类非常多,像定期寿险、分红型终身寿险、万能寿险、年金等等。
还有些保险公司推出了混合型人寿保单,比如指数型万能寿险(Indexed Universal Life),颠覆了大家对市场的认知,引领全球寿险产品发展。
这类产品杠杆高、使用灵活,安全性和稳定性也极高,过去25年,IUL的平均年收益率在7%左右。

图 | 2000-2021年期间某款IUL产品与标普500的收益率
三、配置美国保险的好处
对于高净值人群和富裕家庭来说,配置美国寿险有不少好处,下面给大家介绍6个常见的优势:
1. 保障型美元资产,安全又增值:美国寿险被称作“最底层的保障型美元资产”,从设计的时候就有保底机制,能很好地保护投资人的利益,资产安全有保障,稳定性和安全性都很高,可以实现资产的保值和增值。
而且,一些有现金价值的美国寿险杠杆很高,像IUL的杠杆通常能达到4到12倍。投资人可以利用这个高杠杆,获得一块安全、稳健、长期的美元资产,分散只持有一种货币的风险。
2. 复利计息灵活用,稳健现金流不断:和很多国家、地区的寿险产品不一样,一些美国人寿保险的收益是按复利计算的,现金价值很高。在复利的作用下,短短几十年,保单的现金价值就能快速增长,积累大量稳健的现金流。
当投资者需要钱的时候,可以通过保单贷款等方式按比例免税支取,得到一笔可靠、稳健、免税还低息的现金流。另外,美国人寿保单还有很多免费的附加条款,比如慢性疾病、重大疾病、末期疾病、危重伤害等疾病预支赔偿金。要是不幸得了这些符合条件的疾病,就能按比例提前拿到理赔金使用。
3. 税务优惠多,与CRS不关联:美国法律给人寿保险提供了很多延税、缓税、免税的优惠政策。像美国税法U.S. Code 803、101、7702等规定,人寿保险理赔金不用交收入所得税;外国人持有美国寿险保单,保险理赔金也不用交任何税金。
而且,美国寿险能和CRS“断网”!目前,全球有150多个国家和地区加入了CRS(包括中国大陆、香港、新加坡、瑞士等),海外金融账户信息开始交换。但美国不是CRS缔约国,金融账户信息不会和CRS国家交换共享,资产隐私能得到保护。
4. 风险隔离有保障,美国司法可豁免:美国法律明确规定,人寿保险的现金价值不会被官司追讨,享受司法豁免。通过合理规划,美国人寿保险能让财富保密并隔离,在一定程度上避开政治、婚姻等风险。
要是资产量足够大,还可以结合美国信托使用,最大程度实现资产的风险隔离和保全,避免资产因为离婚、政策等原因大幅缩水。
5. 定向传承无纠纷,资产规划更便利:美国人寿保单可以指定受益人,按照个人意愿分配财产。要是保单的被保人去世,美国人寿保单的赔偿金会直接给到指定的受益人,不会有其他纠纷,也不受婚姻、债务等因素影响。在美国,还能绕过法院的遗产认证程序,方便资产规划和传承。
6. 拒赔条款少,理赔简单又可靠:美国人寿保险遵循“严进宽出”原则,和其他国家寿险产品比起来,理赔拒赔条款最少,只有2年内自杀不赔这一条。而且理赔程序特别简单,只要填写理赔申请表,提供身故证明原件,把文件快递给保险公司就行,不用去美国办理理赔。
写在最后
保险是一种安全、稳健的长期投资。在收益低的时候,能保证收益稳定;在牛市的时候,又有很大的增值空间。不管经济是上行还是下行,寿险产品都能保证一个稳健、安全、可观的投资收益水平。
在现金价值复利增长和时间效益的帮助下,资产长期投资的价值会不断放大,让人收获稳稳的幸福。
现在,美国寿险已经成为很多高净值人群和富裕家庭配置美元资产的重要方式,也是应对经济周期变化、抵御地缘政治等未知风险必不可少的工具。
在这百年未有之大变局下,美国,新加坡和香港寿险凭借众多优势,不失为一种绝佳的投资策略。
投资有风险,决策需谨慎。如果您想要进一步了解或想测算香港保险和新加坡保险以及百慕大保险的收益、方案配置、产品对比、保额预算等欢迎扫码加V交流沟通!
THE END免责声明
本公众号不保证所提供资讯的精确性和完整性,一切以官方资料为准!
以上内容和意见仅供参考,并不构成任何推介或邀约客户投资。请读者仅作资讯参考,如涉版权问题,请后台留言删除,谢谢!