


一、人寿保险的基本概念
二、香港人寿保险的主要类型
1. 定期寿险
-
选择合适的保障期限,如按揭贷款期或子女教育期。 -
考虑如何与现有保障相配合。 -
留意“保证续保”条款,了解续保条件。 -
了解是否可转换为终身寿险。

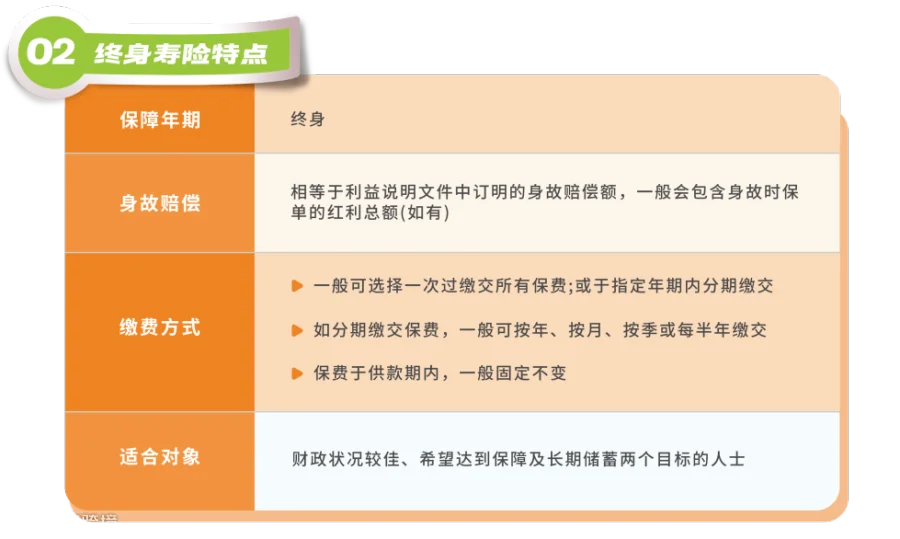
2. 终身寿险
-
投保是一项长期承诺,需考虑长期财务规划。 -
分红保单的现金价值包含非保证红利,需谨慎评估。 -
按个人需要调配保险组合,考虑是否需要额外的定期寿险。
3. 储蓄寿险
-
人寿保障相对较少,需评估保障是否足够。 -
选择合适的保单年期,以匹配储蓄目标。 -
分红保单的现金价值包含非保证红利。

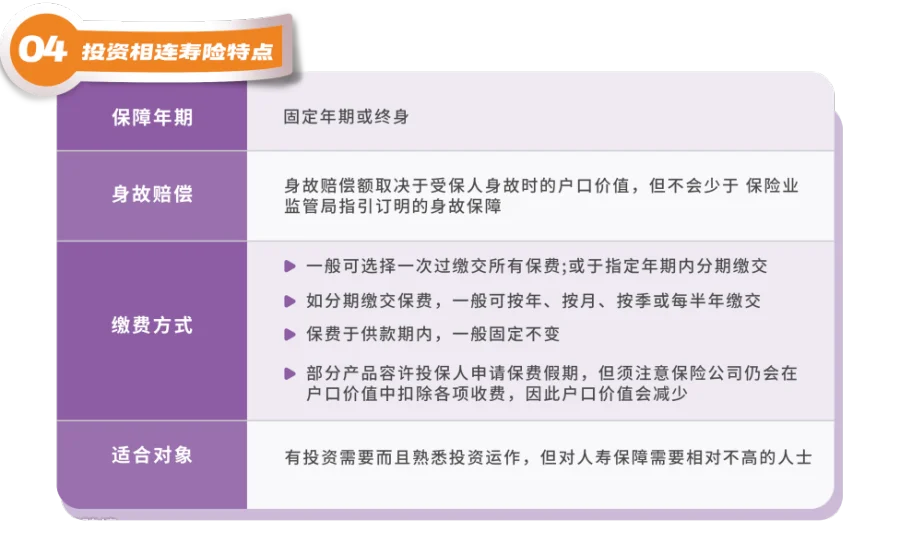
4. 投连寿险
-
人寿保障有限,受投资表现影响。 -
可能涉及高风险投资,需评估风险承受能力。 -
了解保单的各项收费,如保险成本、退保费用等。
5. 万用寿险
-
留意派息率,了解其受多种因素影响。 -
人寿保障受户口价值影响,需定期审视保障需要。 -
了解保单的各项收费,如保险成本、行政费用等。 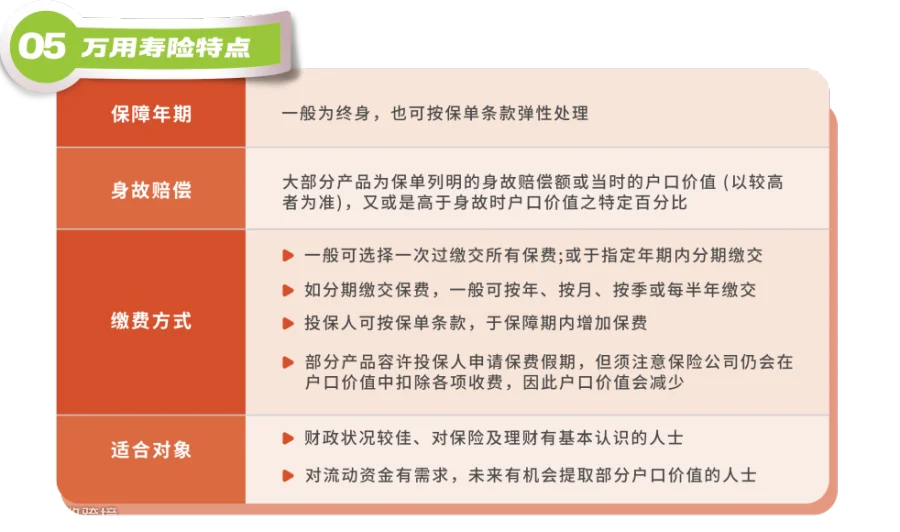
三、各类寿险对比表
选择合适的人寿保险产品,需要综合考虑个人的保障需求、财务状况、风险承受能力及未来规划。
定期寿险:适合需要短期高保障的人士;
终身寿险:适合寻求长期稳定保障的人士;
储蓄寿险和投连寿险:适合有储蓄或投资需求的人士;
万用寿险:则适合需要高度灵活性的人士。
每种产品都有其独特的优势和局限,投保前应仔细比较和评估,必要时可寻求专业顾问的意见。
如果您想要进一步了解或想测算香港保险, 新加坡保险以及百慕大保险的收益、方案配置、产品对比、保额预算等欢迎扫码加V交流沟通!
THE END
免责声明
本公众号不保证所提供资讯的精确性和完整性,一切以官方资料为准!
以上内容和意见仅供参考,并不构成任何推介或邀约客户投资。请读者仅作资讯参考,如涉版权问题,请后台留言删除,谢谢!
