很多家长都有计划将子女送到海外接受教育,一来可以增广见闻,二来可以通过接受不同的教育,形成更开放、综合的世界观与价值观。不过,海外留学所费不菲,若及早为下一代筹备教育基金,便可减轻将来的财务压力。

一般而言,越早投保,滚存期越长,回报便会越高。不少金融工具都可以用作储蓄,以支付子女未来海外留学的费用,今天就跟大家介绍一下。
01 Education Fund教育基金要存多少才够?
2024年5月20日,汇丰银行发布了《生活质素报告》。报告指出,亚洲家庭将子女的国际教育视为重要投资,但这也导致他们承受较大的经济负担。
该报告对全球11个地区的约1.15万个富裕家庭进行了调查,发现美国、英国、澳大利亚和加拿大等热门留学地完成三至四年大学学位的费用介于19.2-25.6万美元(参阅表1)。
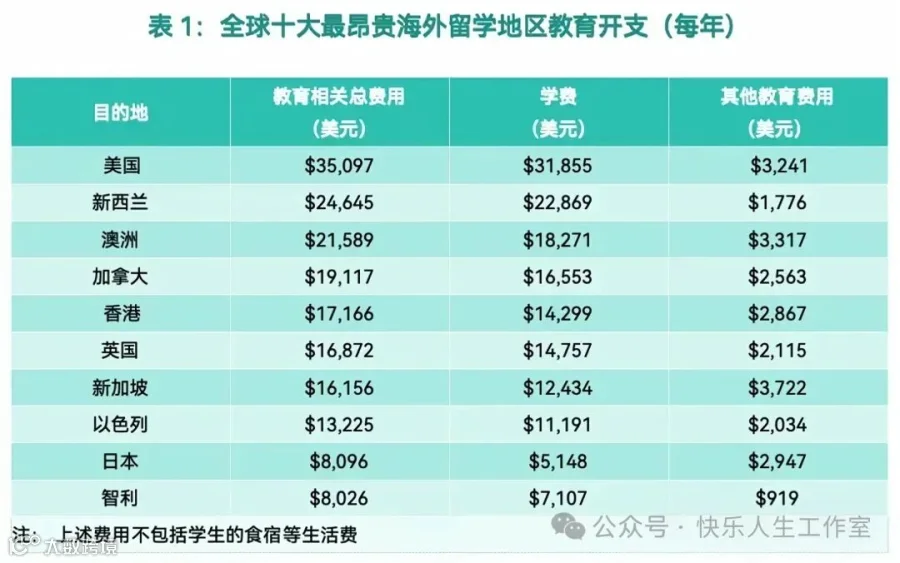
设立教育基金之时,首要任务便是订下储蓄目标。4年大学教育开支再加上在当地生活食宿等费用,是一笔不少的数开支,家长如想送子女出国读书,在资金上需要及早准备。
02 Education Fund利用理财工具为子女储备教育基金
家长越早储蓄,不仅可以培养习惯,更可以将资产滚存增值。为下一代建立教育基金,可选择的工具众多,表2比较了5种常见理财工具,包括教育基金保险、保证入息储蓄寿险(Coupon Plan)、长期储蓄保险、投资相连寿险计划(投连险,ILAS)、月供股票。
筹划教育基金,不少人注重保证回报。不过,在5款产品中,只有教育基金保险、保证入息储蓄寿险(Coupon Plan)和长期储蓄保险提供保证回报,而且除非提早退保,否则一般不会亏损本金,较为适合风险承受能力较低的人士。

至于追求高回报的投资者,则可考虑投连险或月供股票。不过,高回报伴随高风险,如投资失利,有可能得不偿失,亏损离场。当然,父母无须孤注一掷,可以考虑采取混合策略,分散风险。
03 Education Fund以长期储蓄保险作教育基金为例
长期储蓄保险提供保证回报,还能做到不错的预期回报,因此也是不少父母之选。不过,需要留意,长期储蓄保险性质差异颇大,有些着重保证回报,有些着重非保证回报,家长可以因应自己风险承担能力、财务规划来选择相关产品。
以30岁的李女士为例,她打算未雨绸缪,为刚出世的女儿建立教育基金,选择以长期储蓄保险作储蓄工具。
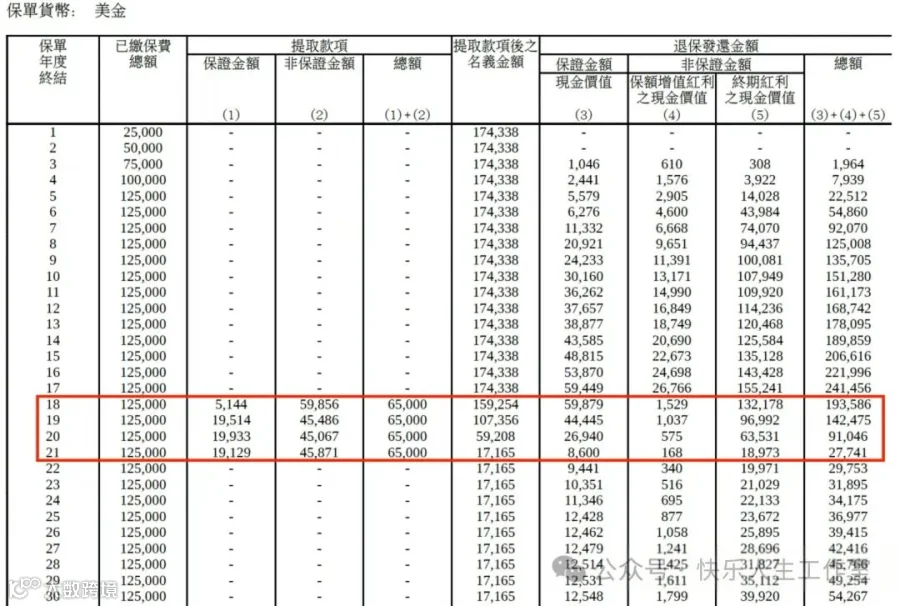
如上图显示,李女士每年供款2.5万美元,供款期5年,即总供款12.5万美元。
在保单第18年-21年(图中红框)每年提取6.5万美元供女儿读大学,共26万美元,足以覆盖全球昂贵地区的留学费用支出。此时提取金额为208%已缴总供款,且保单仍然有效,又会继续滚存增值。
大部分香港储蓄分红险保障年限长,在缴费期结束后,可以提取灵活,可作为孩子的教育金,婚嫁金,及自己的养老金,及遗产规划,真正实现一张保单养三代人。
如果您想要进一步了解或想测算香港保险, 新加坡保险以及百慕大保险的收益、方案配置、产品对比、保额预算等欢迎扫码加V交流沟通!
THE END
免责声明
本公众号不保证所提供资讯的精确性和完整性,一切以官方资料为准!
以上内容和意见仅供参考,并不构成任何推介或邀约客户投资。请读者仅作资讯参考,如涉版权问题,请后台留言删除,谢谢!