一、2025开年暴击:你的财富正在「加速缩水」

今年才过4个月,很多人已经明显感觉到:钱越来越「不经花」了!胡润数据扎心预警:中国千万资产家庭数量同比减少10%,亿万富翁人数减少8%;超60%高净值人群表示单一资产配置风险激增,害怕辛辛苦苦干十年,一场波动回到解放前。
为啥有钱人都慌了?未来10-30年,这两大风险比洪水还猛:
1. 地缘政治黑天鹅:人民币资产不再绝对安全
汇率像坐过山车:今天6.5,明天可能7.0,1000万人民币转眼少几十万;单一押注国内房产/股票:经济增速放缓+楼市横盘,资产可能「站岗十年」;内地某企业主all inA股,2024年市场调整后,资产直接缩水30%。
2. 资产荒「无底洞」:钱放哪里都在贬值
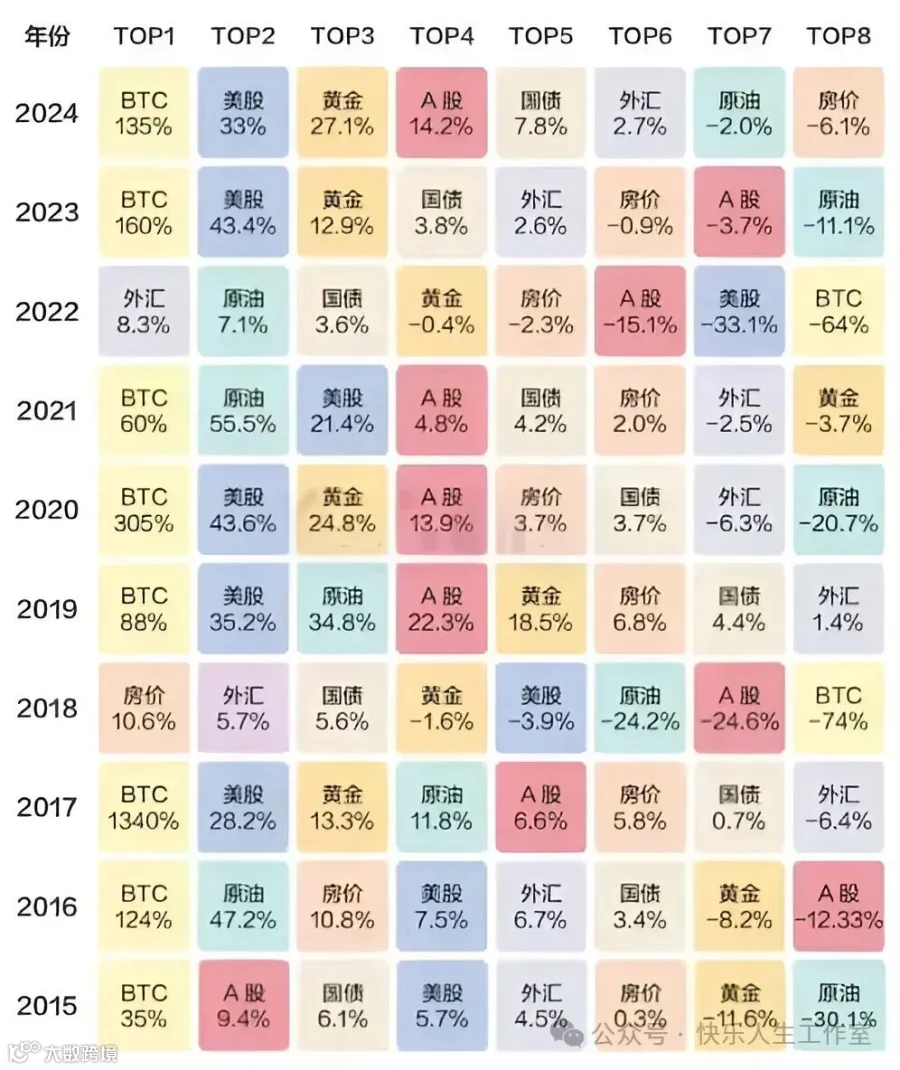
银行理财收益跌破3%,跑不赢通胀;优质股票/基金「闭眼买就赚」的时代结束,一不小心就踩雷;一个扎心的真相:100万现金存5年,按3%通胀算,实际购买力只剩86万!
二、富人都在换的避险赛道:把资产藏到「第三空间」
聪明的有钱人早已开始通过“分散投资”抵御风险,他们的全球资产配置比例大致为:30%投入美元资产(如美股、美债),20%配置硬通货(如黄金、外汇),30%用于保险等保本资产,剩下20%留作应急资金。
但对普通人而言,涉足全球投资却难如登天:一方面政策门槛高,比如投资美股需开设海外账户且每年换汇额度仅5万美元,购买香港保险还可能因语言障碍看不懂条款;另一方面专业门槛高,从美股选股、黄金择时到私募股权挑选都需要深厚的知识储备,一个决策失误就可能造成巨额损失。
三、不用出国,一键解锁「全球资产」的秘密:香港保险
为什么富人都在抢香港保险?因为它能同时解决「安全、收益、灵活」三大痛点:
1.全球化多元配置:一张保单覆盖美股指数基金、黄金美元债券、全球房产等多类资产,支持美元、人民币等多币种自由切换,灵活应对留学等跨境资金需求。
2.专业团队稳健运作:友邦、保诚等头部公司投资团队平均从业超20年,根据市场动态自动调整策略,近10年平均年化收益5.8%,兼顾收益上限(10%)与保底利率(0%)。
3.攻守兼备抗波动:保底利率确保本金安全(如2008年金融危机收益2.3%),市场向好时分红收益可达6%-7%,长期持有(20年)可实现复利增值(100万变300万)。
四、为什么说香港保险是「中国富人专属通道」?
其他国家的保险也能实现全球资产配置,为何富人偏偏青睐香港?这背后有三大独特优势。
1.地缘安全双保障:作为中国领土,资金受内地与香港双重监管,贸易摩擦下仍能保持收益稳定(如2024年关税战未受冲击)。
2.语言法律零障碍:简体合同、内地网点理赔,流程贴合习惯,消除文化隔阂与沟通风险。
3.汇率对冲防火墙:配置美元保单可抵御人民币贬值,若未来5年贬值20%,100万美元保单可多赚200万人民币,2024年美元保单销量因此暴涨150%。
五、普通人能不能配置香港保险?这3类人其实最该考虑上车。
1.中产家庭(年入50万+):如深圳李女士每年存10万储蓄险,60岁起年领20万养老金,同时锁定美元资产备子女留学,兼顾养老与教育。
2.企业主/高净值家庭:婚前投保可隔离婚变资产分割,债务危机时保单价值受法律保护,还能定向传承财富,避免遗产纠纷。
3.移民/留学家庭:每年投10万人民币购美元保单,按5%收益算,10年可累积15万美元,覆盖3年赴美学费,对冲汇率风险。
2025年,你的财富需要「两条腿走路」
只把钱放在一个地方的理财方式已经过时了,现在聪明的人都知道要分散投资,哪边市场好就往哪边投。香港保险虽然不能解决所有问题,但对于普通老百姓来说,它是最让人省心、最安全的一种全球理财选择。
有网友打了个很形象的比方:把一部分钱配置到香港保险,并不是不爱国,而是给家里的财富买了个“全球安全气囊”。这样一来,万一遇到经济风暴,至少有一部分资产能稳稳当当保住,不会全部“翻车”。
如果您想要进一步了解或想测算香港保险, 新加坡保险以及百慕大保险的收益、方案配置、产品对比、保额预算等欢迎扫码加V交流沟通!
THE END
免责声明
本公众号不保证所提供资讯的精确性和完整性,一切以官方资料为准!
以上内容和意见仅供参考,并不构成任何推介或邀约客户投资。请读者仅作资讯参考,如涉版权问题,请后台留言删除,谢谢!