


这周,美股那 “史诗级跳水” 可把大家惊到了,中概股更是惨不忍睹,连向来稳定的黄金这次都扛不住。身边的朋友们,除了那些空仓的,基本都亏得 “肉疼”。
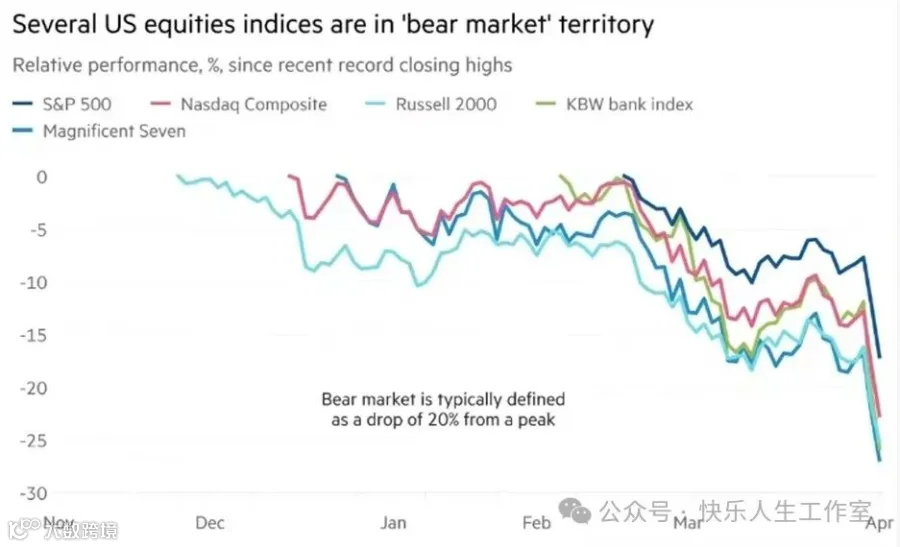
可神奇的是,有人买的 IUL 指数险账户,在这一片绿海中居然还有保底收益,稳稳当当的。在新加坡保险市场里,和美国股市关系最铁、受影响最直接的产品,非 IUL 指数型万用寿险莫属。它那 “保底机制” 在市场动荡时,展现出超强的抗跌性。
今天,咱就一起来揭开 IUL 的神秘面纱,看看怎么用 3 招在市场波动中躺赢!
一、什么是 IUL 的 “保底机制”
在保险市场里,IUL 指数型万能寿险越来越受客户欢迎,为啥呢?因为它既有障功能,又能用来投资,简直是 “一箭双雕”。
IUL 产品的投资部分,一般都和特定指数挂钩,像大家熟悉的 S&P500、Bloomberg、Nasdaq100 等等。指数涨的时候,保险里的资金也跟着增值。
不过要注意,涨幅是有上限的,超过上限的部分就归保险公司。但如果指数基金当年下跌,别担心,保险的现金价值不会跟着降,会保持原样。
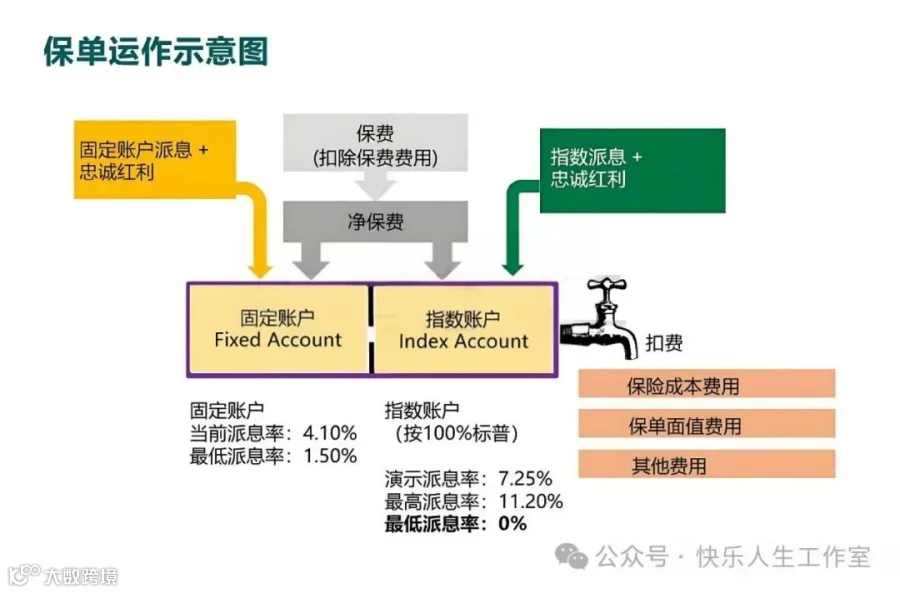
IUL 靠着 “0% 保底” 机制,就算挂钩的标普 500 指数下跌,保单在单个投资周期内的收益也不会变成负数。比如说,标普 500 要是在某个周期内跌了 20%,IUL 的收益结算就是 0%,直接帮你避免亏损。在美股大幅波动的时候,这个特性就特别重要,简直就是高净值人群的 “安全垫”,稳稳地托住你的资产。
还有,部分新加坡 IUL 产品有个 “平滑机制” DCA。简单来说,净保费或者指定的账户价值,会先在固定账户待着,然后按照设置好的期数,自动、按时地往指数账户分配。这样做,就能避免资金一次性在高位入场。这个方法能把市场波动的影响降到最低,投资者既能控制风险,还有可能从市场波动里赚到钱。
IUL 的底层设计也很厉害,是 “固收打底 + 期权博收益”。大概 70%-80% 的保费会拿去投资债券,获取稳定利息,然后用这些利息去买指数看涨期权。这样一来,市场跌的时候,本金不会亏,市场涨的时候,又能分享红利。就算美股长时间表现不好,固收部分也能维持基础收益,真的很靠谱!
二、3 步操作让保单逆市翻盘
第一招:动态调仓别死磕美股
聪明的人早就不把资金都押在美股上了,而是分散到欧洲和亚洲指数,像恒生指数、欧洲斯托克 50。这么做,波动一下子就能减半。另外,还可以启用平滑机制,选择期缴(+DCA12 个月 call in 模式)模式。这种模式能根据市场波动的节奏来分配资金,避免在市场高位的时候集中投入,大大降低单一周期的风险。
第二招:暴跌后加码
美股跌出 “黄金坑” 的时候,就是个好机会!这时候可以追加保费。比如说,现在标普 500 是 4000 点,比高点便宜了 20%,那等未来反弹,收益直接就能翻倍。
从历史数据来看,标普 500 在回调后的 12 个月内,平均能反弹 15.3%。不过,IUL 的复利效应需要时间来积累。就像 2008 年金融危机的时候,IUL 账户价值没跌破保底线,而且在后续复苏中,实现了年化 7.76% 的长期收益。所以,投保人要有耐心,最好持有 5 - 10 年,可别因为短期波动就中断保单,不然就亏大了。
第三招:账户自由切换
可以设立家族办公室,专门动态监控保单表现,每年调整策略。要是发现美股估值太高,或者一直往下跌,就把资金转移到固定收益账户,保底利率大概在 1.5%-2%。等市场稳定了,再把资金切换回指数账户。这样灵活操作,就能更好地应对市场变化。
三、购买 IUL 需要注意什么?

IUL 产品好处多多,它不仅能给客户提供寿险保障,还能通过投资让财富增值。在一些国家,它还有规避遗产税的功能,方便客户进行资产传承。
对于既想要保障,又想灵活投资、管理风险、传承资产的客户来说,IUL 产品确实是个不错的选择。不过,投资者在购买的时候,有三点要特别注意:
1.定期检查
每年都要查一次保单报告!主动联系顾问,让他调取近期收益报告,仔细评估当前扣费比例和现金价值消耗速度。根据评估结果,制定补足计划。要是有必要,就做出适当调整,保证自己的利益不受损失。
在买 IUL 之前,一定要了解清楚保单的费用结构,像保费、管理费、手续费等等,这样才能更好地算出投资成本和收益。
2.别当纯理财产品
要记住,IUL 本质上是 “保险 + 理财”,身故赔付才是它的核心功能,收益只是额外的惊喜。可别只盯着收益,把它当成普通的理财产品,忽略了它的保险保障作用。
3.税务炸弹要拆雷
通过家族信托持有保单,既能绕过遗产税,又能隔离债务风险。IUL 有一定的税务规划功能,可以规避资本利得税和收入税等。所以,对有税务规划需求的投资者来说,IUL 是个不错的选择。但是,不同国家和地区的税务政策不一样,投资者得根据自己的实际情况好好考虑和规划。
写在最后
总的来说,美股波动让传统投资的脆弱性暴露无遗,却让 IUL“保底 + 复利 + 税务优化” 的结构性优势更加突出。
对于投保人来说,短期内要多关注市场波动和成本控制,长期则要坚守策略,把 IUL 当作跨周期资产配置的核心工具。有了 IUL,面对市场风浪,咱们也能更淡定了!
如果您想要进一步了解或想测算香港保险, 新加坡保险以及百慕大保险的收益、方案配置、产品对比、保额预算等欢迎扫码加V交流沟通!
THE END
免责声明
本公众号不保证所提供资讯的精确性和完整性,一切以官方资料为准!
以上内容和意见仅供参考,并不构成任何推介或邀约客户投资。请读者仅作资讯参考,如涉版权问题,请后台留言删除,谢谢!
