最近刷朋友圈,不少朋友都在吐槽:同样的钱,能买到的进口商品越来越少了!这背后藏着一个让钱包“受伤”的真相——人民币贬值了。在全球资产配置的大浪潮里,咱们普通人该怎么守住财富?今天就来唠唠这个关键话题!
一、汇率数字背后:你的钱正在“偷偷溜走”
先看几组扎心的数据:
欧元:两年前,1万欧元能换6.7万人民币,现在直接涨到8.4万!同样的钱,现在要多花1.7万人民币,贬值超25% 。

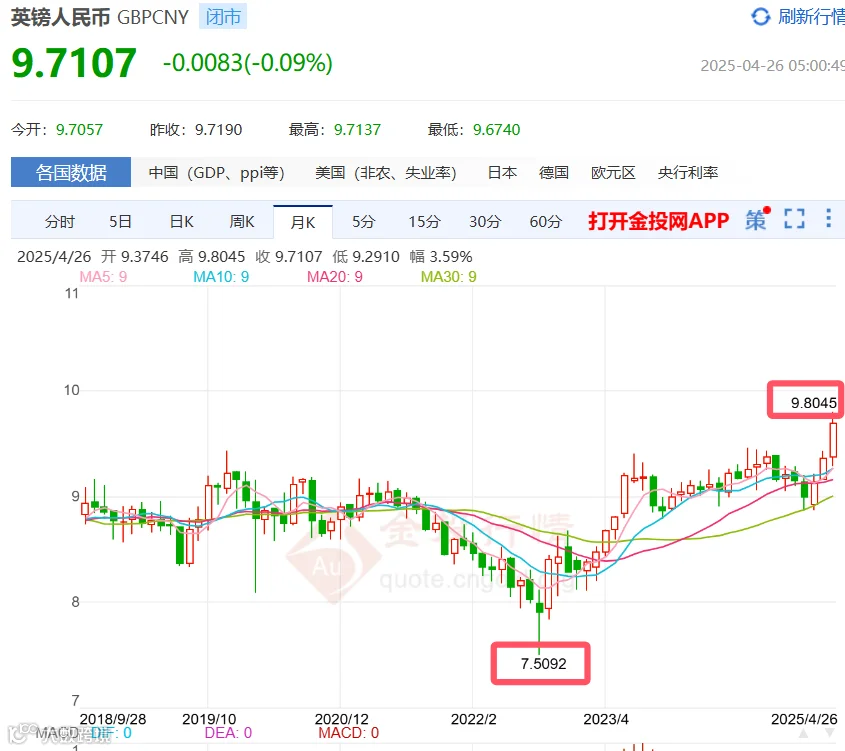
英镑:1万英镑从7.5万人民币涨到9.8万,多花2.3万,贬值超30%!
日元:10个月前,1万人民币能换22万日元,现在只能换19万,少换3万日元,贬值超15% 。
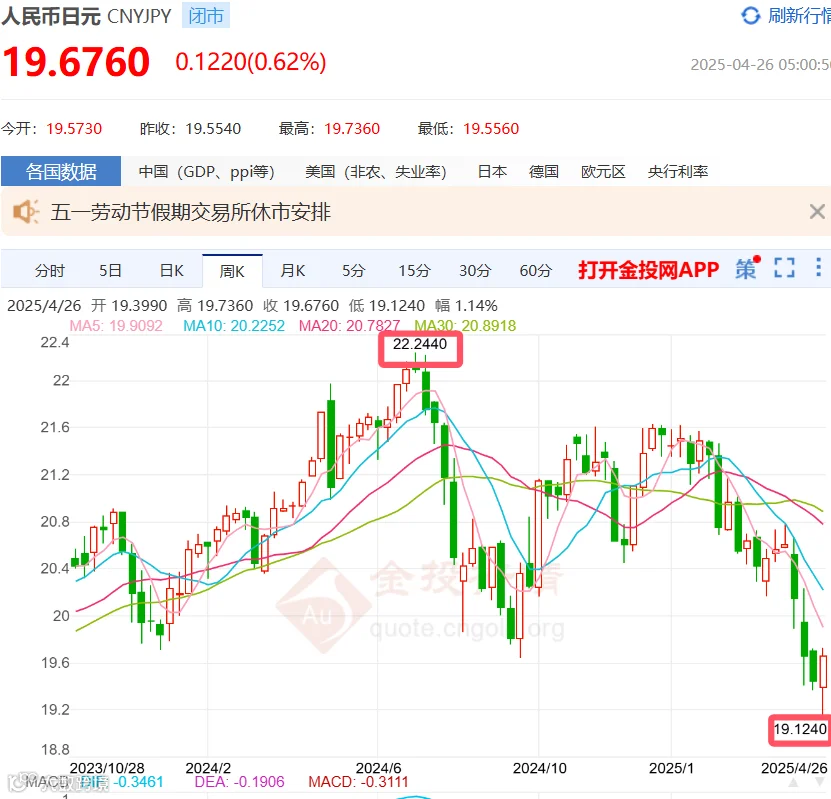
这些数字像一记警钟:全球各国央行都在“暗中较劲”,咱们的财富正在经历一场看不见硝烟的战争!别看新闻总说美元暴跌,人民币对欧元、英镑的汇率已经创下近五年新低,对日元也是两年来最低,对瑞郎、新元更是十余年最差表现。说白了,我们手里的钱,正在不知不觉中“变瘦” !
二、死守单一货币,风险有多大?
为啥人民币会贬值?简单来说,现在经济压力大,为了刺激出口、拉动经济,只能采取“放水降息”的策略。在这种大环境下,人民币想升值太难了!
市场正面临三重“暴击”:
1. 经济转型:经济增速放缓,政策要刺激出口;
2. 汇率压力:出口导向型经济,需要压低汇率;
3. 全球洗牌:国际货币体系正在重新“站队”。
再看看咱们常用的理财方式:银行利息越来越低,A股市场像“过山车”,房子想卖却卖不出去……某机构数据显示,只持有人民币资产的人,过去三年购买力平均缩水18.7%!如果还死守一种货币,就像在暴风雨里只撑一把小伞,根本挡不住风险 。
三、全球资产配置:普通人的“财富必修课”
光囤现金可不够!聪明的投资者早就开始搭建“财富护城河”:
多币种存款:存美元、欧元,对冲汇率风险;
离岸信托:把资产“藏”起来,隔离法律风险;
海外股票:买点港股、美股,分散投资风险;
硬通货:囤点黄金,抗通胀效果一流。
而香港,就像一座“财富中转站”!背靠国际金融体系,还有税务优惠和丰富的理财产品,越来越多内地人把它当成资产配置的“第一站” 。
四、手把手教你:三步搭建财富防御体系
1. 境外理财:把鸡蛋分在不同篮子里
把一部分钱投到海外市场,是避开单一货币风险的好办法。比如买点美国、欧洲的优质基金或债券,这些市场成熟、投资选择多。但记住,海外投资水很深,不了解规则、信息不对称很容易踩坑!建议找专业的跨境理财顾问帮忙,别自己瞎折腾。
2. 资产配置:别让财富“把宝押在一处”
别把所有钱都换成人民币!除了股票、基金、房子,还可以:
外币资产:配置美元、欧元等货币;
避险神器:买点黄金,经济越差它越值钱;
合理分配:根据自己能承受的风险,科学搭配不同资产比例。
3. 香港储蓄险:能赚钱、能传家的“宝藏工具”
最近火出圈的香港储蓄险,到底好在哪?
货币自由切换:支持人民币、美元、英镑等9种货币,随时根据汇率变化调整,轻松避开贬值风险;
收益稳中有进:中长期预期收益率超7% ,分红实现率大多在90% - 105% ,保证收益保底,浮动分红“冲业绩”;
取钱超灵活:有些产品交完钱就能提,比如5年缴费,第6年起每年能取总保费的7% ,终身可领,线上操作不用跑香港;
财富代代传:能把保单一拆多份,分给家人;还能无限次更换被保人,直接跳过遗产纠纷,让财富“富过三代” !
划重点:买之前一定要看清条款!比如换被保人有啥条件、货币转换有没有限制,优先选信誉好、投资能力强的保险公司。最好找专业人士分析后再下手,别盲目跟风!

写在最后
货币汇率就像天气,说变就变。但聪明的人不会等下雨了才找伞,而是提前备好“财富雨衣”。别让你的资产困在单一货币里“裸奔”,从现在开始规划全球资产配置,才能稳稳守住辛苦攒下的钱!
如果您想要进一步了解或想测算香港保险, 新加坡保险,美国保险以及百慕大保险的收益、方案配置、产品对比、保额预算等欢迎扫码加V交流沟通!
THE END
免责声明
本公众号不保证所提供资讯的精确性和完整性,一切以官方资料为准!
以上内容和意见仅供参考,并不构成任何推介或邀约客户投资。请读者仅作资讯参考,如涉版权问题,请后台留言删除,谢谢!